內容整理自 DOS 課程筆記(策略列表、總整理、2026 完整整合手冊);「我的補充」 是我對筆記矛盾處採用的解讀(23 條,22 條已定案,見 ❓ 使用說明第 ⑧ 節)。
⭐=筆記「DOS 程式判斷專注策略」圈出的四個。
🧭 核心心法(先讀這個)
📋 CS 總則
BPCS
BCCS
BCDS
BPDS
⭐IC
偏多 IC
JIC
⭐CALL 蝴蝶
NP+CALL 蝴蝶
⭐PUT 蝴蝶
折翼蝴蝶
⭐PRS
摩天輪
摩天輪加大
Strangle
鎖利
🎓 教練案例(35)
🧭 核心心法 —— 四個前提
DOS 的所有策略都建立在四個前提上。這一頁沒有任何履約價或算式 —— 它決定的是「行情不如預期時,你會做什麼」。
我們是保險公司,不是賭客 賣方的獲利模式不是猜對方向,是靠大數法則持續收保費 。保險公司不賭某一個人今年不出事,它賭的是一整池人的機率分布。
所以每次進場前的真正問題不是「它會漲還是跌」,而是「它待在我設定的區間內的機率有多高」 。這個問句的轉換,直接決定你會不會去猜方向、會不會在浮虧時恐慌 —— 保險公司不會因為有一個客戶出險就懷疑自己的定價。
一買一賣的本質是套利 所有 DOS 策略都是價差(Spread)。這個結構同時解掉兩個先天缺陷:單純買方成本高又會歸零、單純賣方風險大又佔用鉅額保證金。
量化一次(9/5 課堂 Google 示意,現價約 325):Sell Put 325 + Buy Put 315 收 4 塊,最大風險=10−4=6 塊。直接接 100 股要 $32,500 ,做價差只要約 $600 保證金 —— 資金效率差 50 倍以上,而且最大虧損在進場當下就已知 。BUY 的那條腿不只是保險,它同時是保證金的閘門。
無限賽局:帳面浮虧不是結算 投資是無限賽局,當下的浮盈浮虧不代表最終結果,市場永遠有下一次機會。
散戶最常犯的兩個錯:持股過多、槓桿過大 → 心理壓力過重,在低點焦慮割肉,一賣就漲;不清楚自己買的是什麼 → 修正時開始懷疑自己、懷疑標的,然後在最差的位置離場。
課堂案例:8/6 在 111 買進、設定目標價在 125 壓力區,隔天達標賺 14 塊出場。後來股價突破 125 也不需要惋惜 —— 立刻轉做 Sell Put 120 繼續收現金流,而不是盲目追高。工具會輪替,現金流不中斷。
風險管理優先於報酬 教練原話:「你太想賺錢而忽略了風險。懂風險管理,才能在資本市場活得夠久。」
這一條的位階高於所有策略選擇 —— 前面三支柱講的是怎麼想,這一支柱講的是什麼不做 。
⛔ 三條鐵則
不要做讓你晚上睡不著的部位 投資是要豐盛生命,不是製造壓力。部位大到會影響睡眠,你在關鍵時刻的判斷就已經被污染了。
不要因為貪權利金就放大張數 路走多了一定會遇到系統性崩盤,那是機率問題不是運氣問題 。
引擎的煞車只管單筆:每筆風險 ≤ 帳戶 `risk_pct`(預設 3%)。組合層的總曝險上限(`max_total_risk_pct`)預設是 100%、同時最多 20 個部位 —— 也就是說「貪權利金放大張數」這件事,引擎不會替你擋,只有這條鐵則會。
習慣比自律重要 自律本身就是習慣。每週固定花半小時畫圖、規律觀察盤面 —— 這件事的價值遠高於任何單一策略。
🧠 心態層面的錯誤
這些不是技術錯誤,是心法沒站穩的症狀 —— 每一條都對應到上面某一個前提。
一廂情願 「我覺得他應該會拉回,我再等等」→ 碰到履約價就該處理,這是規則不是感覺 。 NP 前沒確認三件事 ① 是不是我想接的股票 ② 我真的願意接這個價位嗎 ③ 我接得起來嗎(張數)。三個都點頭才可以裸賣 PUT,缺一個就用價差把下檔封起來。 相對低點做 Sell Call 很容易剛好蓋住反彈,被迫在起漲點交出股票。 相對高點做 BPCS STO 太高時進場,常常一進場就被灌穿。 賣超價外+放大張數 「反正它不會到」—— 遇到一次就歸零。這是台指選擇權教過整個市場的一課。 跟單 每個人的資金、持股、風險承受度都不同,跟單最後必定亂掉。 整個帳戶都是 NP 全年報酬受限。應保留部分攻擊性部位(Buy Call/BCDS)。 整個帳戶都是 Buy Call 遇到盤整或修正就全部歸零。Debit 應只佔帳戶很小的比例。
☠️ 裸賣的兩個致命風險
「不要裸賣」在手冊裡出現很多次,但通常只講「風險無限」。真正會讓你出局的是這兩個 —— 它們跟你看對看錯無關。
券商有強制平倉權 當券商認為你的保證金不足,法律上有權直接幫你平倉 ,而且是在最糟的價位。原本收 1 塊,券商可能花 20 塊幫你平掉 → 虧 19 倍,然後市場反彈 —— 你連「等它回來」的選項都沒有。
系統性崩盤是機率不是運氣 「賣很價外、收一點點權利金、量放大」這套平常都會賺,但遇到一次系統性崩盤,瞬間賠光大戶 。做得越久,遇到的機率越接近 1。
手冊裡仍保留 Short Strangle 這一頁,那是為了讓你看懂它為什麼危險 ,不是建議做。引擎不會自動開裸賣部位。
📋 CS 現金流價差 —— 通則
教練建議新手先專注收錢的價差策略 (⭐ 標記的四個 + BPCS/BCCS/摩天輪),熟了再延伸到付錢的 debit、蝴蝶。
這一頁是所有 CS 策略共用的通則:選什麼標的、七步驟怎麼走、哪三個錯誤別犯。
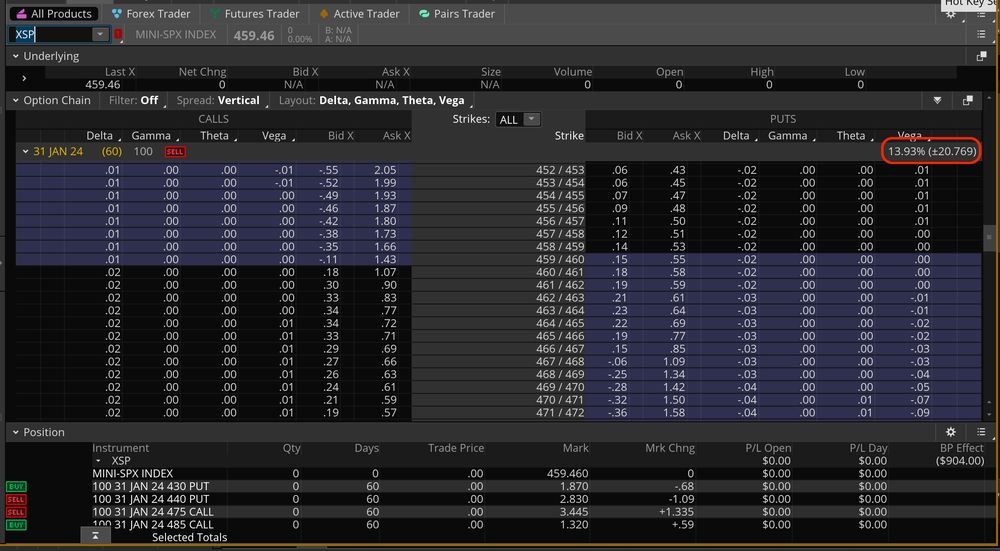
🎯 為什麼 XSP 是 CS 最好的標的
CS 的目的只有一個:賺權利金。所以最好的標的=「到期不會惹麻煩、價差小、波動可預測」的東西 —— XSP 四項全中。
歐式選擇權,不能提早執行 XSP = Mini SPX Index,歐式(EO):只能在到期日以履約價結算,買方不能提早執行 (但你隨時可以平倉)。CS 最怕的就是被提早指派 —— 賣方本來算好的最大風險,被提早執行就破功了。
到期現金結算,不用接股票 到期雙方以履約價現金結算,沒有履約義務、不會接到股票 。股票選擇權(含 SPY/QQQ 這類 ETF)到期是實物交割,要嘛接股、要嘛被讓出。
SPX 的 1/10,資金輕鬆 XSP = S&P500 指數選擇權的十分之一。同樣的策略,避險或練習所需的資金小很多,也比較容易把「單一策略風險 ≤ 資產 3~5%」做到。
成交量高,買賣價差小 ASK/BID 划價小 → 限價單容易成交。CS 是靠權利金過活的策略,每次進出被划掉的價差直接吃掉獲利。
大盤指數,波動與趨勢相對穩定 跟個股比,指數不會因為一則新聞或一次財報跳空 20%。CS 的勝率靠「時間過去、價格沒穿過履約價」,最怕的就是跳空。
⚠️ CS 做個股:只有一個窗口
CS 現金流價差「不適合個股」—— 財報跳空是 CS 最怕的東西。真的想做,只有一個窗口。
窗口:報完財報隔天 + 跳空表態,馬上進 財報一過、市場用一根跳空把方向講清楚,最大的不確定性就出清了,接下來 45~60 天相對乾淨。引擎已自動判斷 :抓上次財報日(≤5 天內)+ 近 5 根有 ≥1% 跳空,兩個都成立才加分;只有財報過了、沒跳空表態 → 提醒你再等。
只做大型龍頭 GOOGL、AMZN 這一類。引擎已自動判斷 :不在龍頭池的個股,CS 直接扣 20 分。
BPCS:股價一定要在 200 均上 20 > 50 > 200、型態突破、股價在 3 均線上。引擎已擋掉 :在 200EMA 之下不給 BPCS。
BCCS:股價一定要在 200 均下 200 > 50 > 20、型態跌破、股價在 3 均線下。引擎已擋掉 :個股在 200EMA 之上不給 BCCS —— 指數/ETF 才接受「壓力區+超買」的反轉型 setup(見「待確認 #7」)。
💰 權利金是由什麼組成的
權利金 = 內含值(Intrinsic) + 時間值(Extrinsic) 。賣方收割的是時間值 —— 價外契約的權利金 100% 是時間值 。
價內:一部分是「現在就值這麼多」 現價 148、手上 140 Call 權利金 22 → 現在執行就值 8 塊 → 內含值 8、時間值 14 。那 8 塊不會因為時間過去而消失,它是股價已經走出來的事實。
價外:全部都是時間值 同樣現價 148、150 Call 權利金 17 → 現在執行沒有意義 → 內含值 0、時間值 17(全部) 。這 17 塊會隨著到期日逼近而歸零 —— 這就是賣方的獲利來源。
為什麼換約時一定要拆開看 平倉一張價內的 SELL 契約,你付出的錢裡有一塊是必然損失的內含值 (股價已經走過去了),另一塊是還沒流失的時間值。換到遠月、更價外的新約,等於把「必然損失」那部分,用新的時間值重新賣一次 —— 這就是「以時間換空間」的實際內容。
平台上不用手算 thinkorswim 的選擇權鏈可切換顯示 Intrinsic/Extrinsic 兩欄。
📏 EM 預期移動區間 —— 履約價的那把尺
EM(Expected Move)= 由隱含波動率推算,股價在到期前上下波動的預期區間。 SELL 履約價放在 EM 之外,就是把「機率」買下來。
以 SpaceX 示意(現價 148、12 月到期 EM ±39):上緣 187、下緣 109。結論是 Sell Call 至少掛 187 以上、Sell Put 至少 109 以下。SPY/QQQ 選 45~60 天的契約,平台右上角會直接顯示 EM。
哪個策略用哪把尺選 SELL 履約價
策略 有券商授權時 沒有授權時 BPCS/BCCS/JIC/PRS 券商鏈的到期價外 70~85% 帶 (每檔自己的 IV 算的)結構位(支撐/壓力/200EMA/整數關卡)優先,都不合格才退回 0.6 個 EM IC/偏多 IC EM 倍數 ±1.0σ —— 不看券商鏈的 OTM 帶 同左(EM 改用 HV/VIX 推估) 摩天輪/持股鎖利 券商鏈的 OTM 帶(同 BPCS) 同 BPCS
IC 是唯一不走 OTM 帶的收租策略 —— 它直接用 `price ∓ em_mult_sell × EM`,從不呼叫挑價函式。所以同一個帳戶裡 BPCS 與 IC 的 SELL 履約價會落在不同位置(實測差約 0.5 個 EM),那不是 bug,是兩套機制。有券商授權時,在 ⚙️ 調 `em_mult_sell` 只會搬動 IC,對 BPCS/BCCS 完全沒有效果 (那條路根本不讀它)。要調 BPCS 的賣點,改的是觀察池那邊的結構位判定,不是這顆旋鈕。
兩種算法的實際命中率(課程大數據)
項目 以 IV 計算 以 16 Delta 計算 理論待在 EM 區間機率 68% 68% 實際回測機率 85% 71% 股價高於 EM 區間 7% 19% 股價低於 EM 區間 8% 10%
兩個關鍵解讀:① 實際命中率高於理論值 (68% → 85%),這就是賣方統計優勢的來源。② 用 IV 算比用 16 Delta 算準得多(85% vs 71%)—— 這正是引擎採用「券商鏈的 ATM IV 推 EM」而不是「抓 16 Delta 履約價」的依據 (見「待確認 #12」的裁決)。
筆記寫 Delta、你手上只有 EM:換算表
離現價幾個 EM SELL PUT Δ PUT 到期價外 SELL CALL Δ CALL 到期價外 0.6 EM 0.27 71% 0.27 74% 0.8 EM 0.22 76% 0.20 82% 1.0 EM (引擎預設)0.17 81% 0.14 87% 1.2 EM 0.13 86% 0.09 92% 1.25 EM 0.12 87% 0.08 93%
實測條件:SPY 650、DTE 52、ATM IV 16%(EM ±39 點),並帶真實的指數偏斜(OTM PUT IV 19.5%、OTM CALL IV 12.5%)。「到期價外 70~85%」換算成 EM 倍數,兩端不一樣 (這是最容易搞錯的一點):PUT 端 = 0.52~1.17 個 EM 、CALL 端 = 只到 0.54~0.93 個 EM 。同一個 1.1 EM,PUT 是 83.5% 價外(帶內)、CALL 已經 89.7%(超出上緣 )。所以「0.6~1.1 個 EM = OTM 70~85%」這個等號只有 PUT 端成立,把它套到 CALL 端會放得太遠、收不到權利金。16Δ ≈ 1.0 個 EM (PUT 1.04、CALL 0.91);8~12Δ ≈ 1.05~1.25 個 EM 。為什麼兩端不對稱:指數的 PUT 偏斜讓同樣距離的 CALL 比 PUT 安全(1σ 時 PUT 81% vs CALL 87% 價外)。這就是「等距離不等於等機率」的全部內容,也是 Skewed IC 想處理的東西。
XSP:市場預期的波動 vs 實際發生的波動
IVR 區間 平均實現波動 平均預期波動 Overall 10.8 16.5 IVR 0–20 9.7 16.1 IVR 20–40 14.3 18.9 IVR 40–75 16.3 23.6 IVR 75+ 26.1 36.5
每一個區間,市場預期的波動都大於實際發生的波動。 這是賣方長期的結構性優勢:市場永遠為恐懼多付一點保費。也解釋了為什麼「VIX 低就不做 IC」—— 那是唯一一段保費薄到不值得承擔風險的時候。
📐 七步驟 SOP
Step 1 選擇要佈局的指數 ETF 或 XSP
看線型決定要做哪一種 CS 策略 以小時線或日線為主(日線勝率 > 小時線 ) 只賺現金流的話,大數據算出 XSP 的 CS 勝率最高 Step 2 用股價型態找出主要「支撐/壓力區」與「超買/超賣」
支撐、壓力區決定 SP/SC 的價位 —— 賣點決定風險與賺賠率 用超買/超賣輔助判斷反轉(PC)可能性 2025/08/31 起:RSI 可改用 STO 觀察(引擎兩個都算,見「待確認 #5」) Step 3 確認 SETUP
股價三角突破 + 3 均線上 = BPCS SETUP (股價走強) 股價三角跌破 + 3 均線下 = BCCS SETUP (股價走弱) 摩天輪 = BPCS → BCCS → BPCS → BCCS 持續輪替 Step 4 選 45~60 天 DTE,履約價放主要均線/支撐壓力
45~60 天是大數據算出來勝率最高的時間點 Q4 例外:可以佈到 12 月底 Step 5 評估這次佈局願意承受的風險金額
BPCS/BCCS 單一策略價差 ≤ 10 點 為佳 → 賺賠率佳、風險可控 2025/08/31 起:股價低於 100,單一策略價差也可以 ≤ 5 一張大價差 > 兩張小價差 :大價差的 CS 單勝率比較高Step 6 用 LIMIT 下單(不要 MARKET),等 FILLED 或調整金額
MARKET 划價大,直接影響風險控管 「調整金額」= 改 SP/SC/BP/BC 的價位,換到自己能承受的風險與獲利 Step 7 進場前就規劃好出場
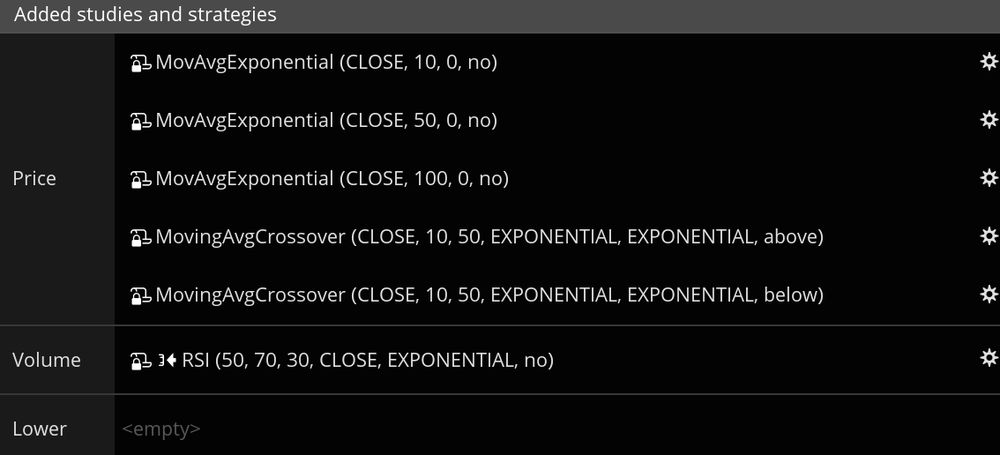
DTE ≤ 21 平倉 :大數據算出來勝率最高的出場點權利金收到 70% 就平倉(掛 GTC 限價 30% 買回,IC 用 50%) 10 均穿越 50 均 (MovingAvgCrossover 箭頭)→ 股價反轉機率大 → 平倉(⚠️ 引擎只對 BPCS/BCCS 實作這條出場,BCDS/CALL 蝴蝶以「型態改變」的名義實作;IC/JIC/Strangle/摩天輪/持股鎖利沒有,那幾個只靠獲利了結與 DTE≤21)摩天輪:BPCS 獲利平倉後,找點架 BCCS
🖼 圖解:SETUP、履約價、出場、常犯的錯
筆記裡這幾段本來就是圖 —— 「三角突破+3 均線上 = BPCS SETUP」這種句子,
沒有圖只是一串名詞。以下是照筆記描述重畫的示意圖(風格與 DOW 手冊一致)。
每張圖右邊那一欄 是履約價:線從圖裡牽出來,
對到的高度就是它在圖上的位置。先看賣點(SP/SC)落在哪個結構位 ,
買點只是再往外推一個價差。兩端帶箭頭的直線 時,它量的就是旁邊那行字講的距離(價差、ML、0.6 EM);
有編號圓點 時,順序本身就是重點。
進場 SETUP
20
50
200
SP
支撐/200EMA
BP
再外推 $5~10
價差
=最大風險
突破前的支撐帶
BPCS SETUP:三角突破 + 3 均線上
看漲
高點遞降、低點遞升收成三角,往上突破 ,而且股價站在 20/50/200 三條均線之上 —— 走強。
SP 放在突破前的支撐帶/200EMA (不是放在現價附近);BP 再往外 $5~$10。賣點決定風險與賺賠率,先定 SP 再定 BP。
20
50
200
BC
再外推 $5~10
SC
壓力/200EMA
價差
=最大風險
跌破前的壓力帶
BCCS SETUP(趨勢型):三角跌破 + 3 均線下
看跌
三角收斂後往下跌破 ,股價在 200/50/20 三條均線之下 —— 走弱。
SC 放在跌破前的壓力帶/200EMA ,BC 再往外 $5~$10。
BC
SC
訂在壓力之上
價差
反彈貼到壓力 + STO 超買
BCCS SETUP(反轉型):反彈到壓力 + 超買
看跌
股價反彈貼到主要壓力區 、STO/KD 進到超買 —— 教練 2023/12 與 2025/4 SPY 的實際做法。
這一型不要求站在 200 均下 (見「待確認 #7」),但個股不適用 ——個股一定要在 200 均下才做 BCCS。SC 訂在壓力區「以上」。
1
BPCS
2
BCCS
3
BPCS
4
BCCS
摩天輪:BPCS → BCCS → BPCS → BCCS
兩邊
同一檔在區間裡輪替收租 :跌到支撐架 BPCS,漲到壓力架 BCCS,獲利平倉後換邊再來。
不是同時架兩邊(那是 IC)—— 是一次一邊、輪流做 。BPCS 獲利平倉後「找點」架 BCCS,不是平倉當下馬上翻面。
履約價怎麼選
① SP
=支撐(賣點)
② BP
=SP − 價差
0.6 EM
≈ OTM 70~85%
ML
=價差 − 權利金
賣點決定風險:先定 SP,再定 BP
看漲
先看支撐/壓力定賣點 (SP/SC),買點(BP/BC)只是往外推一個固定價差 —— 所以賣點一決定,最大風險與賺賠率就決定了。
SP 目標落在離現價約 0.6 個 EM(換算 OTM 約 70~85%)、且貼在結構位 上 ——支撐帶、200EMA、整數關卡。不要為了多收權利金把 SP 往現價拉。
SP
兩者相同
BP $5
已見底
BP $10
還有空間
$5
全穿
$10
只穿一半
股價最低走到這裡
$5 vs $10:為什麼永遠選大價差
看漲
同樣的 SP、同樣的總風險(1 張 $10 ≈ 2 張 $5)。差別在被貫穿之後 :$5 的一下就走到最大虧損,$10 還有空間讓指數盤整回來。
筆記原話:永遠選「價差大 + 低張數 」。平倉獲利機率高很多 —— 代價是單筆風險金額比較大,所以張數要壓下來。
出場
收 70%
→ GTC 平倉
10/50 交叉:反轉機率大
1
2
DTE 21
3
三個出場觸發點
兩邊
橫軸是剩餘天數 (左 60 天 → 右 0 天),曲線是還沒賺到的權利金。三個觸發點只要先到哪個就走哪個 。
DTE 21 是大數據算出來勝率最高的出場點 —— 不要抱到過期 。10 均穿越 50 均是「反轉機率大」的訊號,跟時間無關,隨時可能先發生。
最常犯的錯
有 BP:虧損有地板
拆掉 BP:一路往下
把 BP 先獲利出場 = 風險從有限變無限
別做
股價下跌時 SP 虧、BP 賺,很容易想「把 BP 獲利了結,留 SP 等反彈」。這一手把 BPCS 變回 NP —— 圖上實線(有 BP,虧損有地板)vs 虛線(拆掉 BP,一路往下)。
在 CS 裡,BUY 的那張契約就是你的最大虧損保護 。拆掉它,最大風險就變成無法控制、也無法預測 —— 這是筆記列的三大錯誤之一。
🚫 三個最常犯的錯誤
錯誤 1:持有契約到過期無效 CS 用在指數 ETF 或個股,容易遇到提早被執行 的風險 → 選 XSP(指數)就沒有接股票問題 最佳勝率與最低虧損風險 = 持有不低於 21 DTE (到 21 天就平倉或換約) 錯誤 2:履約價價差太近($5 vs $10) 永遠選「價差大 + 低張數 」的組合 → 平倉獲利機率高很多(但相對風險也比較大) 思考題:1 張 $10 價差的 BPCS vs 2 張 $5 價差的 BPCS,各自的 pros/cons $10 相對有空間讓指數盤整 → 不容易被貫穿 錯誤 3:佈局期間把價差拆散,只剩下 SELL 契約 情境:架了 BPCS(SELL PUT + BUY PUT),股價下跌 → SP 虧損、BP 獲利。很容易想「把 BP 獲利出場,只留 SP,等反彈再把 NP 平倉」 不要這樣做 :在 CS 裡,BUY 的那張契約就是你的最大虧損保護。把 BP 先獲利出場 → 只剩 SP(變成 NP 佈局)→ 最大風險就無法控制、也無法預測了
🔄 換約 Rolling —— 貫穿 × 剩幾天的 2×2 決策表
什麼時候該換約,看的是兩件事:貫穿了沒、還剩幾天。 不是看帳面浮虧。
什麼時候該考慮換約:任一邊的 SELL 履約價被貫穿 、DTE < 21 天 換約能創造正現金流(NET CREDIT) 。
市價位置 剩餘 DTE 動作 為什麼
靠近 SELL 履約價(未貫穿) > 21 天 DO NOTHING 不需要緊張,讓時間發酵。碰到甚至貫穿之後才反轉的機率很大 —— 這時候動手,等於把還沒實現的機率提前結算掉。 靠近 SELL 履約價(未貫穿) < 21 天 平獲利那一邊+換約 可以把已經賺錢的那一組(例如 IC 的 BCCS)平倉並 ROLL 到遠月,另一邊繼續放著 —— 增加正現金流=降低整組的實質風險。 貫穿 SELL 履約價> 21 天 不需要 ROLLING 給股價一些波動空間,往往會出現反轉。這一格最違反直覺,也最常被違背。引擎自己就違背這一格 :BPCS/BCCS 只要貫穿 SELL 履約價就出場,不看還剩幾天 (會先試著往遠月 roll,roll 不到淨收就直接平倉)。只有 IC 有「>21 天就持有」的例外分支。這一格是筆記的教練規則,不是引擎行為。 貫穿 SELL 履約價< 21 天 貫穿那組平倉+ROLL 到遠月 以 NET CREDIT 為目標;另一邊同時獲利平倉,一併 ROLL。時間已經不站在你這邊了。
為什麼 ROLLING 一定要以 NET CREDIT 為目標 :假設價差 $5、收了 $2 → 最大風險 $3。新的換約若能再收 $2.50 → 最大風險降到 $0.50 。每一次換約都在削減實質風險成本;收不到就用 LIMIT 耐心等 FILLED,不要為了換而換。
心理障礙長這樣:「我收 5 塊,現在花 10 塊平倉感覺虧了 5 塊」→ 於是想再等等看。但換約的目的本來就是以時間換空間 ,把錢再收回來就好 —— 拿去跟「當初收多少」比較,是在跟一個已經不存在的價格較勁。
🖼 筆記原圖
下面全部是你上課筆記裡的原圖 ,沒有重畫。點圖可以開新分頁看原始大小。
DOS 總則
TD 圖表設定、策略總表、為什麼選 XSP,以及組合部位到期前怎麼處理。
DOS CS Study 的 TD 設定:10/50 EMA + MovingAvgCrossover + RSI
設定完長這樣 —— 10 均穿越 50 均出現箭頭時,股價反轉(@PC)機率大
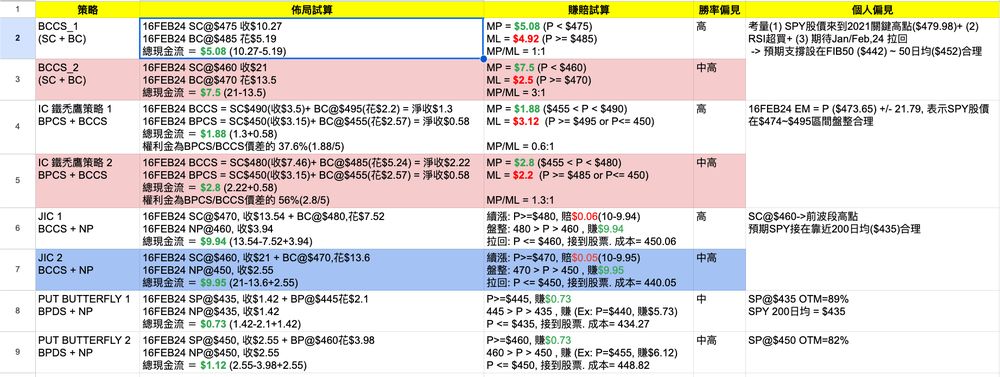
DOS 策略總表:什麼行情用哪一招、天期與履約價怎麼配
組合部位到期前的處理:等過期無效?換約 SC?還是平倉?
🎓 教練案例 → 引擎規則對照
使用者提供的人工判斷案例(DOSX 課堂 Q&A)。每條列出教練的處理,以及引擎為此加了什麼規則 —— 自動交易的參考指標。
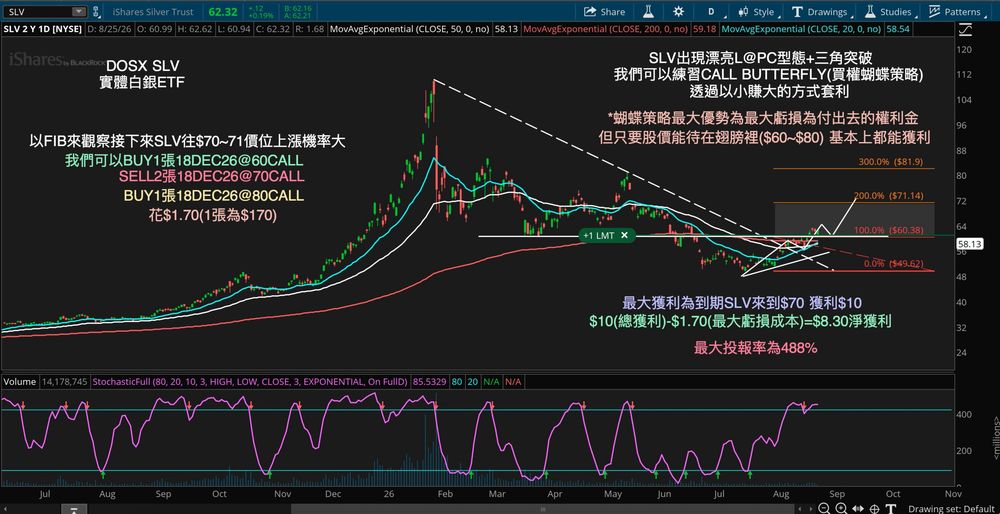
2026-08-26 SLV CALL_BFLY SLV 如何透過 CALL BUTTERFLY 抓住將近 500% 獲利?(0826 W3 WED DOSX)
教練怎麼說 SLV 62.32 出現漂亮的 L@PC 型態 + 三角突破,股價站上 20/50/200 三均線(58.54/58.13/59.18)。以 FIB 觀察,接下來往 $70~71 上漲機率大 → 練習 CALL BUTTERFLY,用「以小賺大」的方式套利。腳位 18DEC26:BUY 1 張 @60 CALL + SELL 2 張 @70 CALL + BUY 1 張 @80 CALL,花 $1.70(一張 $170)。蝴蝶最大的優勢是最大虧損就是付出去的權利金 ;只要到期股價待在翅膀裡($60~$80)基本上都能獲利。到期 SLV 來到 $70 時最大獲利 $10 − $1.70 成本 = 淨賺 $8.30,最大投報率 488% 。
引擎對應規則 FIB 階梯型蝴蝶(新增) :上漲波段剛突破波段高時,整組錨在 FIB 上 —— 下翅=波段高、body=FIB200、上翅對稱(自然落在 FIB300)。原本一律「下翅=ATM、body=壓力區/FIB50/FIB150」,做不出這一組。body 往現價方向取整、再靠整數關卡(新增) :FIB200 是 71.14,教練取 70 不是 71/72。蝴蝶的 body 是獲利目標,往外推一檔等於把目標變更難達到;靠整數關卡則讓三支腳一起落在 60/70/80,翅寬剛好是 10(跟 _pick_sell_put 用整數關卡的邏輯一致)。DTE 按距離算,不再固定 60 天(新增) :body 離現價 12.3%,用 45 天的 EM 走不到。解 (body−現價) ≤ 1.2·EM45·√(d/45) 求最小天數,夾在 60~150 天 —— 教練選 18DEC26(114 天),引擎算出同一個量級。回放這一組:引擎現在給 BUY 60 / SELL 2×70 / BUY 80,與教練完全一致。 既有規則已經對的:STO 85.5 超買只扣 10 分不擋(蝴蝶是買方、風險固定),而且提示「body 要放遠一點」—— 正好就是這個案例的做法。
SLV 60/70/80 CALL BUTTERFLY:FIB 階梯 + 三角突破,最大投報率 488%
2026-06-22 MSFT BCDS MSFT 三角突破做了 BCDS DEC26 440/515 CALL,之後到壓力區一路拉回,怎麼調整?
教練怎麼說 雖然到年底還有 5~6 個月,但 BCDS 是買方(付權利金),一遇築底或盤整時間就吃虧;股價要回 440 以上得再突破 200 天均線,機率減少。跟股票一樣「型態改變」就可以停損平倉(BCDS 要更積極,久放吃虧);或把 BCDS 平倉、剩餘權利金往下 ROLL 到 DEC26 380/415 CALL 大幅提高勝率(不增加支出)。
引擎對應規則 debit 方向策略新增「型態改變」停損:跌回突破點/跌破 200EMA/10 下穿 50 → 平倉(pattern_change) postmortem 建議往下/往上 roll;設定仍成立時引擎下一輪會用新的 ATM 履約價重進
2026-06-22 TSM IC TSM OCT26 260/280 PUT+450/470 CALL 的 IC,股價漲破 450,要調整嗎?
教練怎麼說 IC 適合多數時間盤整的標的;拉回當下透過 OTM+主要支撐壓力架 IC,但一旦突破就可以把 IC 調整為 BPCS。純 IC 的調整:(1) 還有 4 個月 → 把 BPCS 獲利平倉並往上調到 OCT26 390/370 收 5.60,原本 450/470 BCCS 留著看會不會回到 450 以下;(2) BPCS 一樣獲利出場 ROLL UP 到 390/370,並把 450/470 BCCS 平倉 ROLL 到 540/560(新 BPCS 收的權利金付原本 BCCS 的虧損)。
引擎對應規則 IC 一邊被貫穿不再整組平倉:獲利那一邊平倉並往貫穿方向 roll 到新的 OTM 履約價(同到期日)再收一次;被貫穿的那邊留著(DTE≤21 才處理) 調整寫入 position.adjustments,realized 損益累計;postmortem 提示可轉 BPCS/roll 貫穿邊
2026-05-07 XSP PUT_BFLY SP 指數 6 週漲近 13%,有機會抓到 PUT BUTTERFLY 獲利嗎?
教練怎麼說 期中選舉年年中易拉回、9 月最弱 → 練習 XSP PUT BUTTERFLY:BUY 1 18SEP26 735 PUT、SELL 2 690 PUT、BUY 1 645 PUT,花 5~5.5,最大風險 5、最大獲利 45。一般 BUTTERFLY 選 45~60 天,但目前只是短期過熱、沒有真正空頭反轉型態,所以選最弱的 9 月佈局;700 是明顯支撐(FIB50 684)。
引擎對應規則 蝴蝶結構改成:一翅=ATM、body=主要壓力/支撐(FIB50)、另一翅對稱(翅寬=現價到目標的距離,不再固定 5/10) PUT 蝴蝶 DTE:已見反轉訊號 45~60;只是短期過熱沒反轉型態 → 約 120 天(弱勢月)
2026-03-20 SLV BPCS SLV 15MAY26 65/55 BPCS 收 2.46,股價跌破 65 怎麼調整?
教練怎麼說 (1) BPCS 就是 NP+BP(買保險),型態判斷續走 L 機率不大 → 直接平倉。(2) BPCS 最大優勢是 BP 就是你的最大停損保護;若覺得仍有機會續走 L → 往遠月換約(MAY 65/55 花 3~3.5 平倉,ROLL 到 AUG26 65/55 收 4~4.5)。(3) 若判斷將持續走 S → 耐心等 BCCS 機會;目前 STO 靠近 20,就算 BPCS 平倉也不建議馬上轉 BCCS。
引擎對應規則 跌破 SP:趨勢仍在(200 均上)且 STO 低檔/翻上 → 往遠月 roll(同履約價、+90 天,須淨收);否則平倉 平倉後同檔反向 CS 冷卻 5 個交易日;STO ≤ 20 時 BCCS 額外扣分(除非 LL+200 均下)
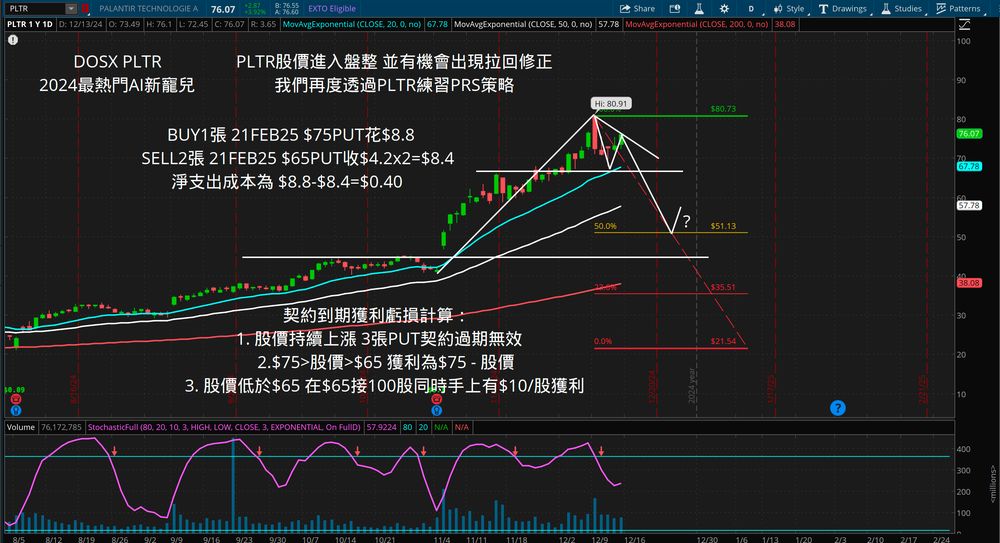
2026-02-19 PLTR PRS PLTR 目前適合做 PRS 嗎?
教練怎麼說 週線來到主要支撐但跌破 20/50 週均線,短期回漲機率小;但想練習 PRS 可以:BUY 1 15MAY26 130 PUT 花 12~12.5、SELL 2 120 PUT 收 8~8.5×2,還有 4~5 現金流。5 月到期若低於 120:100 股在 120 買、130 賣=賺 10;另 100 股 120 買進 −10 獲利 +4 現金流=成本 106。
引擎對應規則 PRS 新增 setup B:來到主要支撐+願接(不必高檔超買)→ BP 略價外、SP 放支撐/FIB50 下方,目標正現金流;理論淨權利金 ≥ 0 加分
PLTR:佈局 PRS 策略的機會到了?
2026-02-04 SLV BCCS SLV 案例討論(噴出後爆量跌破)
教練怎麼說 爆量跌破 SS 低點/HAM 低點就可以佈局 BCCS,開盤進場(賣 05/15 150 CALL 收 5.6~5.8);一口氣下跌來到目標價(可遇不可求)就獲利平倉(同日 2.90 買回)。不管 BCCS 或 BPCS 都要根據型態與方向佈局進出場。
引擎對應規則 BCCS 新增 setup C:距 200EMA >25%+近 3 根量 ≥2× 均量+跌破前 swing 低點 → 加分;SC 放在噴出高點(52 週高)之上 credit 部位快速達標(DTE 用掉 <20% 就 ≥50% MP)→ 先收
2026-02-04 SNOW BPCS 在股價來到 200 均線+STO20 做了 MAR26 200/190 BPCS 收 3~3.5,跌破 200 就該 ROLL 嗎?
教練怎麼說 個股頭條風險多+當初視為「反彈+築底」,一旦反彈失敗再跌破前低呈現 LL(2),就把 BPCS 平倉轉為 MAR26 240/250 CALL BCCS。
引擎對應規則 跌破 SP 且 LL+200 均下 → 平倉並允許同一輪立刻進 BCCS(不套冷卻);SC 放反彈失敗的高點/壓力區以上
2025-12-12 SNOW BPCS SNOW@BPCS 策略案例練習
教練怎麼說 股價來到短期支撐區(200 天均線)+STO 超賣 → 短期有機會反彈+築底(並不代表新的上漲趨勢)→ 練習 BPCS:SELL 20MAR26 200 PUT+BUY 190 PUT 收 3~3.5,最大風險 6.5~7;SP 放 FIB50/支撐帶,到期約 3 個月。
引擎對應規則 BPCS 新 setup B:200EMA/支撐+STO 低檔(反彈+築底)+30,該 setup DTE 拉到 90 天
2025-11-24 SPY BPDS/BCCS 市場短期下跌修正,到底什麼 DOS 策略比較適合?
教練怎麼說 5 月翻到 3 均線上後,上週第一次收在 20/50 均下 → 接下來下跌(至少看不漲)機率大;已完成 FIB EX 1:1。(1) VIX 高、想正面對決空頭 → BPDS 最佳:BUY 30APR26 660P+SELL 610P 花 12~13,最大獲利 38(316%);(2) 保守 → 高 VIX 做 BCCS:SELL 20MAR26 700C+BUY 710C 收 3~3.5(SC 在前高 688 之上);BCDS/BCCS 二選一。*下跌修正時避開 IC:下跌速度快、BPCS 不管設多低都容易被貫穿;市場上漲偏緩時 IC 才舒服。
引擎對應規則 掃描加 first_break_2050(長多後首次收在 20/50 均下) BPDS 修正型 +35(寬價差到支撐、DTE 3~5 個月);BCCS +30(SC 放前高之上);BPCS −20;IC −25
2025-11-07 META IC META 股價下跌即將告一段落?如何透過 IC 賺現金流?
教練怎麼說 Q3 財報後跳空下跌、跌破 3 均線+三角型態;下跌波段靠近目標價(FIB180 602)+KD 超賣 → 短期進入打底機率大。練習 IC:16JAN26 −700C/+710C 收 1.75 + −570P/+560P 收 2.65 = 4.4,最大風險 5.6。個股有報業績跳空風險 → 這 IC 在下次報業績(Q4)前出場。
引擎對應規則 個股 IC 從「擋掉」改成「跌完打底(跌破 3 均線後到目標+STO ≤25)才給」;接 Finnhub 財報日,個股 IC 在財報前 N 天強制出場(pre_earnings);DTE 內有財報則警示
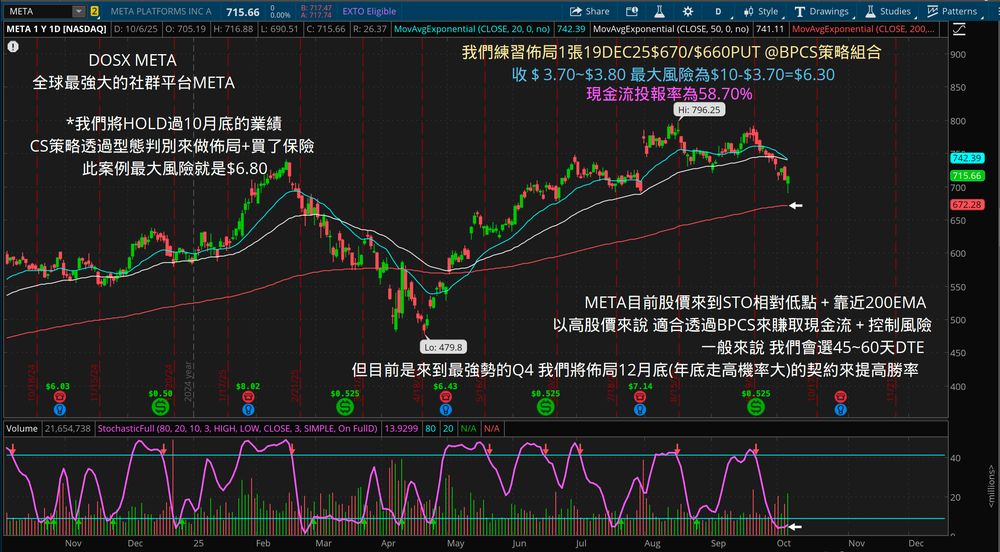
2025-10-07 META BPCS META@BPCS 策略案例練習
教練怎麼說 STO 相對低點+靠近 200EMA → 高股價股適合 BPCS 賺現金流+控制風險;一般 45~60 天,但 Q4 最強勢 → 佈局 12 月底提高勝率:19DEC25 670/660 PUT 收 3.7~3.8,最大風險 6.3(58.7%);HOLD 過 10 月底財報(CS 透過型態佈局+買了保險,最大風險就是 6.3)。
引擎對應規則 同 2025-A setup B;BPCS 不因財報出場(買了保險);Q4 例外已寫在手冊
META BPCS 案例練習
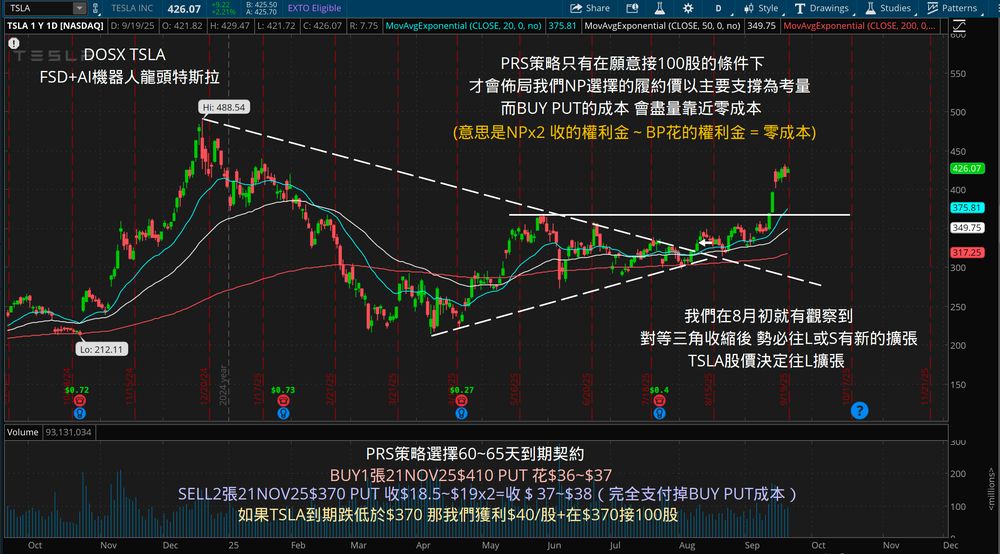
2025-09-17 TSLA PRS TSLA 的 PRS 策略示範與邏輯
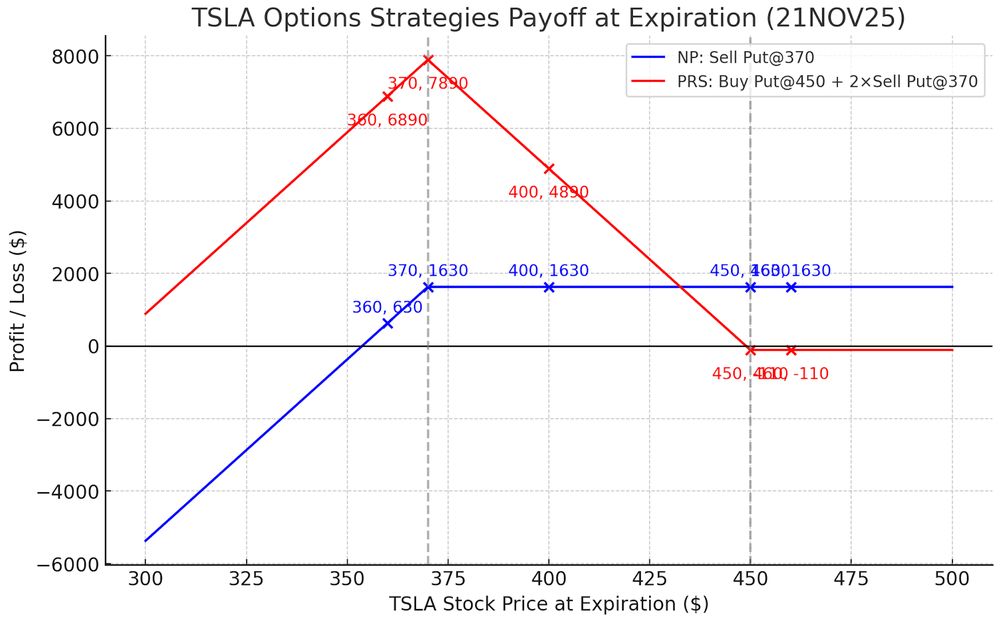
教練怎麼說 PRS 只在願意接 100 股的條件下佈局;NP 履約價以主要支撐為考量(370=對等三角頂/突破位);BUY PUT 略價外(410 vs 416)盡量零成本;選 60~65 天:BUY 21NOV25 410P 花 36~37、SELL 2×370P 收 37~38(完全付掉 BP);到期跌破 370 → 獲利 40/股+在 370 接 100 股。
引擎對應規則 PRS 的 BP 一律「略價外一檔」;SP 放主要支撐;PRS DTE 改 60
TSLA 的 PRS 策略示範與邏輯
2025-08-14 TSLA CALL_BFLY TSLA 目前適合佈局 CALL BUTTERFLY 嗎?
教練怎麼說 過去幾個月對等三角收縮、過去幾天確實往 L 擴張 → 可架 CALL BUTTERFLY,選 60~65 天:BUY 340C+SELL 2×380C+BUY 420C 花 6.8~7;關鍵在 SELL CALL 履約價:9~10 月偏弱 → 選 OTM 靠近 70% 即可;最大獲利 40−7=33(470%)。
引擎對應規則 CALL 蝴蝶 DTE 改 60;有券商鏈時 body 取 OTM≈70% 的履約價;結構下翅 ATM/body/對稱上翅
TSLA CALL BUTTERFLY 的實際部位(三個履約價、各幾張)
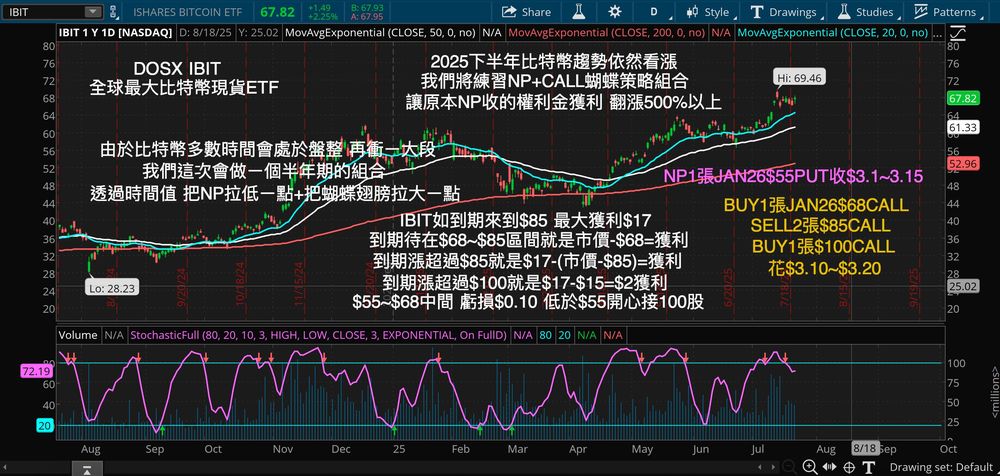
2025-07-23 IBIT NP_CALL_BFLY IBIT 如何透過 CALL 蝴蝶讓 NP 權利金翻 500%?
教練怎麼說 比特幣多數時間盤整再衝一大段 → 做半年期組合:NP JAN26 55P 收 3.1 + BUY 68C/SELL 2×85C/BUY 100C 花 3.1~3.2(透過時間值把 NP 拉低、翅膀拉大);到 85 最大賺 17、漲過 100 賺 2、55~68 之間 −0.10、低於 55 開心接 100 股。
引擎對應規則 新增策略 NP+CALL 蝴蝶(願接的 ETF/個股,DTE ~150,NP 放支撐/200EMA、蝴蝶下翅 ATM/body 壓力/上翅拉大)
IBIT:如何透過 CALL 蝴蝶讓 NP 權利金翻 500%
2025-07-18 NVDA PRS 一起來練習 PRS 策略吧!
教練怎麼說 週線 ATH+STO 96 → 短期拉回機率大:BUY 19SEP25 170P 花 9.75 + SELL 2×160P 收 6.10×2 = NET CREDIT 2.45;到期低於 160 → 成本 160−10−2.45=147.55;160~170 → BP 獲利+2.45;就算業績優於預期上漲也有 NC 2.45。
引擎對應規則 同 2025-E:BP 略價外一檔(170 vs 173)、SP 放前高支撐、正現金流加分
2025-06-16 QQQ BPDS QQQ 靠近壓力區+STO@80 過熱反轉,佈局 JUL31 BPDS 525/520 花 1.66 合理嗎?
教練怎麼說 型態+賺賠率搭配 BPDS 相對合理;也能考慮 BCCS JUL31 545/550 收 1.8~2(二選一):BPDS 勝率 <3 成(要跌破 525)、BCCS >7 成(不創新高就賺)。所有 DOS 策略關鍵在張數 —— 不想大資金重壓短線波動才用 DOS 組合;任何帳戶都不該滿滿的 DOS 佈局。
引擎對應規則 BPDS 反轉型:窄價差(ATM/ATM 下一檔)、45 天;引擎加 max_open_positions(20)與 max_total_risk_pct(100%)
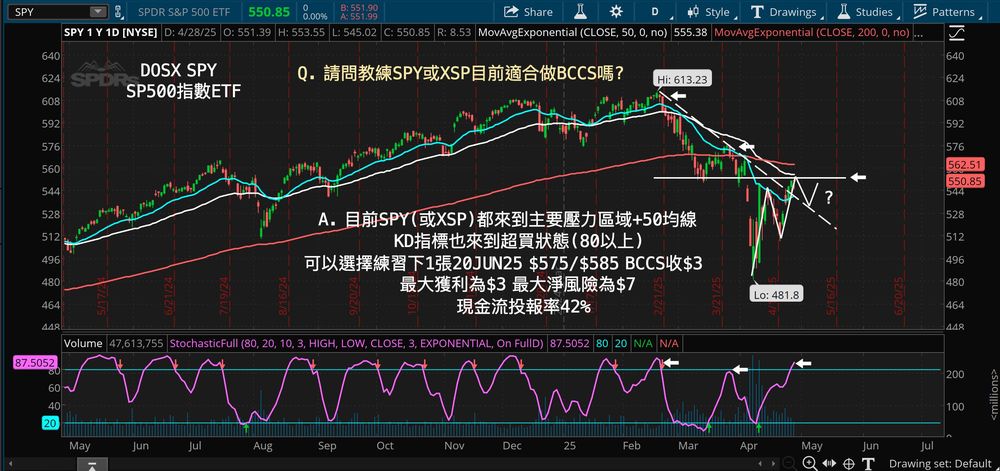
2025-04-29 SPY BCCS SPY 或 XSP 目前適合做 BCCS 嗎?
教練怎麼說 來到主要壓力區+50 均線、KD 超買(80 以上)→ 練習 20JUN25 575/585 BCCS 收 3,最大獲利 3、最大淨風險 7(42%)。
引擎對應規則 BCCS 反轉型 setup B(壓力+超買,SC 在壓力區以上)已實作
SPY/XSP 目前適合做 BCCS 嗎?
2025-03-10 TSLA CALL_BFLY 一起來練習 CALL BUTTERFLY 佈局吧!
教練怎麼說 TSLA 連跌 7 週、短期嚴重超賣 → 短期有機會反彈,但趨勢下跌走弱、任何反彈後續賣壓大 → 用蝴蝶花 700 參與 100 股反彈(2.66%):BUY 25APR25 260C(ATM)+SELL 2×300C(下跌波段 FIB50 309 附近)+BUY 340C(FIB23.6),DEBIT 7~7.5。
引擎對應規則 CALL 蝴蝶新 setup「低檔反彈型」:連跌後 STO ≤20+20/50 均下+距高 ≥15% → +25(取代 200 均下的扣分),body 放下跌波段 FIB50
2024-12-06 XSP BPCS XSP 突破後我在 12/02 佈局 JAN25 605/585 BPCS,是否一定要等 DTE21 或收 6~7 成才平倉?到 FIB150~180 就平比較優?
教練怎麼說 突破 602 佈 BPCS 合理,但 SELL PUT 應該選在支撐區域「以下」—— 選 600 而非 605(不能只因權利金高就往上放);股價一旦靠近 615(FIB150~180)想積極獲利出場也 OK。
引擎對應規則 BPCS 的 SP 一律放在支撐 ×0.997 以下取整(不貼在支撐上) BPCS 記錄目標=上漲波段 FIB150;到目標且已賺 ≥50% MP → target_reached 積極出場
2024-12-05 AMZN IC 我 11/27 建了 IC(220/240 BCCS+200/180 BPCS 收 6.33),邏輯是有支撐壓力區+後續盤整機率大,對嗎?
教練怎麼說 妳當下進場時 AMZN 正往 L 突破並擴張,所以不是所謂的盤整機率大;表態後拉回並續走 L,BCCS 被貫穿很合理。BCCS 的 SC 應該至少設在 225(FIB180)以上。
引擎對應規則 IC:近 5 根內剛突破 → −25「剛突破擴張不是盤整」 多頭時 IC 的 SC 至少放上漲波段 FIB180 之上
2024-11-07 COIN BPCS 一起來練習 BPCS 策略吧!
教練怎麼說 川普當選、加密貨幣股雞犬升天 → 利用高波動創造高權利金:SELL JAN25 200P+BUY 190P 收 2.5~2.7,最大淨風險 7.5(33%);200~195(FIB50/200EMA)為明顯支撐。
引擎對應規則 HV ≥ 50% 提示「高波動→權利金厚,SP 可放遠一點的明顯支撐」;SP 候選本來就含支撐/200EMA
2024-10-29 GOOGL NP_CALL_BFLY 如何在報業績前零成本建立 CALL BUTTERFLY?
教練怎麼說 不介意在 150 區域接 100 股 → NP DEC24 150P 收 2.05;拿 NP 收的錢佈 29NOV24 170/180/190 CALL 蝴蝶花 1.78 = 零成本 CALL BUTTERFLY SETUP(body 180 ≈ FIB150)。
引擎對應規則 NP+CALL 蝴蝶:財報 30 天內顯示「財報前零成本參與」提示;蝴蝶 body 候選加上漲波段 FIB150(三角/突破時)
2024-09-25 SPY BPDS/PRS BPDS 策略 vs PRS 策略與變化,你也有觀察到了嗎?
教練怎麼說 同時佈局 BPDS 與 PRS 後,SPY 拉回靠近 FIB50(537)—— 如當時沒選擇出場,之後反彈創高,兩種策略又出現什麼變化?(拉回到目標就該出)
引擎對應規則 PUT 蝴蝶/PRS/BPDS 記錄拉回目標=上漲波段 FIB50;股價到目標且有賺 → target_reached 出場
2024-09-19 TSLA NP_CALL_BFLY 如何透過 NP+BFC 策略創造上萬倍投報率?
教練怎麼說 TSLA 三角收縮、10 月 Robotaxi+Q3 財報 → 15NOV24 230/260/290 CALL BUTTERFLY 最大風險 4.5~5、最大獲利 25(500%);願接 100 股 → 搭 15NOV24 180P(OTM80%)收 4.9 → 成本降到 0.10。
引擎對應規則 NP+CALL 蝴蝶的 NP:有券商鏈取 OTM≈80% 的履約價
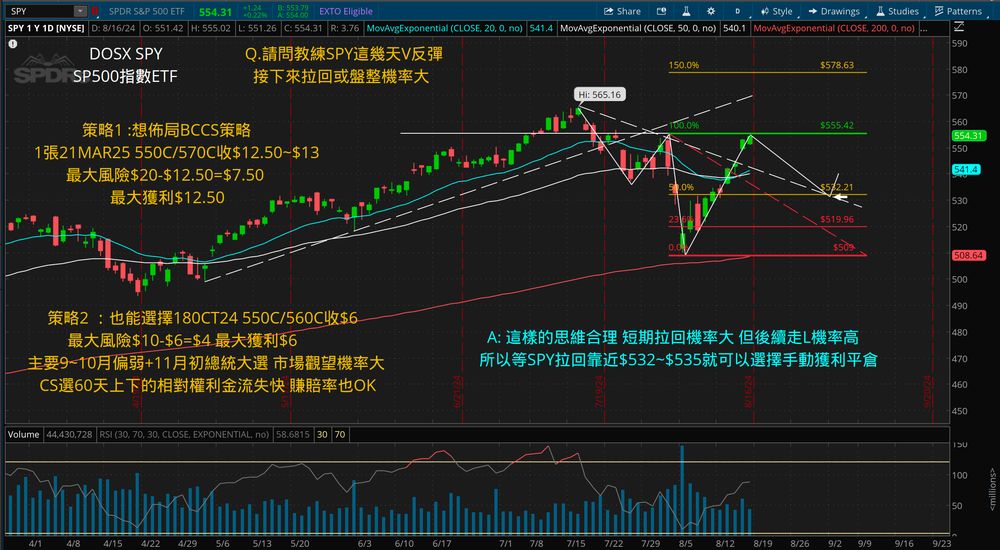
2024-08-16 SPY BCCS SPY 這幾天 V 反彈,接下來拉回或盤整機率大,想佈局 21MAR25 550/570 BCCS 收 12.5,合理嗎?
教練怎麼說 思維合理:短期拉回機率大,但後續走 L 機率高 → 等 SPY 拉回靠近 532~535(FIB50)就可以手動獲利平倉;也能選 18OCT24 550/560 收 6(60 天)—— 9~10 月偏弱+11 月大選、CS 選 60 天權利金流失快、賺賠率也 OK。
引擎對應規則 BCCS 記錄拉回目標=上漲波段 FIB50;到目標且已賺 ≥50% MP → 出場 DTE 預設 45~60 不變(教練偏好 60 天)
SPY 看拉回:長期 BCCS(6 個月以上、價差 20)vs 短期 BCCS(60 天、價差 10)
2024-06-11 AMD CALL_BFLY 如何透過 FIB 與 OTM 找出 BUTTERFLY 的「碟身」履約價?
教練怎麼說 VIX 相對低 → 偏好降低成本策略=BUTTERFLY SETUP;以 3 月拉回波段做 FIB,短期壓力區=185(OTM83)→ 26JUL24 170/185/200 CALL 成本 1.9、最大獲利 13.1。
引擎對應規則 VIX <15 → CALL/PUT 蝴蝶 +10;CALL 蝴蝶 body 候選加「下跌波段 FIB50」與券商 OTM≈70~83%
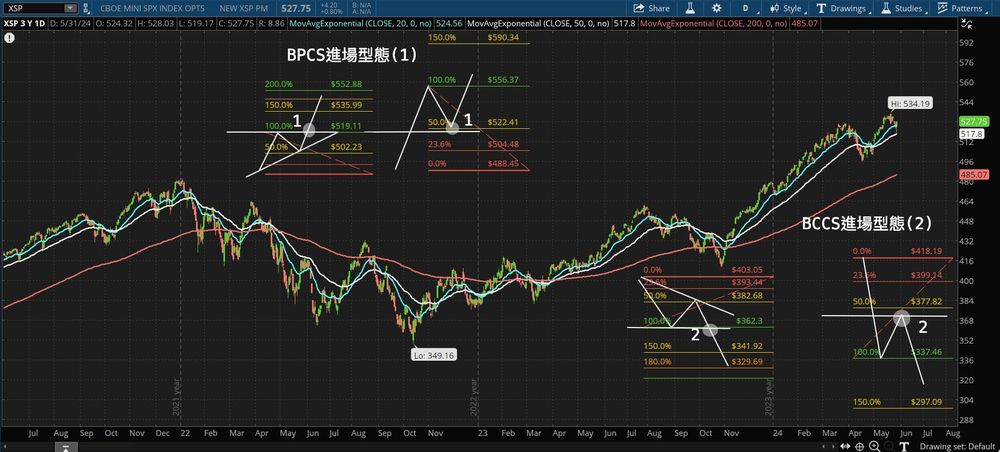
2024 XSP BPCS/BCCS BPCS & BCCS 策略進場型態
教練怎麼說 BPCS 型態(1):拉回 FIB50 後再突破前高(FIB100);BCCS 型態(2):反彈到下跌波段 FIB50 後再跌破。
引擎對應規則 BCCS 新 setup E:反彈到下跌波段 FIB50 ±2%+動能轉弱 → +25
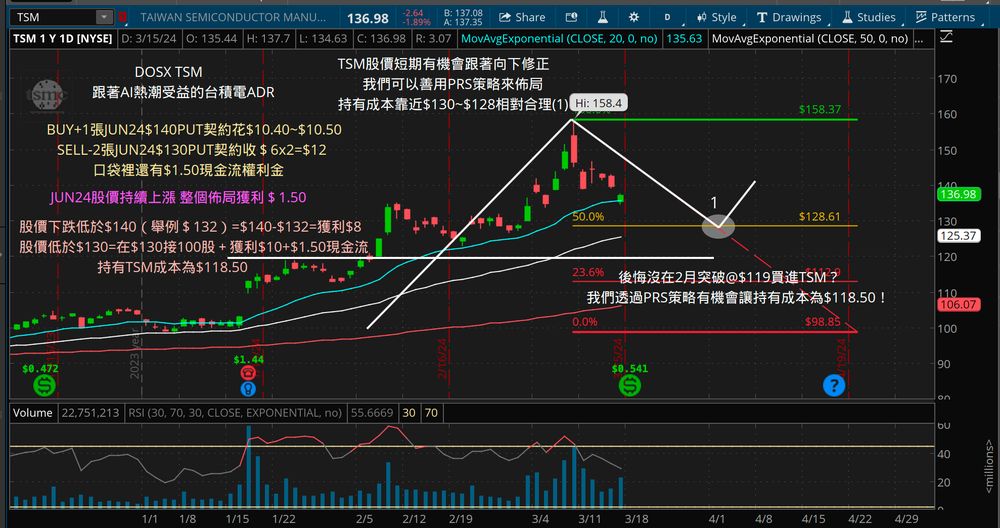
2024-03-14 TSM PRS 後悔沒在 2 月突破買進 TSM?如何善用 PRS 抓住第二次機會
教練怎麼說 TSM 142 短期有機會修正:BUY JUN24 140P 花 10.4~10.5 + SELL 2×130P 收 6×2 → 口袋 +1.5;股價跌破 130 → 130 接 100 股+獲利 10+1.5 → 成本 118.5(低於 2 月突破位 119)。
引擎對應規則 同 PRS:BP 略價外、SP=FIB50 支撐、正現金流
TSM 短期可能向下修正 —— 用 PRS 把持有成本佈局在 $130~$128
2024-03-14 NVDA IC NVDA 的 IC 策略練習佈局案例
教練怎麼說 最高 974 → 以 OTM 機率為主選履約價:JUN24 −1150C/+1160C BCCS 收 1.8~2(OTM80%);選 50 均線區域以下 −700P/+690P BPCS 收 2.15~2.5(OTM76%);共收 3.95~4.5,最大虧損 6.05~5.5。
引擎對應規則 個股 IC 不再一律擋掉:非打底時上限「可考慮」、履約價拉到 ±1.3 EM 以外(OTM 76~80%)+財報前出場
2024-03-07 TSLA BPCS 三角突破做了 APR24 195/175 BPCS 收 6.48,現在拉回,該先平倉還是等 DTE21?
教練怎麼說 CREDIT SPREAD 的 BUY 單就是妳的停損(最大虧 13.52);DTE21 規則對 XSP 的 IC 長期佈局比較能看到複利,個股頭條風險多、要多搭配型態與 ROLLING。現在平倉約 12.35 → 對未來不看好就以「權利金翻一倍」為停損出場;覺得只是短期頭條風險、後續上漲機率大 → 把 APR 換約到 SEPT24 195/175(收約 11.5,換約成本 0.8)。下次可同時搭 BCCS 提高權利金、降低風險。
引擎對應規則 credit spread 新增停損:平倉成本 ≥ 2× 收到權利金 → stop_loss;趨勢仍在(200 均上+STO 低檔)則改往遠月 roll
2024-02-19 SMCI PUT_BFLY 一起來練習 PUT BUTTERFLY 策略吧!
教練怎麼說 SMCI 急漲急拉回、後續區間游蕩機率大 → 19APR24 800/700/600 PUT 組合設 15~17 限價;到期高於 800 或低於 600 虧 15~17;靠近並高於 700 最大獲利 83(488%)。
引擎對應規則 掃描加 sharp_reversal(52 週高在近 10 根內、已回落 ≥12%)→ PUT 蝴蝶 +20;結構 ATM/支撐/對稱已符合
2024-01-29 NFLX PRS/PUT_BFLY NFLX 用哪種策略佈局最適合?
教練怎麼說 明顯上漲型態(任何拉回買進持有 OK)、RSI 過熱但可能維持超買緩走 L → 願接選 PRS(BUY APR24 545P 花 21.5+SELL 2×505P 收 21,淨 +0.5~1;SELL 履約價要靠近明顯支撐 505);不接選 PUT 蝴蝶(再 BUY 465P 花 4.8,成本 5.3~6);跌破 505 接股成本 505−40=465。
引擎對應規則 PRS 的 BP:現價下方 5% 內有小支撐就放那裡(545),否則下一檔
2024-01-11 NVDA PUT_BFLY 如何透過 PUT BUTTERFLY 組合降低將近 90% 的成本風險?
教練怎麼說 NVDA 三角突破、有機會漲到 560(FIB EX 1:1)再拉回;短期支撐 495(20 均)~505(突破區)→ JUN24 +540P/−2×490P/+440P 成本 6.85(直接買 540P 要 52+,成本降 87%);533~490 都獲利,暴跌低於 440 也只虧 6.85。
引擎對應規則 PUT 蝴蝶結構(ATM/支撐 body/對稱、沒反轉訊號拉長 DTE)已符合
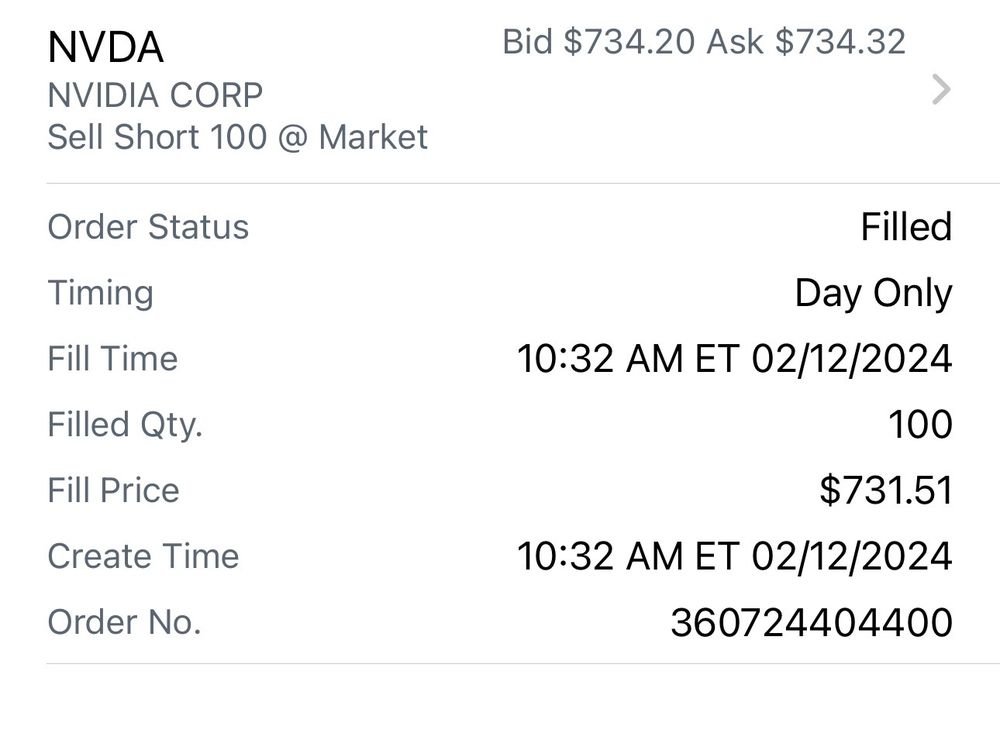
放空 NVDA 100 股 + NP×2:放空搭配 NP 提供上漲保護(類似 PRS 的鏡像)
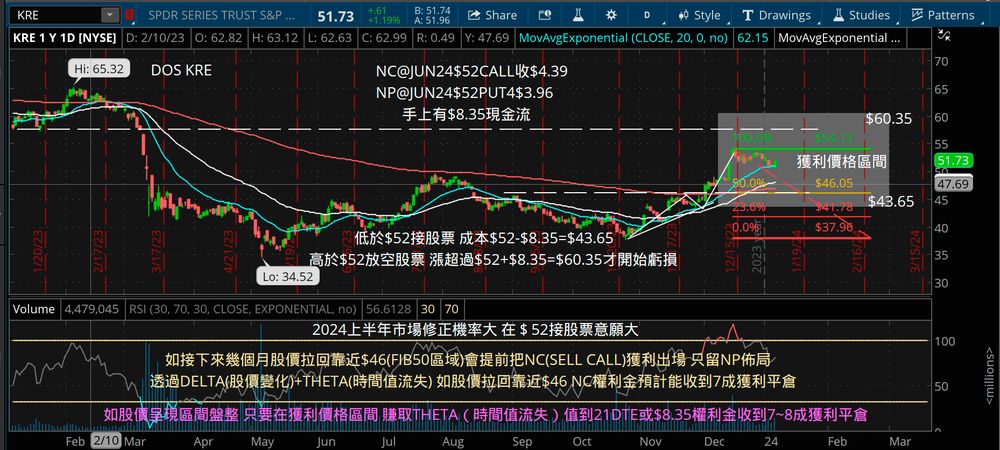
2024-01-05 KRE STRANGLE KRE 案例討論
教練怎麼說 NC JUN24 52C 收 4.39 + NP JUN24 52P 收 3.96 = 8.35:低於 52 接股成本 43.65、高於 52 放空、漲過 60.35 才虧;2024 上半年修正機率大 → 在 52 接股意願大。股價若拉回近 46(FIB50)→ 提前把 NC 7 成獲利出場只留 NP;區間盤整就賺 THETA 到 21 DTE 或收到 7~8 成平倉。
引擎對應規則 Strangle 不自動交易;手冊補「拉回到 FIB50 先平獲利那一腳」
KRE:Cover Strangle 的實際部位
#1 BPCS 多頭賣權價差 Bull Put Credit Spread
CS・收錢
低風險「現金流」 看漲/看不跌 DTE 45~60 天(Q4 例外:佈到 12 月底)—— **setup B(來到 200EMA/支撐+STO 低檔)引擎會改用 90 天**定價與開倉
「替 NP 策略買保險」—— 想 NP 又不想接股票
🖼 筆記原圖
BPCS 建倉的兩種位置:三角突破後的支撐帶,以及回測時的第二次建倉點
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
95
BP
85
現價 100
Breakeven 93.7
MP +1.26
ML -8.74
上方=賺 下方=賠
淨權利金
收 1.26
組成 SELL PUT(支撐區/200EMA/OTM 70~85%)+ BUY PUT(更價外,價差 $5~$10)
使用時機 對未來股價「看漲(或看不跌)」,佈局時馬上收現金流;期待 2 張 PUT 過期無效、賺權利金價差。
最大風險 ML 履約價差 − 收到的權利金
最大獲利 MP 佈局時收到的權利金
賺賠率 收到單邊價差的 33% 以上 (1/3=ML:MP 正好 2:1,冒兩塊賺一塊;引擎硬門檻 min_credit_ratio)
適用標的 1. 指數 XSP(最佳,歐式現金結算不接股) 2. 龍頭股/ETF/REITS。個股只做大型龍頭(GOOGL/AMZN 等),且最好在「財報後隔天+跳空表態」才進。
進場條件 股價三角突破 + 3 均線(20/50/200)上 = BPCS SETUP(股價走強) 股價一定要在 200 均上 教練 2025/10 加碼條件:高股價股來到 STO 相對低點+靠近 200EMA → BPCS 先決定 SP 履約價(賣點決定風險與賺賠率),再決定 BP 步驟 Step1 選擇要佈局的指數 ETF 或 XSP Step2 透過股價型態找出主要支撐/壓力區、STO(RSI) 超賣超買 Step3 三角突破+3 均線上 → BPCS SETUP Step4 選 45~60 天 DTE,履約價放主要均線/支撐(Q4 可佈到 12 月底) Step5 評估願意承受的風險金額(單一策略價差 ≤10 點;股價 <100 可 ≤5) Step6 LIMIT 下單(非 MARKET),等 FILLED 或調整金額 Step7 規劃出場(股價/DTE21/組合評估) 常犯錯誤 持有契約到過期(最佳勝率=持有不低於 21 DTE) 履約價差太近($5 vs $10:永遠選「價差大+低張數」) 佈局期間把價差拆散只剩 SELL(BP 是你的最大虧損保護) 出場 權利金收到 70% 即平倉(GTC 限價 30% 買回) DTE ≤ 21 平倉或換約(大數據最大勝率時間點) 10 均下穿 50 均(MovingAvgCrossover 箭頭)→ 反轉機率大 → 平倉 碰到 SP 履約價 → 一定換約或平倉(Rolling) 跌破 SP 的調整(教練 SLV 2026/3):BPCS 就是 NP+BP(買保險),續走 L 機率不大 → 直接平倉;仍看多 → 往遠月 ROLL(MAY 65/55 花 3~3.5 平倉,AUG 65/55 收 4~4.5,淨收);STO 靠近 20 時就算平倉也不建議馬上轉 BCCS,耐心等 BCCS 機會 反彈失敗(教練 SNOW 2026/2):個股頭條風險多、當初視為「反彈+築底」,一旦跌破前低呈現 LL → BPCS 平倉轉 BCCS CS 輪替(DOS 筆記稱摩天輪):BPCS 獲利平倉後找點架 BCCS 範例 QQQ 看漲:SP $378(ATM) 收 8.23 + BP $368 花 5.05 = 淨收 3.18;MP 3.18,ML 6.82,MP:ML = 1:2.14。教練實單 2025/10/6 META:SELL 670P / BUY 660P DEC19 ×10,淨收 3.75。
TD 下單 下單選 Vertical → Bid
我的補充 我的補充:SP 三個候選(支撐區/200EMA/1σ EM)畫面並列,見「待確認 #2」。
#2 BCCS 空頭買權價差 Bear Call Credit Spread
CS・收錢
低風險「現金流」 看跌/看不漲 DTE 45~60 天(引擎固定 52;**長期看拉回那一版 6 個月+價差 20 引擎沒有**,要手動下)
「不需要股票也能 SELL CALL」—— 用 BC 當保證抵押
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SC
105
BC
115
現價 100
Breakeven 106.5
MP +1.52
ML -8.48
上方=賺 下方=賠
淨權利金
收 1.52
組成 SELL CALL(壓力區以上/200EMA/OTM 70~85%)+ BUY CALL(更價外,價差 $5~$10)
使用時機 對未來股價「看跌(或看不漲)」,佈局時馬上收現金流;期待 2 張 CALL 過期無效。實戰:手上有「買股+SC」時,股價到關鍵高點+超買 → 可賣股+架 BC 變 BCCS 平衡虧錢的 SC。
最大風險 ML 履約價差 − 收到的權利金
最大獲利 MP 佈局時收到的權利金
賺賠率 收到單邊價差的 33% 以上 (1/3=ML:MP 正好 2:1,冒兩塊賺一塊;引擎硬門檻 min_credit_ratio)
適用標的 1. 指數 XSP(最佳) 2. 龍頭股/ETF/REITS。個股同 BPCS 限制。
進場條件 A 趨勢型:股價三角跌破 + 3 均線(200/50/20)下 = BCCS SETUP(股價走弱) B 反轉型(教練實戰):來到主要壓力區+STO/KD 超買 → SC 訂在壓力區以上 先決定 SC 履約價,再決定 BC 步驟 同 BPCS 七步驟(Step3 換成三角跌破+3 均線下) 長期看拉回:BCCS 到期日可 6 個月以上、價差 20;短期 60 天、價差 10(2024.08.18 SPY)—— ⚠️ 引擎只有短期那一版 :BCCS 固定 52 天,價差寬度只會是 5 或 10,沒有任何路徑產生 20。長天期 BCCS 要手動下 常犯錯誤 出場 權利金收到 70% 平倉;DTE ≤ 21 平倉/換約 10 均上穿 50 均 → 反轉 → 平倉 碰到 SC 履約價 → Rolling CS 輪替(DOS 筆記稱摩天輪):BCCS 獲利平倉後找點架 BPCS 範例 SPY 看跌:SC $441(ATM) 收 8.72 + BC $451 花 3.79 = 淨收 4.93;MP 4.93,ML 5.07。教練 2025/4/29 SPY 550 反彈到壓力+50 均+KD 超買:20JUN25 $575/$585 BCCS 收 $3,MP 3 / ML 7,現金流投報率 42%。
TD 下單 下單選 Vertical → Bid
我的補充 我的補充:筆記寫「BCCS 一定要 200 均下」,但教練實戰兩次都是在高檔壓力區+超買做的,所以引擎接受兩種 setup(見「待確認 #7」)。
— BCDS 多頭買權價差(常搭 NP) Bull Call Debit Spread
DS・付錢
降低成本(Debit) 看漲(起漲點) DTE 3~6 個月(跟著 NP);純 BCDS 45~60
小資金大報酬:股價太高不想買,但想參與後面的上漲
🖼 筆記原圖
小資金大報酬:BCDS+NP —— 股價太高不想買,但想參與後面的上漲
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BC
100
SC
115
現價 100
Breakeven 103.5
MP +11.51
ML -3.49
上方=賺 下方=賠
淨權利金
付 3.49
組成 BUY CALL@ATM + SELL CALL@高於 ATM(同到期日);常再加 NP(願接價位)付掉成本
使用時機 從線型覺得是低點(看漲)又沒足夠資金;績優股出現漂亮 L@PC 型態+三角收縮突破(2025/08/11 AAPL case)。通常搭配 NP 來降低 BCDS 持有成本。
最大風險 ML BCDS 成本(若搭 NP:淨支出,另加跌破 NP 接股)
最大獲利 MP 履約價差 − 成本(AAPL:BC230/SC260 → MP $30−3=$27,賺賠率 9 倍)
賺賠率 個位數到數十倍
適用標的 績優股/ETF(AAPL、TSLA、IBIT 案例);XSP 可做但沒有 NP 可搭。
進場條件 型態剛突破的起漲點+均線上+動能強(AAPL 8/6 案例) SC 履約價抓 FIB 180/200(三角收縮突破的量幅)或主要壓力區 NP 履約價 = 支撐區、願意接的價位 步驟 BC 選 ATM、SC 選 FIB180/200 或主壓力、DTE 隨 NP 拉長(AAPL 案例 6 個月) NP 收的錢 ≥ BCDS 成本 → 幾乎零成本參與上漲 常犯錯誤 追在已經漲一段的位置(不是起漲點) 只看單腳的 % 損益(教練:% 沒有意義,看組合淨值) 出場 股價短期已漲一大段+到目標價/主要壓力(如 $260)→ BCDS 先獲利出場,NP 留著或一起平 才剛突破起漲 → 留著 沒續走 L(教練 MSFT 2026/6):買方策略久放吃虧,跟股票一樣「型態改變就停損」,且要比股票更積極;或平倉後把剩餘權利金往下 ROLL(440/515 → 380/415)大幅提高勝率(不增加支出) 範例 TSLA:BC$200/SC$300 + NP$170 → BCDS 成本 32.8,NP 收 31.25,淨成本 1.55;股價 >300 賺 98.45(6370%)。AAPL:BC230 花 18.4 + SC260 收 6 + NP215 收 9.4 → 淨付 3,MP 27,ML 3(+215 接股)。
TD 下單 Vertical → Bid(+ 單腳 NP)
— BPDS 空頭賣權價差 Bear Put Debit Spread
DS・付錢
降低成本(Debit) 看跌/看拉回(正面對決) DTE 反轉型 45 天;修正型 3~5 個月
教練 SPY 2025/11:VIX 高、想正面對決空頭 → BPDS 是最佳策略(BUY ATM PUT+SELL 支撐 PUT)
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BP
100
SP
90
現價 100
Breakeven 97.2
MP +7.16
ML -2.84
上方=賺 下方=賠
淨權利金
付 2.84
組成 BUY PUT@ATM + SELL PUT@支撐(寬價差、長 DTE)或 ATM 下一檔(窄價差、45 天)
使用時機 兩種:(1) 修正型(SPY 2025/11):長多後第一次收在 20/50 均下+VIX 高 → 接下來下跌(至少看不漲)機率大,BUY 30APR26 660P+SELL 610P 花 12~13,最大獲利 50−12=38(316%);BCDS/BCCS 二選一即可。(2) 反轉型(QQQ 2025/6):靠近壓力區+STO 80 過熱反轉 → JUL31 525/520 花 1.66(最大 3.34),或改 BCCS 545/550 收 1.8~2 —— BPDS 勝率 <3 成但賺賠率高、BCCS 勝率 >7 成,二選一。
最大風險 ML BPDS 成本
最大獲利 MP 履約價差 − 成本
賺賠率 SPY 案例 1:3.2;QQQ 案例 1:2
適用標的 任何有流動性的標的(XSP/ETF/個股)。
進場條件 修正型:長多後首次收在 20/50 均下+VIX ≥ 20 → SP 放主要支撐/FIB50、DTE 3~5 個月 反轉型:壓力區+STO 超買 → 窄價差(ATM/ATM 下一檔)、45 天 所有 DOS 策略關鍵在張數 —— 不想大資金重壓短線波動;帳戶不該滿滿的 DOS 步驟 BP 選 ATM;SP 依 setup 選支撐(寬)或下一檔(窄) 常犯錯誤 出場 股價到 SP 履約價 → 手動獲利 型態改變(反創高+動能翻上)→ 停損 DTE < 21 換約 範例 SPY 659(2025/11/21):BUY 30APR26 660P+SELL 610P 花 12~13,最大獲利 38、最大風險 12。QQQ 527(2025/6/13):JUL31 525/520 PUT 花 1.66,最大獲利 3.34。
TD 下單 Vertical → Bid
我的補充 原本我把 BPDS 當「PRS/PUT 蝴蝶的組件」,教練兩個案例都是獨立佈局 → 改成完整策略。
⭐ 高優先級 #3 IC 鐵禿鷹(BPCS+BCCS) Iron Condor
CS・收錢
低風險「現金流」 區間盤整(Non-Directional) DTE 45~60 天,盡量 2 個月內
「區間盤整兩邊賺」—— Wall Street 很多人只做 IC
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
95
BP
85
SC
105
BC
115
現價 100
Breakeven 92.2
Breakeven 107.8
MP +2.78
ML -7.22
上方=賺 下方=賠
淨權利金
收 2.78
組成 BCCS(SELL CALL@EM 上緣 + BUY CALL 更高)+ BPCS(SELL PUT@EM 下緣 + BUY PUT 更低)
使用時機 對未來看「區間盤整」(小漲、小跌、盤整都能賺),賺價外契約權利金流失;同時收兩邊權利金,價差風險比例下降;不需要選方向。IC 獲利模式是「機率」→ 要固定長期下單。
最大風險 ML 貫穿一邊:該邊價差 − (BPCS+BCCS 權利金)
最大獲利 MP BPCS+BCCS 權利金
賺賠率 單邊至少收價差 33%($10 價差收 $3.3);兩邊都收到 1/3 時整組 MP:ML 正好 2:1(賺兩塊冒一塊)。每次風險 ≤ 總資產 3~5%
適用標的 XSP(沒有被執行風險)或指數 ETF(SPY/QQQ/IWM:EM 才可控)。個股完全不適合。2025/08/30:IWM 在盤整比一直往上的 XSP 更適合。
進場條件 VIX 低(≤20)不做 IC 45~60 天 DTE(盡量 2 個月內) IC 用 EM 倍數選 SELL 履約價,不走券商鏈的 OTM 帶 (BPCS/BCCS 才走):離現價 `em_mult_sell` 個 EM,引擎預設 1.0σ 。換算到期價外是 PUT 81%、CALL 87% —— CALL 端本來就超出 70~85% 帶 ,那是指數 PUT 偏斜造成的,不是設定錯(見「哪個策略用哪把尺」與 EM 換算表)上下 SELL 履約價要有空間(XSP 5~10 點寬、離現價各 1 個 EM) 步驟 Step1 選 45~60 天 DTE Step2 用 EM/IV 選 SELL 履約價(先賣點) Step3 單邊權利金 ≥ 價差 33% (引擎硬門檻 `min_credit_ratio`,收到 30~32% 一律不進場;筆記寫 25~35%,已裁決成單一數字,見「待確認 #3」) Step4 每次佈局風險 ≤ 總資產 3~5% 教練習慣把 BPCS、BCCS 分開下(不用 IC 單),一邊賺完要再架新單比較方便 常犯錯誤 上下 SELL 履約價太近(進場一定看 EM/IV,看似收很多其實容易被貫穿) 看到虧損緊張就隨便平倉(每張 SELL 都有 BUY 鎖風險,讓時間發酵) 持有到到期日(DTE<21 換約) 出場 方法一:權利金賺 50~70% 平倉;DTE ≤ 21 不管賺賠平倉 方法二(單邊被貫穿,非必要):Option1 獲利那邊平倉+Rolling 繼續收;Option2 整組平倉並 Rolling 到新約(收一樣或更多)。Rolling 後兩邊到期日可不同 Rolling 以正現金流(Net Credit)為主:$5 價差收 $2 風險 $3,換約再收 $0.5 風險降到 $2.5 CASE1 靠近未貫穿+DTE>21 → DO NOTHING;CASE2 靠近+DTE<21 → 賺錢邊平倉 Rolling;CASE3 貫穿+DTE<21 → 貫穿邊平倉 Rolling 遠期正現金流新約,另一邊也可獲利 Rolling;CASE4 貫穿+DTE>21 → 不必 Rolling,給股價反轉空間 教練 TSM 2026/6(漲破 SC、還有 4 個月):獲利那邊 BPCS 平倉並往上 ROLL(390/370 收 5.60)再收一次;被貫穿的 BCCS 留著看會不會回到 450 以下;或把 BCCS 也平倉 ROLL 到 540/560(新 BPCS 收的錢付 BCCS 虧損)。一旦突破,IC 可以調整為 BPCS 一個月看一次就 OK 範例 XSP=760 預期盤整:BCCS 800/810 收 3.35 + BPCS 700/690 收 1.35 = 淨收 4.70 ;單邊價差 10 → 最大風險 5.30、最大獲利 $470,打平區間 695.30 ~ 804.70 。單邊收到價差的 47%,遠優於 33% 的地板。
「風險不會加倍」的正確算法 (最容易算錯的地方):兩組價差各 10 點,但股價只能往一個方向走,兩邊不可能同時被貫穿 → 最大虧損只會是其中一邊 。課堂實算(上下各 10 點、共收 6.80):錯誤算法 20−6.8=13.2(報酬率 51%);正確算法 10−6.8=3.2 → 6.8/3.2 = 212% 。權利金相加、風險只算一邊,這就是 IC 的賠率結構優於單邊 CS 的原因。
區間寬窄的取捨(同一天的三個版本):窄版 780/790+760/750 收 6.80、風險 3.20;中版 790/800+750/740 收 4.96、風險 5.04;寬版 800/810+750/740 收 3.83、風險 6.17。越寬收越少但越難被貫穿 —— 選哪個取決於你對區間的信心,不是哪個報酬率數字漂亮。
TD 下單 下單選 Iron Condor → Bid(教練習慣分開下兩組 Vertical)
我的補充 大人版 IC(SP+SC 裸賣)= Short Strangle,另列在附錄。
#3-B Skewed IC 偏多鐵鷹 Skewed / Directional Iron Condor
CS・收錢
低風險「現金流」 緩漲(中性偏多) DTE 45~60 天
「對稱的 IC 一直被上漲打穿」—— 把 CALL 端推遠、PUT 端拉近
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
95
BP
87
SC
112
BC
120
現價 100
Breakeven 93.4
Breakeven 113.6
MP +1.58
ML -6.42
上方=賺 下方=賠
淨權利金
收 1.58
組成 SELL PUT(較近的支撐,離現價 0.85~1.1 個 EM )+ BUY PUT(更低)+ SELL CALL(較遠,1.05~1.25 個 EM )+ BUY CALL(更高);同到期日,四腿一起下。兩側差約 0.2 個 EM ,那就是「偏多」的全部內容
使用時機 指數長期偏多,對稱 IC 的 SELL CALL 端會反覆被上漲貫穿 —— 課程大數據也印證:股價高於 上緣的機率 19%、低於下緣只有 10%(那張表是用 16 Delta 選價量出來的,16Δ ≈ 1 個 EM —— 見 CS 總則的兩張表)。適用「SPY 持續緩漲/波動率中性偏高/預期未來 45~60 天維持緩漲」。
最大風險 ML 被貫穿那一邊的價差 − 兩邊收到的權利金(只有一邊會虧)
最大獲利 MP 兩邊權利金相加
賺賠率 同 IC:單邊至少收價差 33%;PUT 端因為離得近,收得比 CALL 端多
適用標的 SPY/XSP/QQQ 這類長期偏多的指數標的。個股不適用 —— 個股沒有「長期偏多」這個結構性理由,偏一邊就只是在猜方向。
進場條件 PUT 近、CALL 遠 :SELL PUT 約 0.85~1.1 個 EM、SELL CALL 約 1.05~1.25 個 EMSELL CALL 不能只看 EM:要落在「1 個 EM 之外 + 技術壓力區上方」兩者交集,比單純照倍數推出去安全得多 避免 VIX 極低時進場 —— IC 本質是賣波動率。挑「波動率短暫升高、但多頭結構沒被破壞的拉回」進場,勝率較高多頭結構破壞(跌破 200EMA/型態轉 LL)就不是這個策略的場景,改回對稱 IC 或 BCCS 步驟 Step1 確認標的長期偏多且目前是緩漲(不是加速噴出) Step2 DTE 45~60 天 (與所有其他 CS 一致 —— 使用者裁決;筆記寫 30~45,見「待確認 #16」) Step3 SELL PUT 放最近的有效支撐(0.85~1.1 EM),SELL CALL 放壓力區上方(1.05~1.25 EM) Step4 兩邊價差寬度可以不同;先確認單邊都收到價差 33% 以上 Step5 四腿一起下(thinkorswim 的 Vertical → IRON CONDOR),避免只成交一邊變裸露 Step6 規劃出場:50~70% 獲利就平,不要貪最後一段 常犯錯誤 兩邊等距 :那就只是普通 IC,沒有偏 —— 偏多的意義在於「給上漲留空間」把 PUT 端拉得太近去換權利金 → 緩漲變拉回時 PUT 端先被打穿,等於用偏多的名義做了一個更容易輸的部位 VIX 極低時進場(保費薄到不值得承擔 Gamma 風險) 出場 獲利 50~70% 就平倉 —— 不要貪最後一段權利金,那一段的 Gamma 風險最大 DTE ≤ 21 平倉或換約(同所有 CS) 趨勢改變就果斷處理 :SPY 出現突破、加速上漲、SELL CALL 到現價的距離掉到 1 個 EM 以內 → 原本的「緩漲 regime」已經不在了,平倉、ROLL 或只調整 CALL 端貫穿的處理照 CS 總則的 Rolling 四情境表(貫穿但 DTE>21 → DO NOTHING) 範例 SPY 650、DTE 52 天,ATM IV 16% → EM = ±39 點 (下面一律換算成 EM 倍數):BUY PUT 600(−1.3 EM,下方保護)/SELL PUT 610(−1.0 EM,較近的支撐) /SELL CALL 690(+1.0 EM,上方留緩漲空間) /BUY CALL 700(+1.3 EM,上方保護)。注意這組筆記原案兩腿都是 1.0 個 EM,是對稱的 —— 它之所以看起來偏多,是因為真實偏斜下 1 個 EM 的 PUT 到期價外 81%、CALL 卻有 87%(Δ 16 vs 10)。偏的是機率不是距離 ,這是這個策略最容易看錯的地方;要真的偏多,就把 CALL 那一組整體再往外推 0.2 個 EM(≈8 點):SELL CALL 690 → 700、BUY CALL 700 → 710(價差寬度不變)。
TD 下單 下單選 Vertical → IRON CONDOR(四腿同時成交)
我的補充 我的補充:筆記寫 30~45,使用者裁決統一回 45~60(見「待確認 #16」)。 我的補充:偏在機率、不在距離 。實測 SPY 650/52 天、帶真實偏斜(OTM PUT IV 19.5%、OTM CALL IV 12.5%):兩腿都離現價 1 個 EM(40 點)時,到期價外機率是 PUT 81%、CALL 87%(Δ 0.168 vs 0.136)—— 等距離已經自帶一半的偏移 ,指數的 PUT 偏斜幫你做掉的。見「待確認 #17」。 我的補充:筆記用 Delta 描述這個策略(PUT 15~20Δ、CALL 8~12Δ);手冊換算成 EM 是 0.85~1.1 / 1.05~1.25 個 EM ,兩者的差 ≈ 0.2 個 EM ,那正好是 `ic_skew` 要調的量(實測換算見 CS 總則的換算表)。注意這組數字目前不對應任何會執行的程式碼 —— 引擎沒有 SKEW_IC 這個策略,唯一落地的是 IC 的 `ic_skew` 旋鈕,而它在 FIB180 已經觸發的標的(SPY/XSP/IWM/DIA)上推不動,見 DEFAULT_PARAMS 的註解。 ⚠️ 引擎目前不評分這個策略 —— 它只出現在手冊,掃描結果不會推薦它(同 Cover Strangle、高點鎖利)。要納入自動掃描需要先裁決上面兩條。
#4 JIC 玉蜥蜴(BCCS+NP) Jade Lizard
CS・收錢
低風險「現金流」 續漲、盤整、拉回都能賺 DTE 3~6 個月(以 NP 為主)
只能用在「想接但股價過高」的股票;9、10 月修正季非常好用
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
93
SC
105
BC
115
現價 100
Breakeven 90.6
Breakeven 107.4
MP +2.40
ML -11.60 ↓開放
上方=賺 下方=賠
淨權利金
收 2.40
↓ 下方開放
組成 BCCS(SELL CALL 在壓力區以上 + BUY CALL)+ NP(支撐區、願意接的價位)
使用時機 股價來到「壓力區域(股價過高)+超買」,預期短期偏區間盤整,也不排斥接到股票。股票持有成本除了靠 NP 打折,BCCS 再打一次折。
最大風險 ML 續漲貫穿 BCCS:價差 − (BCCS+NP 權利金)(若 NP+BCCS 收的 ≥ 價差 → 上漲無風險);跌破 NP:接到股票
最大獲利 MP BCCS+NP 權利金
賺賠率 —
適用標的 「想接但股價過高」的個股/ETF/REITS;不能用在 XSP(不能接)。
進場條件 壓力區+STO 超買 SC 訂在壓力區以上(降低被貫穿機率) NP 訂在支撐區(願接價位),離 BCCS 遠,接到價格最好低於 200 均、接近 FIB 23 NP 收到的錢盡量 cover BCCS 費用並補償被貫穿風險 均線用 20/50/200 步驟 Step1 選「想接但股價過高」的個股 Step2 型態找 NP 支撐區 Step3 BCCS SELL CALL 在壓力區以上 Step4 到期日以 NP 為主:積極想接 3~6 個月 Step5 均線 20/50/200 常犯錯誤 用在不想接的股票/XSP NP 太靠近 BCCS(兩邊一起被夾) 出場 盤整:兩邊權利金收足 → 平倉或到期 續漲:BCCS 被貫穿 → 用 NP 收的錢補、或 Rolling BCCS 拉回:接股,成本 = NP 履約價 − 總權利金 範例 NFLX 480 壓力 490 超買:BCCS 500/510 收 3.45 + NP 400 收 10.25 = 13.7;續漲 ≥510 賺 3.7;盤整 400~500 賺 13.7;拉回 ≤400 持有成本 386.3。
TD 下單 Vertical → Bid + 單腳 NP
我的補充 業界名 Jade Lizard;筆記一處寫 JIS。BCCS 與 NP 到期日筆記留問號,我採「一樣」。
⭐ 高優先級 #5-1 CALL BUTTERFLY(BCDS+BCCS) Call Butterfly
DS・付錢
低風險「高報酬」 看緩漲 DTE 45~60 天(NP+蝴蝶可 3~6 個月;FIB 階梯型看 body 多遠,通常 3~4 個月)
法人愛用:風險極低、賺賠率倍數驚人、股價緩漲時獲利
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BC
100
SC×2
110
BC
120
現價 100
Breakeven 102.4
Breakeven 117.6
MP +7.62
ML -2.38
上方=賺 下方=賠
淨權利金
付 2.38
組成 BUY CALL(下翅)+ SELL 2 CALL(body=主壓力區)+ BUY CALL(上翅);兩翅可不對稱=Broken Butterfly
使用時機 對未來「看緩漲」,在有效控制風險下追求數倍到數十倍賺賠率。教練用 NP 收的錢佈局。
最大風險 ML 淨支出(通常個位數或 <$1)
最大獲利 MP 翅寬 − 淨支出(數倍到數十倍)
賺賠率 TLT 案例 body 為最大收益點 1:4.7
適用標的 SPY、QQQ、指數 ETF 都很棒;2023 年底 TLT、IWM;2025 IBIT(NP+蝴蝶半年期);TSLA 也問過。
進場條件 趨勢看漲(3 均線上) STO ≤ 20 架 CALL BUTTERFLY 勝率高(起漲) 股價呈對等三角收縮,且過去幾天確實往 L 方向擴張 先選 SC(蝴蝶身體)= 主要壓力區 或 OTM 70~85%;再決定翅膀寬度,盡量平衡 FIB 階梯型(教練 SLV 2026/8) :出現 L@PC 型態 + 三角突破、股價剛站上波段高時,整組錨在 FIB 上而不是以 ATM 為基準 —— 下翅=剛突破的波段高 、body=FIB200 、上翅對稱(自然落在 FIB300)步驟 Step1 45~60 天 DTE(賺內含值波段,不選 3~6 個月;例外:搭 NP 做半年期。FIB 階梯型另計 ,見 Step2b) Step2 找主要壓力區=SELL CALL 履約價(或 OTM 70~85%) Step2b FIB 階梯型 :body 放 FIB200,但要取整數關卡、且往現價方向取 ——SLV 的 FIB200 是 71.14,教練取的是 70 不是 71/72。body 是獲利目標,往外推一檔等於把目標變更難達到;靠整數關卡則讓三支腳一起落在 60/70/80。接著 body 離現價越遠、DTE 就要拉越長 :SLV 的 body 離現價 12.3%,45 天的 EM 走不到,所以選 18DEC26(114 天)而不是 60 天 Step3 股價來到 SELL CALL 履約價(價平)→ 手動獲利出場 Step4 低於 21 DTE → 手動出場並找新約 Rolling 常犯錯誤 在已經漲一大段、超買時才架(緩漲空間被吃掉) body 選太近(沒空間) body 放遠了、DTE 卻沒跟著拉長 :到期前根本走不到 body,等於買一張注定拿不到最大獲利的彩券(引擎已擋:算出來要 >150 天就不用 FIB 階梯)出場 股價到 body(SC 履約價)→ 手動獲利出場(最大收益點) DTE < 21 → 出場/Rolling 範例 XSP:BC450 花 14.56 + SC460×2 收 8.68×2 + BC470 花 4.55 → 淨付 1.75;P=459 賺 7.25,P=465 賺 3.25,P≥470 或 ≤450 賠 1.75。TLT 92.6:95/100/105 淨付 0.88,P=100 最大 +4.12(原文 P=99 寫 +8.12 有誤,應 +3.12)。IBIT 67.8:NP JAN26 55P 收 3.1 + BUY 68C / SELL 2×85C / BUY 100C 花 3.1~3.2 → 到 85 最大賺 17。SLV 62.32(2026/8,FIB 階梯型):波段 49.62→60.38,18DEC26 BUY 60C/SELL 2×70C/BUY 80C 花 1.70 → 到期 70 最大賺 10−1.70=8.30,最大投報率 488% ;只要到期落在翅膀裡(60~80)基本上都能獲利。
TD 下單 下單選 Butterfly → Bid
我的補充 FIB 座標系要注意:引擎上漲波段的 FIB「0」就是波段高,TOS 圖上標的是「100%」——標籤相反、價位相同;延伸位(150/180/200)兩邊一致,不會混淆。 翅寬不必硬湊 $5/$10:FIB 階梯是等距的,三支腳落在相鄰的延伸位上,翅寬自然就出來(SLV 剛好是 10)。
實戰 0723 NP+CALL 蝴蝶(用 NP 收的錢架蝴蝶) Naked Put + Call Butterfly
CS+DS・收+付
低風險「高報酬」 長期看漲、願接、多數時間盤整再衝一段 DTE 120~180 天(半年期)
IBIT 案例:NP 收 3.1 付掉蝴蝶 3.1~3.2 → 淨 0;到 85 最大賺 17,權利金翻 500%
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
92
BC
100
SC×2
110
BC
120
現價 100
Breakeven 101.7
Breakeven 118.3
MP +8.27
ML -15.68 ↓開放
上方=賺 下方=賠
淨權利金
付 1.68
↓ 下方開放
組成 SELL PUT(願接價/支撐、OTM)+ BUY CALL(ATM)+ SELL 2 CALL(body=壓力/目標)+ BUY CALL(上翅)
使用時機 趨勢看漲(3 均線上)、標的多數時間盤整再衝一大段(比特幣)→ 做半年期組合:透過時間值把 NP 拉低一點、把蝴蝶翅膀拉大一點;願意接股票是前提。筆記 0723:趨勢看漲 → 適合練習 NP+CALL 蝴蝶,讓原本 NP 的權利金翻倍。
最大風險 ML NP 跌破接股(下檔=持股風險);蝴蝶部分最多賠淨支出
最大獲利 MP 翅寬 − 淨支出(IBIT:17)
賺賠率 數倍到十倍
適用標的 願接的 ETF/龍頭股(IBIT、TSLA…);不能用 XSP。
進場條件 3 均線上、趨勢看漲 NP 放支撐/願接價(OTM 70~85%),蝴蝶下翅 ATM、body 放壓力/目標、上翅對稱或拉大(Broken) 半年期(120~180 天) 步驟 NP 收的權利金 ≈ 蝴蝶淨支出 → 零成本參與上漲 股價到 body → 蝴蝶手動獲利;NP 留著或一起平 常犯錯誤 出場 股價到 body(SC 履約價)→ 蝴蝶獲利出場 跌破 NP → 接股 DTE<21 → 換約 範例 IBIT 67.8(2025/7/23):NP JAN26 55P 收 3.1~3.15 + BUY 68C/SELL 2×85C/BUY 100C 花 3.1~3.2;到期在 68~85 → 市價−68;到 85 最大 +17;漲過 100 → +2;55~68 中間 −0.10;低於 55 開心接 100 股。
TD 下單 Butterfly + 單腳 Sell Put
我的補充
⭐ 高優先級 #5-2 PUT BUTTERFLY(BPDS+BPCS) Put Butterfly
DS・付錢
低風險「高報酬」 預期拉回(不想接股) DTE 45~60 天
「股價只要有拉回一點點就賺」—— 不想接到 100 股的版本
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BP
100
SP×2
90
BP
80
現價 100
Breakeven 82.4
Breakeven 97.6
MP +7.57
ML -2.43
上方=賺 下方=賠
淨權利金
付 2.43
組成 BUY PUT(上翅=現價附近)+ SELL 2 PUT(body=主支撐區)+ BUY PUT(下翅)
使用時機 股價處在高點+STO 超買(>80),預期拉回;風險固定、不接股,XSP 也能做。
最大風險 ML 淨支出(通常個位數或 <$1)
最大獲利 MP 翅寬 − 淨支出(數倍)
賺賠率 SPG 案例 1:5+
適用標的 任何標的(含 XSP)。若「願意接股」→ 改用 PRS(少買下翅,多收一點錢)。
進場條件 高點+STO 超買 body = 主要支撐區(FIB 50)或 OTM 70~85% 翅膀盡量平衡 步驟 Step1 45~60 天 DTE Step1.5 現價高點+超買 Step2 主要支撐區=SELL PUT 履約價 Step3 股價來到 SELL PUT 履約價 → 手動獲利(通常至少 1~2 倍) Step4 低於 21 DTE → 出場/Rolling 常犯錯誤 出場 股價到 body → 手動獲利 DTE < 21 → Rolling 範例 SPG 130.85 壓力 130 超買、支撐 115(FIB50):BP125 花 5.2 + SP115×2 收 4.6 → 淨付 0.6(原文為 PRS 結構);P=120 賺 4.4,P≤115 依結構決定接股或翅膀鎖損。
TD 下單 下單選 Butterfly → Bid
我的補充 採 BPDS+BPCS 定義(見「待確認 #1」);筆記原文寫 BPDS+NP、只能用在想接的股票。
#5-3 折翼蝴蝶 Broken Wing Butterfly(CALL) Broken Wing Butterfly
DS・付錢
低風險「高報酬」 看漲(緩漲到目標區) DTE 45~60 天
「兩側翅膀不等寬」—— 讓完全貫穿時仍然保底不賠,甚至小賺
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BC
100
SC×2
112
BC
118
現價 100
Breakeven 102.9
MP +9.03
ML -2.90
上方=賺 下方=賠
淨權利金
付 2.90
組成 BUY CALL(下翼,近價)+ SELL 2 CALL(身體=預期目標區)+ BUY CALL(上翼,較窄);下翼寬、上翼窄
使用時機 跟一般蝴蝶一樣是「預期股價會停在某個目標區」,但你不希望「衝過頭」就變成賠光成本。把下翼拉寬 → 建倉成本下降、容錯空間變大;上翼縮窄 → 完全貫穿時三腿抵消後仍有剩。
最大風險 ML 淨支出(下翼那側);上方完全貫穿時不是最大虧損 —— 不對稱設計讓它保底甚至小賺
最大獲利 MP 身體 − 下翼 − 淨支出(股價到期落在身體)
賺賠率 GLD/IAU 案例:成本 10 點、最大獲利 33 點(1:3),完全貫穿仍保底賺 3 點
適用標的 SPY/XSP/GLD/IAU 這類價差小的大型標的 —— 四腿的滑價會被放大四倍,這是選標的的第一考量。
進場條件 中間履約價(身體)設在預期目標區 —— 讓最大獲利落在機率最高的位置下翼拉寬 :這就是 Broken-Wing 的全部意義 —— 降低建倉成本、提高容錯拉回後轉強再進場 :避免追高。等標的拉回到支撐並轉強,用較低成本建倉只在底部打底完成、準備往上飛時建立;股價走弱時不架蝴蝶 步驟 Step1 DTE 45~60 天 (與其他蝴蝶一致 —— 使用者裁決;筆記寫 30~45,見「待確認 #16」) Step2 身體放預期目標區或主要壓力區 Step3 下翼往下拉寬、上翼保持窄 → 檢查「完全貫穿」情境下是否仍 ≥ 0 Step4 成本佔股價比率要低(SLV 案例 1.69/60 ≈ 2.8% 算合理) Step5 四腿一起下,確認滑價可接受;滑價太大寧可不做 常犯錯誤 兩翼等寬 —— 那就是普通蝴蝶,沒有保底效果 在股價走弱時架設(蝴蝶要的是「停在某處」,不是「一路跌」) 忽略四腿滑價:個股一腿吃 0.5~0.8,四腿來回就吃掉 1.5 以上 出場 獲利 50~70% 就考慮平倉 —— 不追求到期最大獲利,避免 Gamma 讓獲利回吐股價來到身體(價平)可手動獲利出場 DTE ≤ 21 平倉並找新契約 ROLLING 趨勢加速時調整或離場:快速突破身體並加速上漲 → 提前平倉或 ROLL UP 範例 SPY 650、DTE 35、預期緩漲到 680:BUY CALL 650(0.58)/SELL 2× CALL 680(0.35,最大獲利區) /BUY CALL 700(0.18)。下翼 650→680 是 30 點 、上翼 680→700 只有 20 點 —— 這 10 點的不對稱就是保底的來源。黃金版:BUY 407 / SELL 2× 450 / BUY 480,成本 10 點、最大獲利 33 點,完全貫穿時仍保底賺 3 點。
TD 下單 下單選 Vertical → BUTTERFLY,再手動把下翼往下拉(四腿同時成交)
我的補充 我的補充:現有 CALL BUTTERFLY 的 legs 只有半句「兩翅可不對稱=Broken Butterfly」,沒有規格也沒有保底的算式 —— 2026 筆記給了完整版,所以獨立成一頁。 我的補充:筆記寫 30~45,使用者裁決統一回 45~60(見「待確認 #16」)。 ⚠️ 引擎目前不評分這個策略 —— 它只出現在手冊,掃描結果不會推薦它。對稱的 CALL BUTTERFLY 有評分,折翼版還沒有。
⭐ 高優先級 #6 PRS 賣權比例價差(BUY 1 PUT + SELL 2 PUT) Put Ratio Spread / Broken Butterfly
CS・收錢
低風險「高報酬」 看多但預期先拉回(不是看空) DTE 45~60 天
教練最喜歡的策略:拉回賺很大,就算股價上漲也低風險,跌破願意接
🖼 筆記原圖
PRS(BPDS+NP)到期損益圖:拉回時有巨大獲利空間,可以拿來降低接股成本
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
BP
100
SP×2
90
現價 100
Breakeven 82.4
Breakeven 97.6
MP +7.51
ML -6.42 ↓開放
上方=賺 下方=賠
淨權利金
付 2.42
↓ 下方開放
組成 BUY 1 PUT(現價/高點)+ SELL 2 PUT(主要支撐區);2×SP 收的權利金 ≈ BP 成本 → 零成本
使用時機 績優股/ETF/REITS 在高檔+超買,預期短期拉回修正機率大;如同 NP 一樣願意接股,但拉回時 BPDS 的獲利能大幅降低接股成本。覺得一路漲 → NP;覺得會拉回再漲 → PRS。
最大風險 ML 淨支出(通常個位數;正現金流時勝率 75%+);跌破 SP 接到 100 股(BP 行使抵掉一張)
最大獲利 MP 股價到 SP 履約價:BP 內含值 − 淨支出(TSLA 案例 $77.8/股)
賺賠率 1:5~1:12
適用標的 想承接的 REITS/ETF/績優龍頭股(PLTR、TSLA、TSM、QQQ 案例);不能用在 XSP。
進場條件 現價高點+STO 超買 = BUY PUT 履約價 主要支撐區(FIB 50/200EMA)= SELL PUT 履約價(或 OTM 70~85%) 趨勢仍多(200 均上)——這是「拉回修正」不是「看空」 步驟 Step1 45~60 天 DTE(教練實單 TSLA 9/17 用 21NOV25 ≈ 65 天) Step2 高點+超買 → BP 履約價 Step3 主要支撐 → SP 履約價 Step3 股價來到 SP 履約價、權利金價值最高 → 手動獲利出場 Step4 低於 21 DTE → 出場/Rolling 常犯錯誤 拿來當「看空」策略用在趨勢已轉空的股票(接到會很痛) 不想接股卻用 PRS(應改 PUT BUTTERFLY) 出場 股價接近 SELL PUT 履約價 → 手動獲利出場(最大收益點) DTE < 21 → Rolling 跌破 SP:接股,成本 = SP − (BP 獲利 − 淨支出) 範例 TSLA 426:NP 370 收 16.3 vs PRS(BP450 花 33.7 + SP370×2 收 32.6,淨付 1.1)→ 到期 360:NP −630 / PRS +4,260;370:+1,630 / +7,780;400:+1,630 / +4,780;450:+1,630 / −220;460:+1,630 / −110。QQQ 386:BP385 花 10.08 + SP360×2 收 7.46 → 淨付 2.62;P=370 賺 12.38(原文 32.38 有誤);P=360 接股成本 337.62。
TD 下單 下單選 Back/Ratio → Bid(SP 張數多)
我的補充 實單 2025/9/17 TSLA:SELL 370P ×10、BUY 410P ×5(1:2)。
PIS #12 摩天輪 Wheel(NP → 接股 → SCC → 讓出 → 再 NP) Wheel Strategy
CS・收錢
現金流(摩天輪) 長期看多、願意持有 DTE NP 45~60 天(純 NP 可 6 個月);小資月存 12 個月以上
新手起手式:長期重覆「賣 PUT 收租 → 接股 → 賣 CALL 收租 → 讓出」的循環
🖼 筆記原圖
摩天輪的三種結局(TSM 範例):跌破接股、漲過讓出、停在中間兩頭賺
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
95
現價 100
Breakeven 93.7
MP +1.35
ML -12.65 ↓開放
上方=賺 下方=賠
淨權利金
收 1.35
↓ 下方開放
組成 階段一:SELL PUT(NP,履約價=願接價/支撐、OTM 70~80%);接到股票後階段二:SELL COVERED CALL(SCC,履約價=願讓價/壓力)
使用時機 適用績優股(龍頭股、REITS、高股息 ETF)等適合長期持有的資產:股價漲收權利金、跌就承接(本來就打算長期持有);接到後 SCC 再收一次租、漲破讓出鎖利。使用時機:股價剛突破 3 均線=起漲點,安心收權利金;STO ≥ 80 做 SC、STO ≤ 20 做 NP(建議非強制)。
最大風險 ML NP:跌破接股(下檔=持股風險);SCC:漲破讓出(放棄上檔)
最大獲利 MP 權利金(每輪)
賺賠率 —(現金流策略,看的是年化租金率)
適用標的 龍頭股/REITS/高股息 ETF —— 「標的很重要」;小資:$15,000 帳戶選 2~3 個不同產業個股/ETF + 不同時間軸;$20,000 帳戶可用同一標的(指數 ETF/REITS/高配息)不同時間軸。
進場條件 願意長期持有(願接) 剛突破 3 均線的起漲點 → NP 持股+STO 超買/壓力區 → SCC NP 比買股+SCC 保守(犧牲價差換打折,100% 賺權利金);股價到壓力區時「轉 NP 或 SCC 都比直接持股合理」 步驟 NP:45~60 天 OTM 70%(積極接)或 6 個月以上(純 NP 可抓 6 個月) 接到 → SCC 履約價放願讓價;SC 超過一張就分批 Roll 讓出 → 再 NP 接回;心態:SC 的履約價一開始就要是自己願意讓出的價位 常犯錯誤 不想也沒資金接股卻做 NP(教練:投資渣男/渣女思維) 打死不願讓出卻做 SC 然後拼命 Rolling 出場 NP/SC 權利金收到 70% 提早獲利平倉 碰到履約價 → Rolling(以正現金流為原則)或接股/讓出 範例 O(REITS)持有 100 股 @63:見「摩天輪加大」Cover Strangle 範例。
TD 下單 單腳 Sell Put/Sell Call
我的補充 引擎的 WHEEL 部位=階段一 NP(未持股時);已持股時顯示 SCC 履約價。 附件「STO ≤ 80 → SC、STO ≥ 20 → NP」經確認是筆誤:STO ≥ 80 做 SC、≤ 20 做 NP,且為建議非強制(引擎只加分不擋)。
PIS 摩天輪加大 摩天輪加大 Cover Strangle(持股+遠期 SCC+NP) Covered Strangle
CS・收錢
現金流(摩天輪) 長期持有、翻倍收租 DTE 45~60 天(積極接)或 12 個月以上(月存)—— **⚠️ 引擎實際用 120 天**,兩個選項都沒實作(這個策略也不進自動掃描)
教練最愛 cash positive:持股 100 股同時賣遠期 CALL+PUT,翻倍賺 REITS/高配息現金流
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SC
110
SP
90
現價 100
Breakeven 98.9
MP +11.14
ML -36.86 ↓開放
上方=賺 下方=賠
淨權利金
收 1.14
↓ 下方開放
組成 持有 100 股 + SELL 遠期 CALL(願讓價)+ SELL 遠期 PUT(願再接價)
使用時機 願意持續累積此 REITS/高配息股持股、想更有效率降低成本、不用先持有更多股就先翻倍收現金流。唯一成功關鍵是「選股」(選股比履約價重要)。
最大風險 ML 跌破 PUT 再接 100 股(要有買 200 股的資金);漲破 CALL 讓出
最大獲利 MP 兩邊權利金+股息+價差
賺賠率 O 案例:16 個月現金流 13.4%~24.5%
適用標的 REITS/高配息股/指數 ETF;不要因為某檔上下權利金極高就套用(權利金高=波動大,修正時會恐懼出場)。
進場條件 已持有 100 股且資金足以再買 100 股 積極想承接更多 → 45~60 DTE OTM 70% 小資持續月存 → 12 個月以上 DTE OTM 80% 以上 步驟 同時賣遠期 CALL+PUT 權利金收到 70% 提早平倉;碰到履約價 Rolling(正現金流) 常犯錯誤 出場 SELL CALL/SELL PUT 收到 70% 平倉(例:收 10、6 個月後剩 3) 碰到履約價 → Rolling 換約(NET CREDIT) 範例 持有 100 股 O @63:賣 16 個月 $70 CALL 收 2.10 + $52.5 PUT 收 2.15。A 漲破 70:價差 7+2.10+2.15+月租 4.22 = 15.47(24.5%);B 52.5~70:8.47(13.4%)仍持股;C 跌破 52.5:8.47 + 再接 100 股 @52.5,平均成本 57.75。CS golden sample:2025.12.06 BRK/B。
TD 下單 Strangle(持股)→ Bid
我的補充 只在觀察池標「持有中」+「願接」的標的出現;引擎以兩腳選擇權評價,持股部分不計。
附錄 Short Strangle(SP+SC 裸賣) 大人版 IC
CS・收錢
高風險(大人版 IC) 高檔狹幅盤整、願意接股 DTE 3~6 個月
獲利有限、損失無限:只在高 VIX(教練 VIX 45 做 TSM)且願意接股時
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SP
90
SC
110
現價 100
Breakeven 88.9
Breakeven 111.1
MP +1.14 ↑開放
ML -12.86 ↓開放
上方=賺 下方=賠
淨權利金
收 1.14
↑ 上方開放
↓ 下方開放
組成 SELL PUT(支撐、願接價)+ SELL CALL(壓力、願讓價)
使用時機 市場處於高檔不用積極加碼,善用 SC+NP 上下收權利金更有效率;前提是願意接股票(不論 NP 或 SC 被執行)。跌破 NP 接股等 SC 讓出;漲破 SC 變放空再 NP 接回;中間兩頭賺。
最大風險 ML 無限(上漲)/接股(下跌)
最大獲利 MP 兩邊權利金
賺賠率 —
適用標的 願意持有的績優股/ETF;不建議波動過大的個股。
進場條件 高 VIX(≥30,教練案例 45) 股價高檔盤整 務必設停損、監控保證金 步驟 常犯錯誤 出場 波動率下降權利金萎縮 → 提早獲利平倉 任一邊被貫穿依上面規則處理 範例 NVDA 700:6 月 $700 價平同時 SC+SP 收 $150(21.4%)→ 550~850 都獲利。TSM 2025/4/7 VIX 45:SP150 收 21(成本 129)+ SC220。
TD 下單 Strangle → Bid
我的補充
附錄 高點鎖利(SC ATM + BP 支撐) Collar 變形
CS・收錢
持股保護 手上有股、擔心跌 DTE 45~60 天
用 DOS 幫股價在高點鎖住獲利,又可收股息
🖼 筆記原圖
鎖利實戰:手上有 100 股又擔心跌 —— SC@ATM + BP@支撐,上漲下跌都有交代
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
0
SC
100
BP
95
現價 100
Breakeven 97.6
MP +2.40
ML -2.60
上方=賺 下方=賠
淨權利金
收 2.40
組成 SELL CALL@ATM + BUY PUT@比 ATM 低(支撐)
使用時機 持有 100 股、股價在高點;上漲賺 Net Credit、盤整賺更多、下跌鎖住獲利。
最大風險 ML 上漲被 SC 讓出(賺 Net Credit)
最大獲利 MP 下跌:SC 全收 + Net Credit
賺賠率 —
適用標的 手上有 100 股的標的(ETF 相對安全,個股波動大)。
進場條件 出場 區間盤整賺 THETA 到 21 DTE 或權利金收到 7~8 成平倉 範例 SPG 130 持股:SC130 收 6.9 + BP115 花 2.45 = 4.45;漲賺 4.45、120 賺 9.45、≤115 賺 19.45。
TD 下單 Vertical(Collar)→ Bid
我的補充