內容整理自「PIS 策略」上課筆記;「我的補充」是我對筆記矛盾處採用的解讀(完整清單見 ❓ 使用說明第 ⑤ 節)。⭐=建議先專注的策略。
📋 PIS 被動收入策略 —— 總則
筆記:「富人都是透過『契約』創造財富」。PIS 的重心是當賣方收租(NP/SCC,76.5% 的選擇權最終過期無效、只有約 10% 被執行),再用收來的權利金去做 BC/買零股/買高配息股複利;買方(BC/BP)是槓桿,只在線型表態、VIX 低時用。Finviz 六組 preset 只負責每週把線型剛轉強/轉弱的 S&P 500 股票挑出來 —— 筆記的「看漲/看跌條件」就是它的翻譯。
🧭 PIS 策略穩定獲利 SOP(筆記)
- 1. 正確研判指數型態與週期
看漲條件:SP500 在均線上+股價在 20/50/200 均線上 → 買股票/BUY CALL/NP/SELL CALL/BCDS;看跌條件:SP500 在均線下+股價在 20/50/200 均線下 → 放空/BUY PUT/BPDS。引擎把 SPY 的均線位置當大盤狀態。
- 2. 挑選適當個股+策略佈局
標的選擇最重要:主要資金放在願意長期持有的 ETF/REITS/穩定賺錢的企業龍頭股(資金分配 60% REITS/ETF + 40% 科技龍頭)。
- 3. 風險控管資金與契約張數
NP 股價總值不要超過總資金的一倍;只 NP 資金夠接的張數;BC=買樂透,帳戶不該滿滿 BC。
- 4. 嚴守策略規則執行平倉
賣方:權利金收到 70% 平倉、DTE ≤ 21 換約;買方:權利金翻倍獲利、剩一半停損、FIB180~200 出場。
- 5. 契約持有調整或出場
提早平倉;提早換約(ROLLING);過期無效 —— 佈局 → 調整 → 收尾的完整循環。
🎯 典型 PIS 策略進場思考(筆記)
每次佈局要先想進場目的:現金流優先?價差優先?槓桿優先?
- 現金流=NP/高配息股搭配 SC
積極持有:選 1~3 個月+履約價 OTM 低於 80(甚至靠近價平 OTM50);沒積極想持有:3 個月以上+OTM 高於 80=成本靠近主要支撐;高配息股 NP 接到的成本年現金流要 >5%。
- 價差=直接買股票/SCC
SCC 邏輯與 NP 相同,只是多了價差獲利可以賺;「持有什麼」比什麼價位成本更重要(買 QQQ 等於持有 MSFT/AAPL/NVDA/AVGO/AMD)。
- 槓桿=BUY CALL/PUT
需要對股價強弱/型態判斷準確才能發揮最大獲利;技術分析不好(或沒時間看股)→ 買股票就好,不要 BC。
- 賣方三條建議(筆記)
賣出的選擇權 Delta <0.2、權利金 400~700、保證金淨額 ≤ 權利金 2 倍;風險管理:賣 Delta 小價外深、分散投資(Investment Profile)、建倉時設好 SCC Price/SNP Price。
- 買方 vs 賣方看 VIX/波動率
VIX <20 波動小時買(BC/BP 權利金便宜);股價突然 V 型上漲、重大漲跌 → 波動率升高、權利金變貴 → 當賣方有利(NP/SC)。
📐 三步驟循環:佈局 → 調整(Rolling)→ 收尾(筆記)
- 佈局
看線型決定哪一側 → 找主要支撐/壓力(賣點決定風險)→ 履約價 OTM(Delta <0.2)→ 2~6 個月 → LIMIT 下單(滑價=Ask − Bid)。
- 調整:Rolling 換約技巧
用時間換空間:更遠月(到期日更久)、更價外(NP 更低、SC 更高)。最佳時機:股價明顯接近(開始考慮);股價=履約價(最後機會);股價 >> 履約價 → 不換約讓它執行。
- SCC Rolling 三法
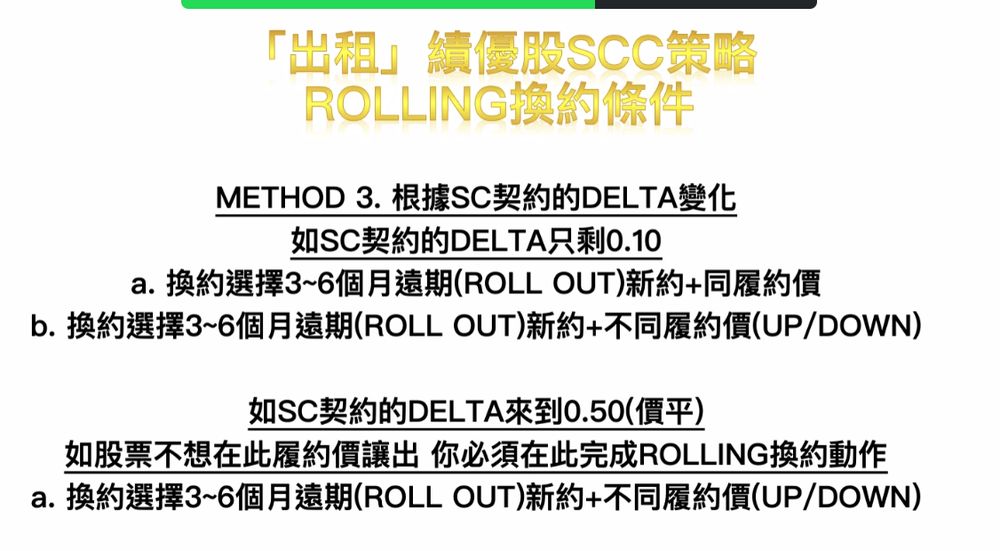
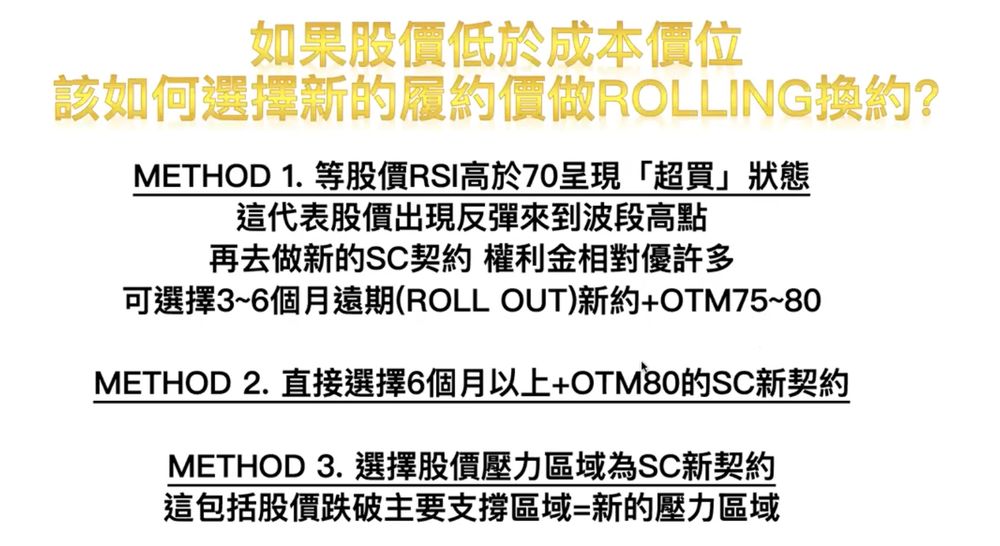
(1) DTE <21 → 換 3~6 個月遠期(同履約價/UP/DOWN)(2) 權利金只剩 20~30% → 獲利平倉+換約 (3) 看 Delta:剩 0.10 換遠期、到 0.50(價平)不想讓出就必須換約;股價低於成本時等 RSI >70 反彈高點再 SC(OTM 75~80)、或直接 6 個月以上 OTM80、或選壓力區(跌破的支撐=新壓力)。
- NP Rolling
碰到履約價想用更低價位承接 → ROLL OUT/OUT+DOWN;想接股就 DO NOTHING 等到期;已經是想讓出的資產 → 直接平倉或等 DTE <21 平倉,而非一直 Rolling。
- 收尾
權利金收到 70% 平倉(GTC 30% 買回);讓它過期無效;或接股(→ SCC)/讓出(→ 再 NP)=摩天輪。
🚫 最常犯的錯誤(筆記原話)
- 不想也沒資金接股卻做 NP;不想讓出卻做 SC 然後拼命 Rolling
教練:這是「投資渣男/渣女」思維。SNP Price/SCC Price 一開始就要是自己願意的價位。
- 在底部/RSI 超賣時 SC;在壓力區+超買時 NP
前者蓋住上漲空間(GOEV、TLRY 低點 SC 大賠);後者會在高價接股。
- ATR 高的股票做 BC;熊市 BC;帳戶滿滿 BC
權利金膨脹、賭博成分高;BC 策略=買樂透。
- 買方放到過期無效
BC/BCDS 如買股票、BP/BPDS 如放空股票 —— 都要看股價型態進出場(到目標價出場、該停損就停損)。
🖼 筆記附圖
上課筆記裡的示意圖,用這個頁面的視覺重畫過(原圖是投影片翻拍,貼進來會糊)。
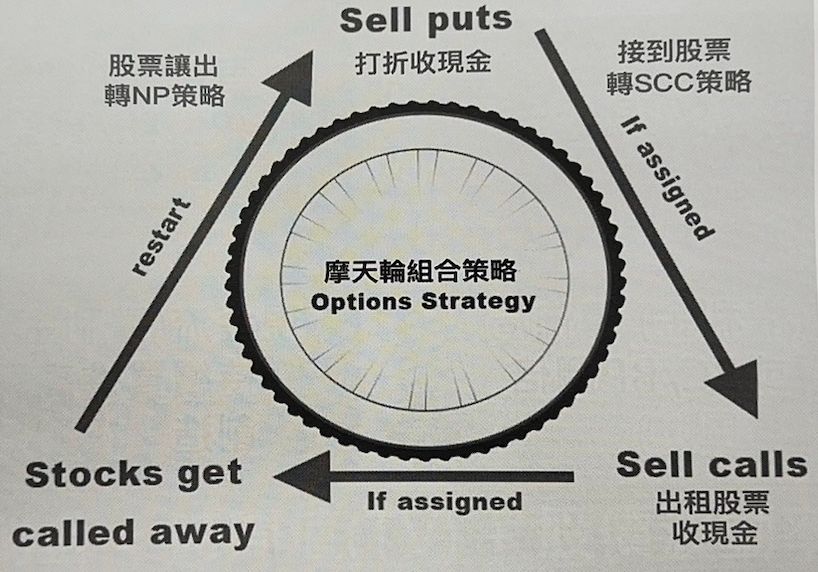
🎡 摩天輪循環
整套 PIS 的骨架:賣 PUT 收現金 → 跌破就接股 → 接到就出租 → 漲破就讓出 → 回到賣 PUT。引擎的自動循環就是照這張圖跑(接股、出租、讓出三個交接點都會自動做並寫下理由)。
🧭 看漲/看跌的兩層條件
每週掃描先抓 SPY 的均線位置當第一層,再看個股自己的均線排列 —— 兩層都成立才算數。
🍱 摩天輪套餐組合(小資帳戶)
資金不夠時不要押在同一個時間點:選 2~3 個不同產業的標的,NP 與 SCC 在時間軸上錯開,任何一週都有部位在收租。
🍱 摩天輪加大組合
資金再多一些就同一個標的分批做(例:O ×3 份),一樣把時間錯開 —— 這就是「摩天輪加大」。
🖼 筆記原圖
下面全部是你上課筆記裡的原圖,沒有重畫。點圖可以開新分頁看原始大小。
PIS 總則
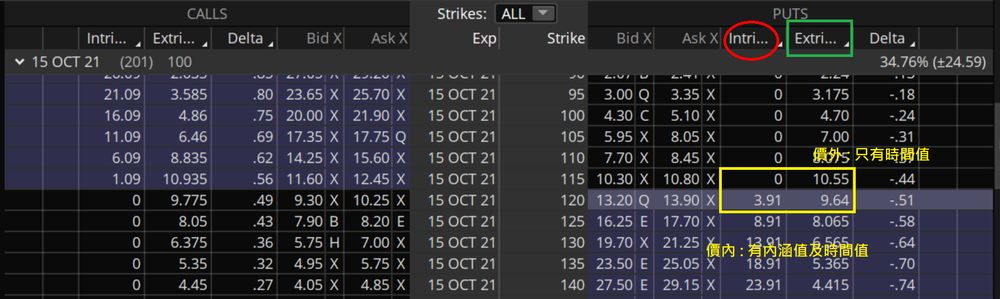
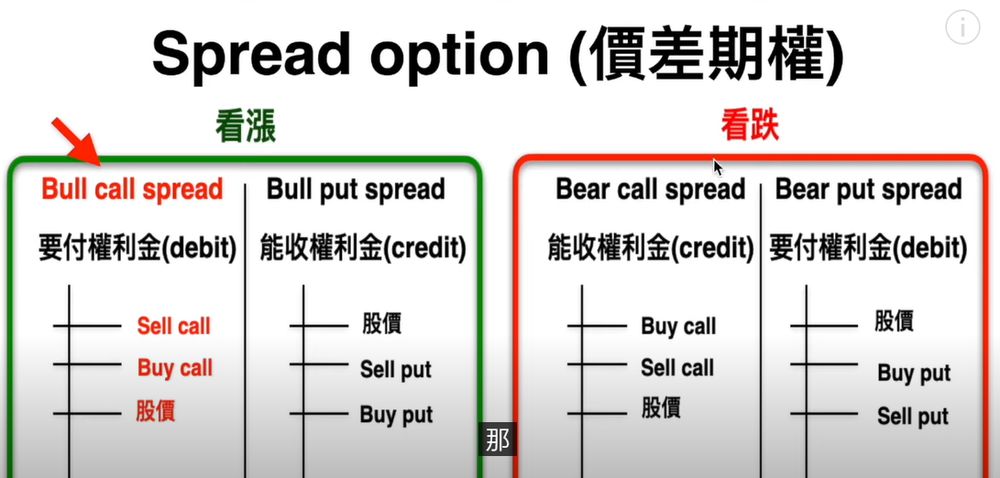
選擇權鏈長什麼樣、四種價差的差別。
 選擇權鏈長什麼樣:同一個到期日下,各履約價的 CALL/PUT 報價與 Delta
 四種價差的對照表:看漲的 Bull call/Bull put、看跌的 Bear call/Bear put —— 哪一種要付權利金、哪一種能收
🎓 教練案例 → 引擎規則對照
2024-11 COIN NP 當股價突然 V 型上漲(波動率變高)→ 當賣方有利
- 教練怎麼說
- COIN 20JUN25 NP @$300 收 $65,半年賺 21%(65/300)。股價 V 型拉起、IV 飆高 → 權利金膨脹;履約價放在 V 型起漲區下方的支撐。筆記:「績優股大跌時 ATR↑,PUT 價值變高,是 NP 好時機」。
- 引擎對應規則
- NP:HV ≥ 50%(或券商 IV 高)→ 加分「波動率變高,賣方有利」;SP 一樣放支撐/整數關卡(不因權利金高往上放)
- Finviz 多頭反轉 setup(長空後剛翻多)就是這種 V 型上漲最常出現的名單
2024 MAGS NP+SCC(摩天輪) 資金少但又想「同時」持有 7 大科技龍頭 → 用 MAGS 佈局摩天輪
- 教練怎麼說
- MAGS 來到均線上:NP 1 張 DEC24 $45 PUT 收 $2.65~2.70(3 個月 7.6% 現金流);若已持 200 股可同時 SC DEC24 $50 CALL 收 $0.60~0.70;年底上漲也能參與價差獲利,下跌則用更優惠的成本再接 100 股。
- 引擎對應規則
- NP 進場參考(筆記 Step 5):股價在 3 均線上、來到主要支撐、STO <20 → 三條各自加分
- SCC 只在「持有中」出現;摩天輪=NP 卡(第一階段)→ 接股後 SCC 卡(第二階段)
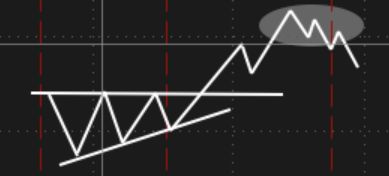
2023 JETS NP/BCDS/SC Rolling JETS 股價型態呈現漂亮三角收縮(看漲)—— 還沒持有/已持有各怎麼做?
- 教練怎麼說
- 還沒持有:NP MAR23 $20 PUT 收 $1.3(3 個月 6.5% 現金流);或 BCDS JUN23 $20/$23 花 $1、最大獲利 $3(200%)。已持有並搭 SC:把 SC MAR23 $20 CALL 花 $0.65 平倉,轉 SELL OCT23 $24 CALL 收 $0.65 —— 股票不用在 $20 讓出而是在 $24 讓出。
- 引擎對應規則
- 三角收縮+剛突破 → NP/BCDS 加分(BC 入場條件 7:三角收縮突破可用 BC)
- SCC Rolling:更遠月、更高履約價,以平倉成本 ≈ 新約權利金(淨收)為原則
— TSLA/AAPL BCDS+NP(小資金大報酬) 股價太高不是我想買進的價位,但又想參與後面可能的上漲
- 教練怎麼說
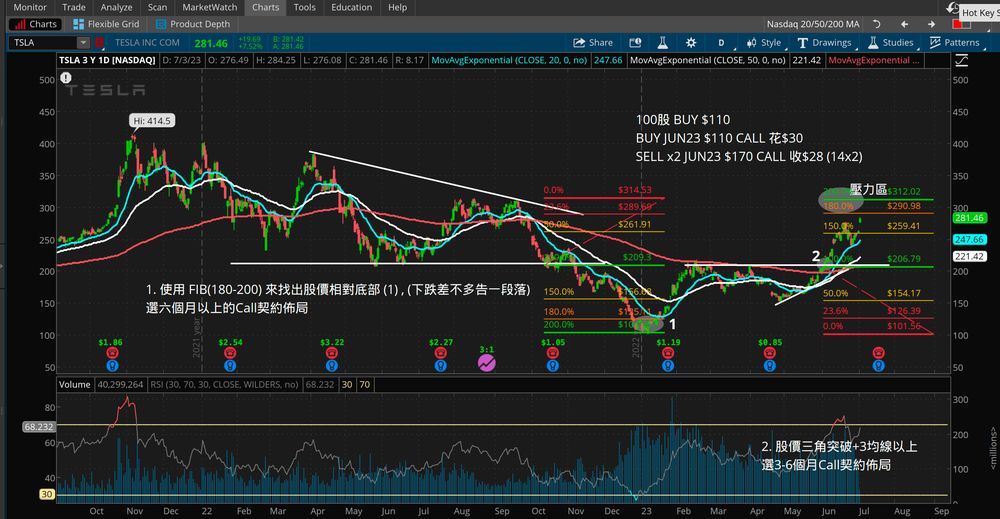
- TSLA:BCDS [BC$200/SC$300] + NP [$170]:BCDS 成本 80.30−47.50=32.80,NP 收 31.25 → 淨成本 1.55;股價 >300 賺 100−1.55=98.75(6370%),低於 170 願意買 100 股。AAPL:BCDS [BC$185/SC$200] + NP [$165]。
- 引擎對應規則
- BCDS 卡:BC 價平/支撐 + SC 壓力區(OTM ≥80%/FIB180~200),6 個月以上同到期;願接時加 NP 付掉成本
- NP 收的錢 ≈ BCDS 成本 → 理論淨權利金 ≥ 0 加分
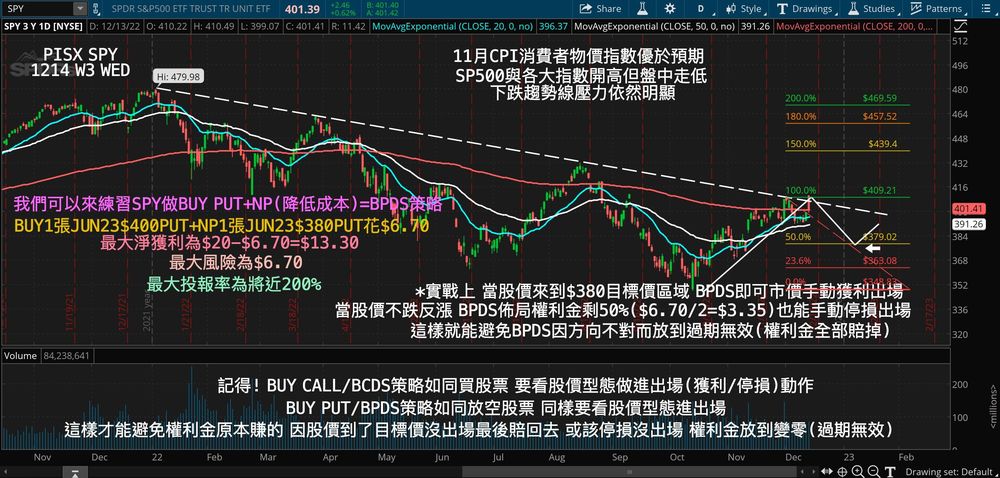
2022-11 SPY BPDS CPI 優於預期指數開高走低、「下跌趨勢線壓力依然明顯」→ 用 BPDS 賺放空價差
- 教練怎麼說
- BUY 1 張 JUN23 $400 PUT + NP 1 張 JUN23 $380 PUT 花 $6.70;最大淨獲利 20−6.70=13.30、最大風險 6.70(近 200%)。股價來到 $380 目標區就手動獲利出場;不跌反漲、權利金剩 50%($3.35)就停損 —— 避免放到過期無效。
- 引擎對應規則
- BPDS:BP 現價 + SP 支撐(願接價),6 個月以上同到期;到 SP 履約價 → target_reached;權利金剩 50% → 停損
- BUY PUT/BPDS 如同放空股票,要看股價型態進出場
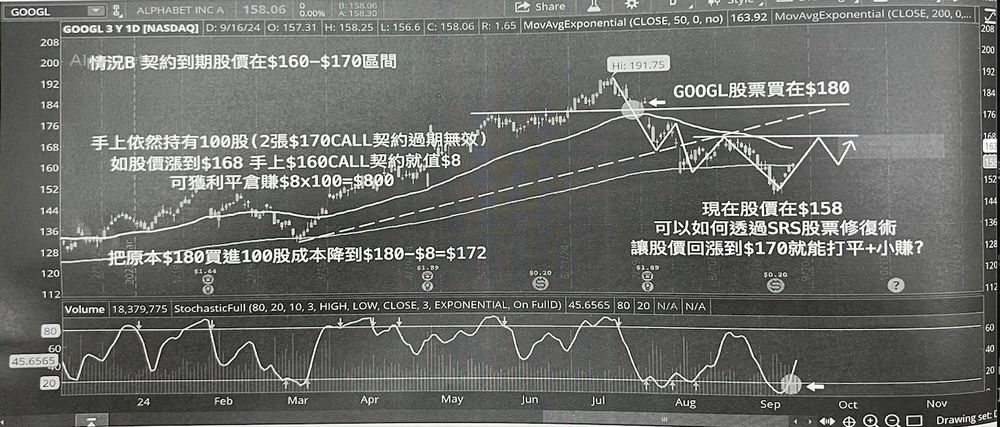
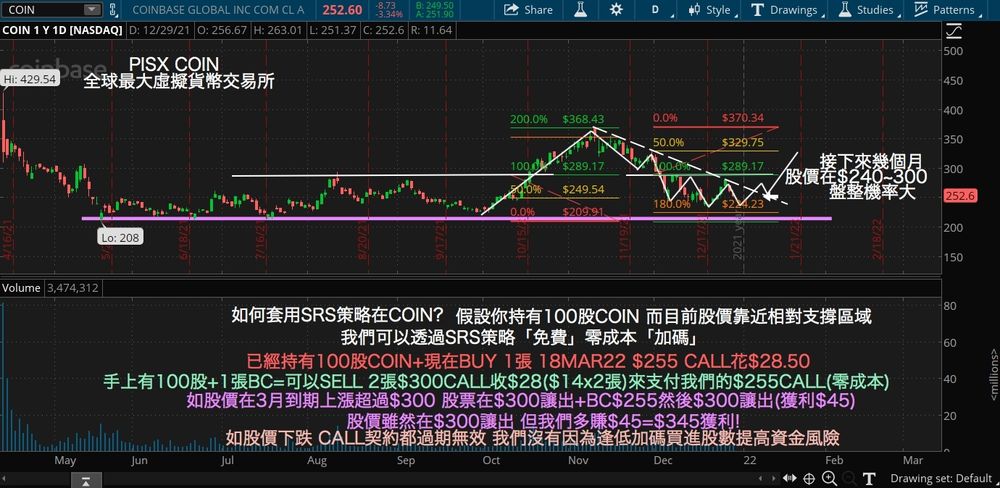
2024 GOOGL SRS(#9) GOOGL 買在 $180、現在 $158,如何用 SRS 股票修復術讓股價回到 $170 就打平+小賺?
- 教練怎麼說
- BUY 1 張 $160 CALL 花 9.45 + SELL 2 張 $170 CALL 收 5.25×2:到期 >170 → 100 股在 170 讓出虧 1000、BC 賺 1000、組合小賺 105;160~170 → 持股+BC 獲利降低成本;<160 → 全部過期無效小賺 295,且沒有越攤越平。條件:STO 在 20 區域、30-90 DTE、1×BC 價平+2×SC 權利金要能付掉 BC。
- 引擎對應規則
- SRS 只在「持有中」出現:1×BC ATM + 2×SC 壓力/FIB180~200,60 DTE;STO ≤ 25/築底/三角突破加分
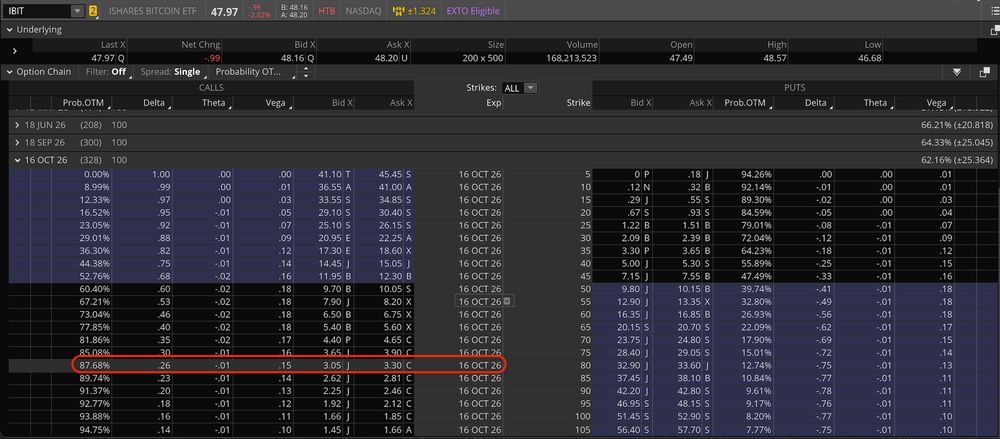
- #9.1 大人版(IBIT):遠期+超價外+SC×2(1:2 ratio write)+ NC 收的錢買現股 —— 手冊列為進階,引擎不自動做(半邊裸賣)
2025-11 IBIT 大人版 SRS(#9.1) Alan 的 IBIT:600 股現貨 vs 賣 12 張 OCT26 $80 CALL 收 $3.05(1:2 ratio write)
- 教練怎麼說
- 淨成本 25,140(成本降到 41.9);$48 平盤白賺 3,660(12%);$80 甜蜜點 +22,860;$118.1 兩平;>$120 開始虧。比較:安全 Covered Call(75C×10)上檔封頂 31,700;安全 Ratio Spread(賣 80C×10+買 100C×10)無裸曝、暴漲時報酬最高。
- 引擎對應規則
- 手冊收錄為教材;引擎不自動做裸賣比例(半邊無界)。若要納入,請裁決要不要開「大人版」開關
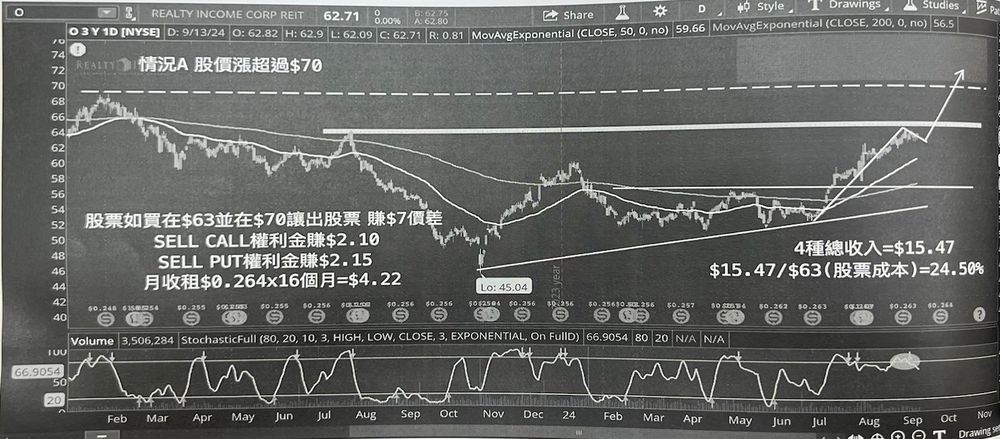
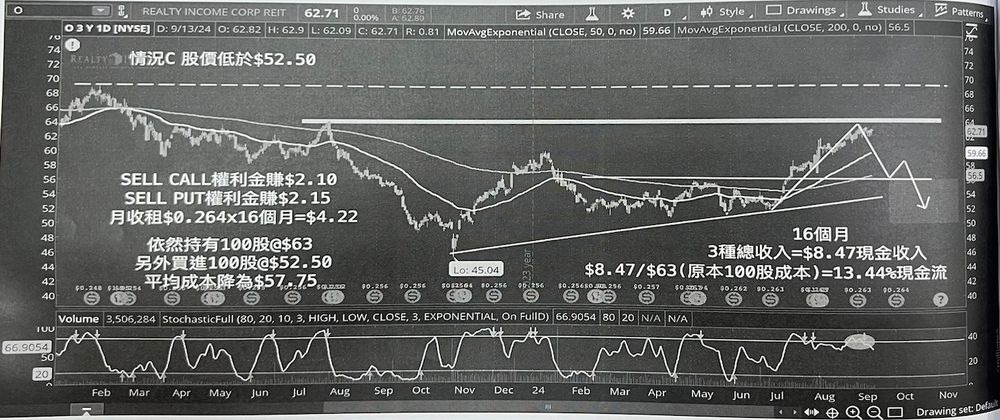
— O 摩天輪加大 Cover Strangle 持有 100 股 O @63:同時賣 16 個月後到期的 $70 CALL 收 2.10 + $52.5 PUT 收 2.15
- 教練怎麼說
- A 漲破 70:價差 7+2.10+2.15+月租 4.22=15.47(24.5%);B 52.5~70:8.47(13.4%)仍持股;C 跌破 52.5:8.47+再接 100 股 @52.5,平均成本 57.75。CS SOP:選股比履約價重要;積極 45-60 DTE OTM70%/月存 12 個月+ OTM80%;收到 70% 平倉;碰履約價 Rolling(NET CREDIT);要夠資金買 200 股。golden sample 2025.12.06 BRK/B。
- 引擎對應規則
- Cover Strangle 只在「持有中+願接」出現,上限「可考慮」(要你確認資金夠 200 股)
— NVDA SCC 心態 學員 SC@$180 擔心股票被讓出,問要不要 ROLLING?
- 教練怎麼說
- John 教練:SC@$180 當初就該是自己願意讓出的價位;打死不願讓出又想賺權利金=「投資渣男/渣女」思維(NP 不想也沒資金接股卻想賺權利金一樣不 OK)。SC 超過一張就分批 ROLL,讓出的股票後續用 NP 接回;連 NVDA 的頭頭們都知道要部分持股獲利出場。
- 引擎對應規則
- SCC 卡的「SC 履約價=願意讓出的價格」寫在組成與常犯錯誤;引擎不自動 roll SCC(持股策略不自動交易)
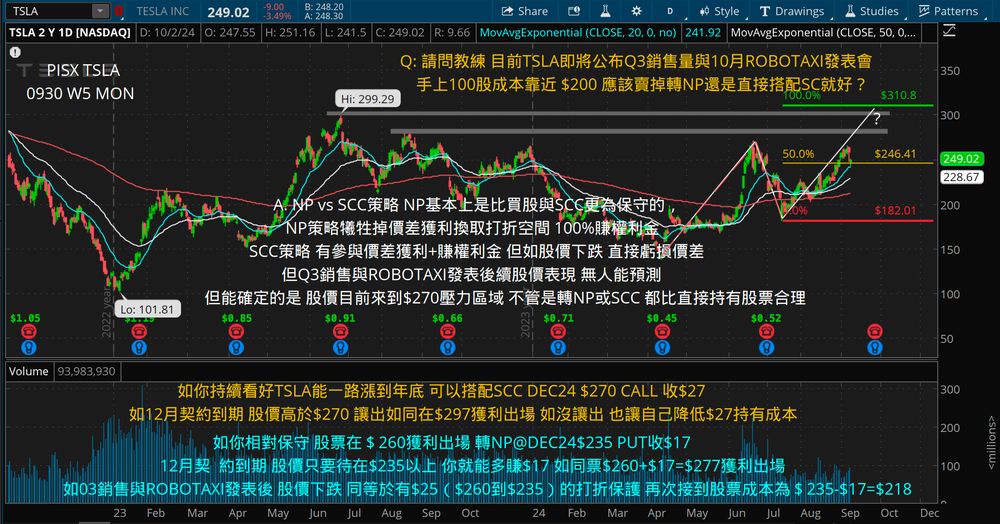
 教練談 NP/SCC 的心態(TSLA):SC 的履約價本來就該是自己願意讓出的價位
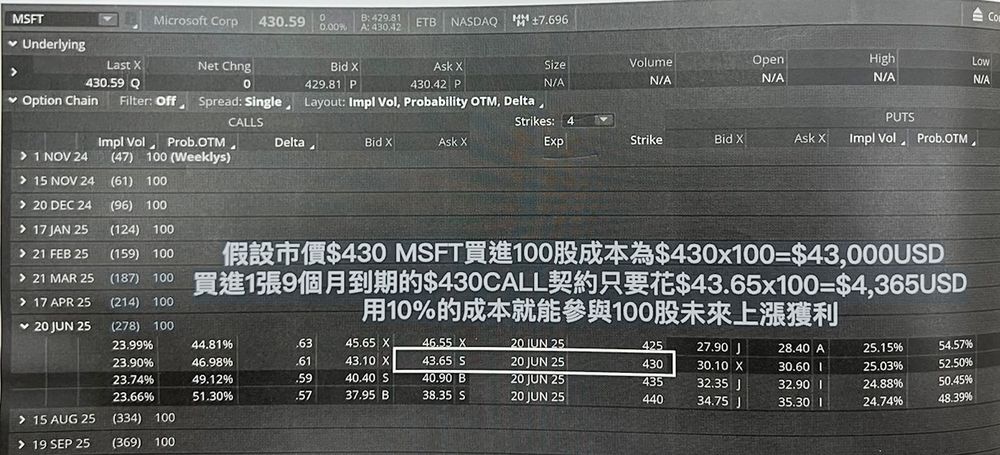
— MSFT BC(#1) 想買 MSFT 卻不確定未來漲跌,買了股票怕套牢怎麼辦?
- 教練怎麼說
- 市價 $430 買 100 股要 $43,000;買 1 張 9 個月到期的 $430 CALL 只花 $43.65×100=$4,365 —— 用 10% 的成本參與 100 股未來上漲。入場:VIX <20、50/200 均線以上、STO 靠近 20、價平/6-12 月、市場走強、三角收縮突破可用;ATR 高不要 BC;避開報業績;成本/股價 10-15% 為佳。出場:權利金翻倍獲利;跌破主要支撐或權利金變一半停損;FIB180-200 出場;21 DTE 換約或平倉。
- 引擎對應規則
- BC 卡:VIX <20 +/≥20 −;STO ≤30 翻上 +;HV ≥50% −(ATR 高);成本比 >15% 提醒;出場規則寫進 paper 引擎(翻倍/減半/跌破支撐/FIB180/DTE21)
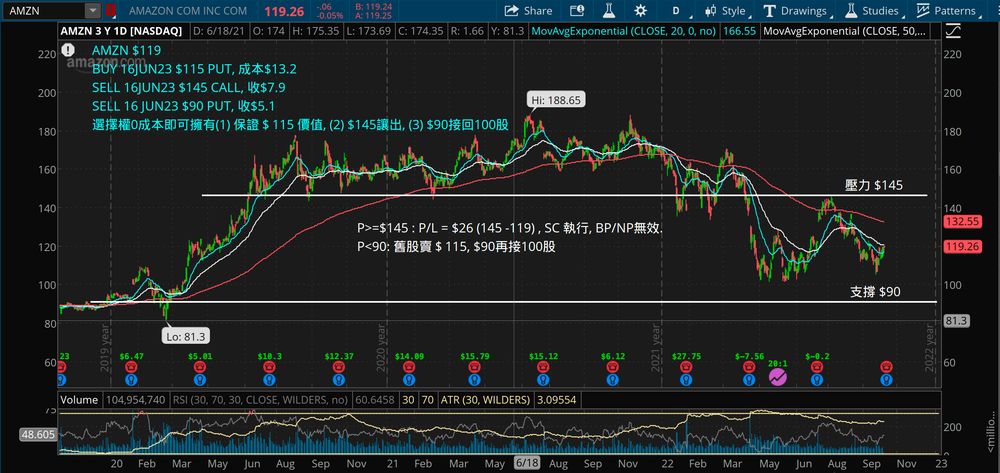
— TSLA/TLRY NP Rolling/價內 NP TSLA SELL $930 PUT @$10 碰到履約價 → 換約;TLRY 價內 NP 降低持有成本
- 教練怎麼說
- 換約技巧=用時間換空間:更遠月、更價外(NP 更低、SC 更高);先平倉再賣遠期,通常不一定賠錢;股價 >> 履約價就不換約讓它執行。股價接下來上漲機率高時,價內 NP 可大大降低持有成本(PIS Training – Practice TLRY)。
- 引擎對應規則
- NP 跌破履約價:趨勢仍在 → roll 遠月(須淨收);否則持有到期接股;價內 NP 不自動做(手冊列進階)
#1 BC 以小(權利金)賺大(預期的上漲)看漲策略 Buy Call (LEAP)
DS・付錢
槓桿(買方) 看漲(起漲點) DTE 6~12 個月以上(預設 270 天)
筆記:「用 10% 的成本參與 100 股未來上漲」—— MSFT $430 買 100 股要 $43,000,買 9 個月 $430 CALL 只要 $4,365
🖼 筆記原圖
 為什麼用 BC 取代買股:MSFT $430 買 100 股要 $43,000;買 10 張 CALL 只要 $4,365,一樣參與 1,000 股的上漲
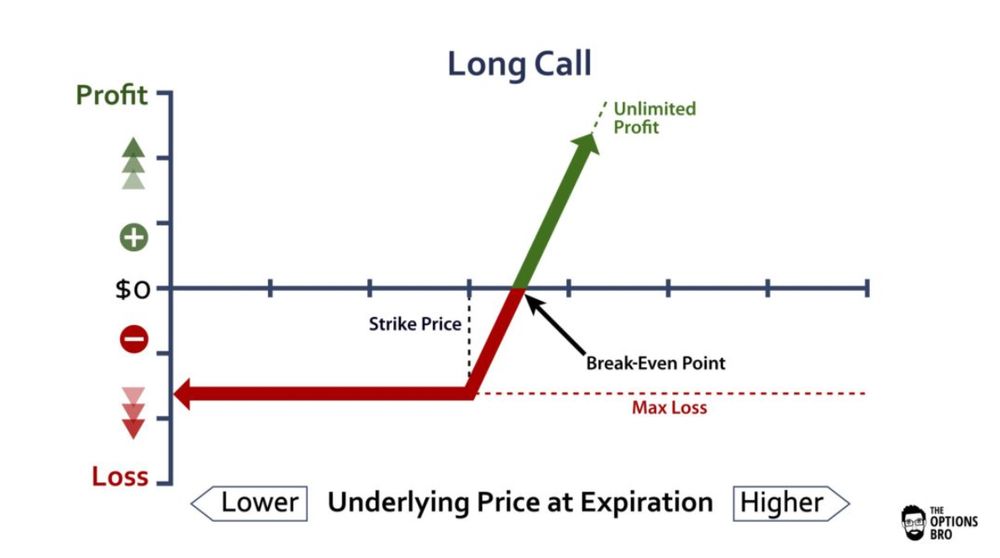
 Long Call 到期損益:最大風險就是付出去的權利金,上檔不封頂
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 3.74
↑ 上方開放
- 組成
- BUY CALL(價平/靠近市價,或股價支撐點;DTE 180~365)
- 使用時機
- 未來股票看漲(CALL 契約增值),但想預約較低的價格在未來買入;市場走強(L@PC)、股價在 20/50/200 均線上「線型表態才 BC」;三角收縮突破可用 BC;要在「起漲點」BC 才容易賺錢。
- 最大風險 ML
- 付出的權利金(成本/股價 10~15% 為佳,10% 以下最好)
- 最大獲利 MP
- 方向正確 → 股價上漲獲利空間無限(買方線性獲利)
- 賺賠率
- 賺賠率高、勝率低(拉回或盤整勝率 <30%)
- 適用標的
- 營收穩定獲利的股票(GOOGL、AAPL、MSFT)、長期上漲的指數型 ETF(SPY、QQQ、IWM、XLK);O 不建議 BC(漲幅小、買股有股息)。
- 進場條件
- VIX <20(波動小時買;VIX 超過 20 不 BC,因為權利金過高)
- 50/200 均線以上
- STO 指標靠近 20(超賣、可能反彈)
- 價平/到期日 6-12 月以上
- 市場走強(L@PC)
- 三角收縮突破可用 BC
- ATR 高(波動大)的股票不要做 BC:權利金膨脹、賭博成分高 → 只適合買股票或當賣方
- BC 要避開報業績時間
- 技術分析不好(或沒時間看股)→ 買股票就好,不要 BC
- 步驟
- Step1 只做營收穩定獲利股/長期上漲指數 ETF
- Step2 選 180-365 DTE 以上的契約(6-12 月以上,才能有時間發酵)
- Step3 契約只剩 21 DTE → 換約(ROLL)或平倉(權利金變動大)
- BC 前先想好出場價格;可用 SNP 收來的錢去買 BC
- 常犯錯誤
- 熊市不 BC,再低都不要接
- BC 策略=買樂透,帳戶不該滿滿 BC
- BC 到期股價未到契約價 → 權利金損失;BC 沒配息
- 追在已經漲一段的位置(不是起漲點)
- 出場
- 權利金翻倍 → 獲利出場
- S 走弱跌破主要支撐區、或權利金變一半 → 停損出場
- BC 一個月尚未賺錢就出場(optional)
- 搭配 FIB180~200 出場(股價到了目標價直接獲利出場,不用等到期)
- 只剩 21 DTE → 換約或平倉
- 範例
- MSFT $430:買 9 個月 $430 CALL 花 $43.65×100=$4,365(10% 成本)。
- TD 下單
- Single → Ask(LEAP)
- 我的補充
- 引擎:VIX <20 +10/≥20 −15;STO ≤30 或剛翻上 +20;HV ≥50% −30;成本比 >15% 提醒;SP500 在均線下或股價在 200 均下 → 擋掉(熊市不 BC)。
⭐ 先專注 #2 SCC「出租」績優股(Sell Covered Call) Sell Covered Call
CS・收錢
收租(摩天輪第二階段) 持股、看不漲/願讓(攻擊型) DTE 積極讓出 1~2 月;不積極 6 月(預設 60 天)
筆記:「攻擊型(買股票+SC):賺價差及權利金」—— JP Morgan 用這招做成 JEPQ,每月 SC 租金當「另類股息」
🖼 筆記原圖
 SCC = SELL COVER CALL:手上有股票,把它「出租」出去收權利金
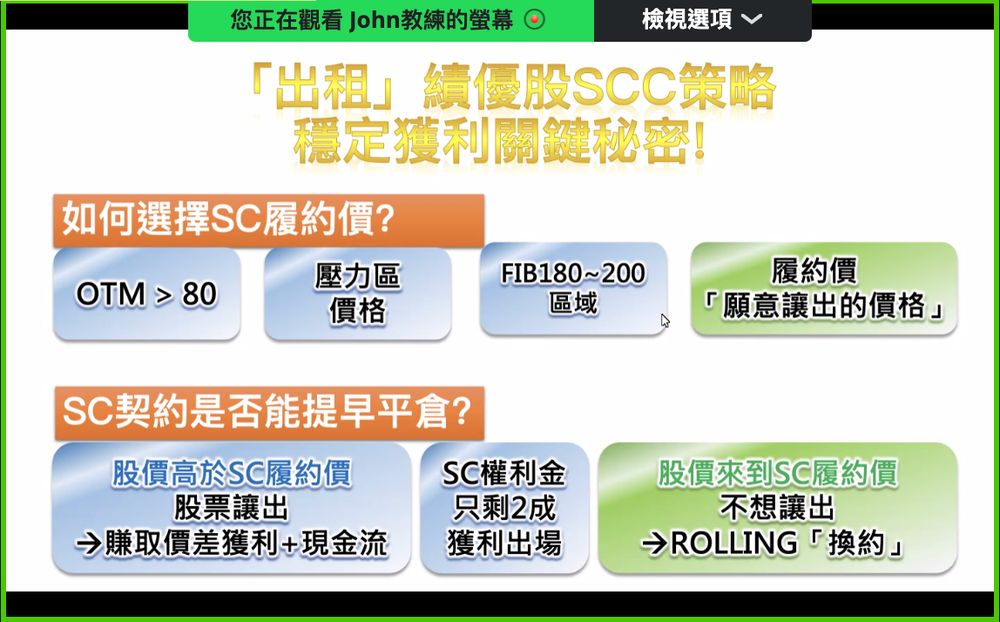
 SC 履約價怎麼選:OTM > 80、壓力區價位、FIB180~200 區域 —— 也就是「願意讓出的價格」
 股價在均線以下可以用力 SELL CALL;但股價在低點要耐心等,不要冒然 SC
 SCC 的 ROLLING 換約條件:依 SC 契約的 Delta 變化決定換不換、往哪換
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
收 1.77
↓ 下方開放
🏗 先有資產,才有租金
SCC 不是「找一檔來賣 CALL」,是「手上這檔本來就想長期持有,順便收租」。
🔁 碰到履約價要不要換約
SC 看 Delta:剩 0.10 是獲利大半可以換約;來到 0.50 就是最後決定要不要讓出的時候。
- 組成
- 持有 100 股 + SELL CALL(履約價=SCC Price「願意讓出的價格」/OTM >80%/壓力區/FIB180~200;STO >80 過熱再出租)
- 使用時機
- 看不漲(看價平或跌)、手上握有績優股並有意願讓出;價平或跌 SCC 都賺(勝率 2/3);積極 SC 的時機:(1) 股價在均線以下(20>50>200>股價,偏弱勢)(2) 股價已明顯在歷史壓力區;使用時機:股價型態拉回跌破支撐、大黑 K 吞噬、RSI 超買。
- 最大風險 ML
- 股價上漲空間受限(SC 履約價=願意讓出的價位);股價下跌由持股承受
- 最大獲利 MP
- 權利金(另類股息)+讓出價差
- 賺賠率
- 「短期修正」或「進入盤整」正報酬勝率 75%
- 適用標的
- 只佈局你想長期持有的股票/ETF/REITS(GOOGL、AAPL、MSFT;SPG、O、MO;SPY、QQQ、IWM、XLK、VNQ)。
- 進場條件
- STEP ONE 只佈局想長期持有的資產;STEP TWO 評估想積極讓出或長期持有(出租加減賺)
- SC 履約價選 OTM 85~90% 以上/主要壓力區/FIB180~200;STOCHASTIC 來到 80 以上再 SC 出租
- 股價碰到 SC 履約價(價平)務必換約(ROLLING);個股可避開報業績(提前把 SC 平倉)
- 不用時機:股價在低點(盤整後的起漲點)、RSI 超賣 ~30 → 不要冒然 SC(會蓋住上漲空間);確定表態為上漲趨勢便不做 SCC
- SC 價格可觀察 Open Interest:OI 越大表示有機會到的履約價
- 步驟
- 接股/持股後 → 找壓力區=SC 履約價(願意讓出的價位)
- 收到 70~80% 平倉再賣下一輪;當指數回到各均線上就不要再 SC
- SC Rolling 三法:(1) DTE <21 → 換 3~6 個月遠期(同履約價或 UP/DOWN)(2) 權利金只剩 20~30% → 獲利平倉+換約 (3) 看 Delta:只剩 0.10 → 換遠期;來到 0.50(價平)不想讓出 → 必須換約;股價低於成本時等 RSI >70 反彈高點再 SC(OTM 75~80)
- 常犯錯誤
- 不想讓出股票卻做 SC,股價一漲就「後悔」拼命 Rolling(Rolling 是給真正想讓出的人用的;不想讓出就直接平倉 SC)
- 手上沒有股票 100% 不可以 SELL CALL
- 在底部/RSI 超賣時 SC(GOEV、TLRY 低點 SC 大賠)
- 只想短期持有的股票不用 SCC
- 出場
- 股價高於 SC 履約價 → 股票讓出 → 賺價差+現金流
- SC 權利金只剩 2 成 → 獲利出場(70~80% 就可平倉)
- 股價來到 SC 履約價不想讓出 → ROLLING 換約;已經是想讓出的資產 → 直接股票平倉+SC 平倉獲利,或等 DTE <21 平倉,而非一直 Rolling
- 範例
- SP $100 持股 SELL $120 CALL @$5;股價到 120 → 平倉後換 SELL 2022/01 $180 CALL(更遠月更價外)。JETS:SC MAR23 $20 平倉 $0.65 → SELL OCT23 $24 收 $0.65。
- TD 下單
- 單腳 Sell Call(Covered)→ Bid
- 我的補充
- 只在「持有中」的標的出現;Finviz 掃出來的標的預設未持股,所以前 10 名裡看不到它 —— 它是 NP 接股後的下一步。
- 筆記:SCC 的第一優先是「賺價差」,不代表手上有股票就要拼命 SELL CALL。
#3 BP 股票下跌也能賺的看跌策略 Buy Put
DS・付錢
槓桿(買方) 看跌 DTE 6~12 個月以上(預設 270 天)
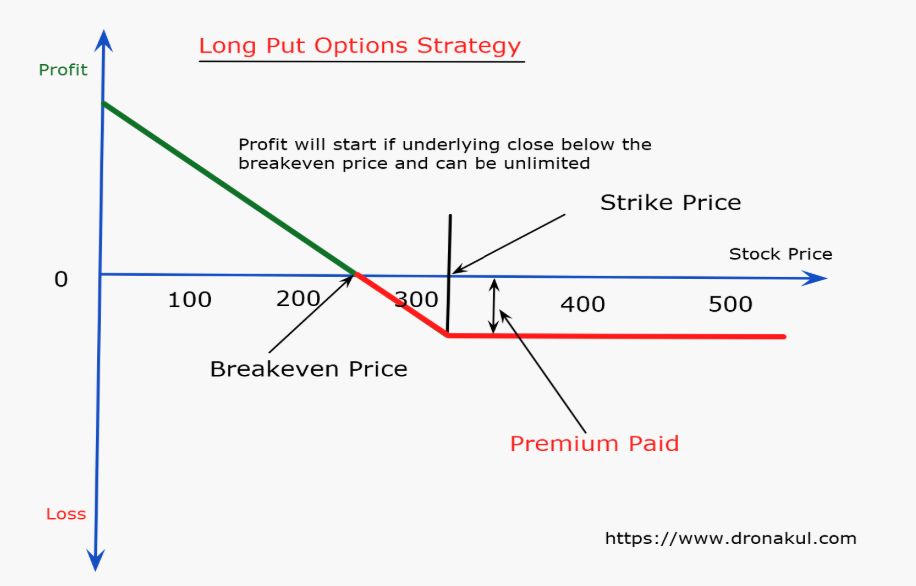
筆記:「BUY PUT=買一個接股票的權利」—— 如同放空股票,但最大虧損就是開倉權利金
🖼 筆記原圖
 Long Put 到期損益:股價跌越多賺越多,最大風險是付出去的權利金
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 3.25
↓ 下方開放
- 組成
- BUY PUT(價平/靠近市價;DTE 180~365)
- 使用時機
- 對未來股價看跌(PUT 契約增值);看跌條件:SP500 在均線下+股價在 20/50/200 均線下。股市大部分時間為牛市,所以比較少操作 BP;手上有股票、股價來到相對壓力區但又想擁有股票 → 可用 BP(見 #4 BPP)。
- 最大風險 ML
- 開倉權利金(成本/股價 10~15% 為佳)
- 最大獲利 MP
- 沒上限(打平股價=履約價 − 付出的權利金)
- 賺賠率
- 賺錢要點:方向看對、距離走得遠
- 適用標的
- 指數 ETF/大型股;通常是長期持有(超過一年)或大資金才買保險。
- 進場條件
- VIX <20
- 呈現三角跌破下跌
- 50/200 均線以下
- STO 指標靠近 80
- 價平/到期日 6~12 個月以上
- 市場在大多頭時不 BP
- 步驟
- 至少買 6 個月以上的契約(時間發酵)
- 買進價平(靠近市價)PUT
- 注意成本:契約成本/股價 ~10-15% 為佳
- 常犯錯誤
- 牛市逆勢買 PUT(時間價值流失)
- 放到過期無效(BP 如同放空股票,要看型態進出場)
- 出場
- FIB180~200% 獲利出場;股價下跌來到支撐區域 → BP/BPDS 都可獲利平倉
- L 走強突破主要壓力區域/權利金虧損 50% → 停損出場
- 21 DTE 換約或平倉
- 範例
- —(筆記無數字範例;損益:股價上漲最大虧損=權利金,下跌最大利益沒上限)
- TD 下單
- Single → Ask
- 我的補充
- 引擎:只在 Finviz 看空組+SP500 在均線下+VIX <20 才會「適合」。
#4 BPP 幫股票資產「買保險」(Buy Protective Put) Protective Put
DS・付錢
持股保護 持股、擔心大跌(買方) DTE 1 年以上(預設 365 天)
筆記:PUT 就是「股票保險契約」—— GOOGL $125 持股買 $125 PUT 付 $10,一年內不管漲跌都能用 125 賣出
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 1.35
↑ 上方開放
- 組成
- 持有 100 股 + BUY PUT(履約價=願意讓出的價位;有時不一定價平,例如現價 $200 BP 在 $150 用低保費做局部保護)
- 使用時機
- 資金較大而擔心買進的股價持續低迷;確保未來價跌時持股有既定價值。短線操作不加保險;通常是長期持有(超過一年)或大資金才買。
- 最大風險 ML
- 保費(權利金)
- 最大獲利 MP
- 下跌時鎖住賣價
- 賺賠率
- —(保險不是賺錢工具)
- 適用標的
- 持有中的 ETF/個股。
- 進場條件
- 選擇 1 年以上的 PUT 契約
- 履約價「願意讓出的價位」
- 降低保費:透過 SCC(→ Collar);REITS/高配息再搭 NP(→ BPDS)更有效率
- 市場在大多頭時不 BP
- 常犯錯誤
- 出場
- 股價回到 3 均線上 → 賣掉保險(或轉 Collar:賣 CALL 付保費)
- 範例
- GOOGL @125 長期持有:BUY 1 年 $125 PUT 付 $10。
- TD 下單
- 單腳 Buy Put → Ask
- 我的補充
- 只在「持有中」出現;引擎不自動下單(保險是你的決定)。
⭐ 先專注 #5/#12 SNP 打折+送現金(Sell Naked Put) Sell Naked / Cash-Secured Put
CS・收錢
現金流(摩天輪第一階段) 看不跌(看價平或漲)、願意接股(防禦型) DTE 積極 30~60 天;保守 60~180 天(預設 60 天)
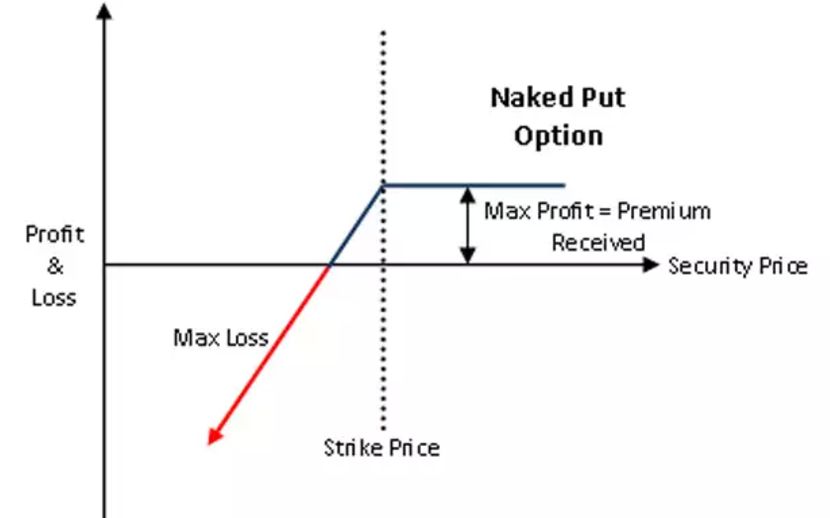
筆記:「找出要買進的績優/高現金流股票,以權利金為擔保,直接在願意承接的履約價賣出 PUT 收現金流」
🖼 筆記原圖
 Naked Put 到期損益:最大獲利就是收到的權利金,下檔是接股票的風險
 當股價跌到成本價附近,NP/SC 換約(ROLLING)的三個做法 —— 等 RSI 超賣再做、直接選 6 個月以上+OTM80、或跌破主要支撐時改用新的壓力區
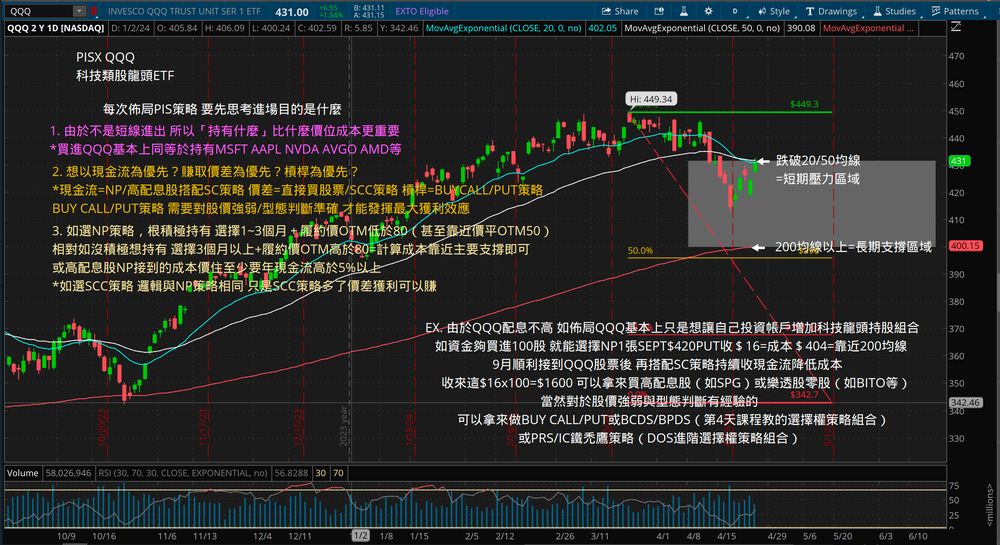
 QQQ 實例:承接意願怎麼換算成天期與履約價
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
收 1.35
↓ 下方開放
筆記(SNP SOP Step 2/3)🎯 兩種承接意願,兩種履約價
⚙️ 設定裡的「NP/SCC 承接意願」就是這張圖。預設走右邊那條(保守承接)。
筆記 Step 6🎲 到期的兩種結局
畫面上「接到股票成本」與「過期無效年化」兩個數字,算的就是這兩種結局。
🔁 碰到履約價要不要換約
引擎每天檢查,跌破時會自己決定 roll 或持有到期接股,並把理由寫在部位的紀錄裡。
- 組成
- SELL PUT(履約價=SNP Price「自己願意買入的價格」/靠近主要支撐或 50/200 天均線;NP 需抵押帳戶保證金 ~30% 股價)
- 使用時機
- 手上沒股票但想買進這股票時用;股價在相對高點才用 NP(打折+送現金),股價若大跌可以直接買股票不要 NP。進場參考(SOP Step 5):(1) 股價在 3 均線上 (2) 股價來到主要支撐 (3) STO 指標 <20(權利金相對高)。績優股大跌時 ATR↑、PUT 價值變高,是 NP 好時機。
- 最大風險 ML
- 股價跌破履約價 → 接到股票(若跌遠低於履約價會大賠 → 所以只做績優/高現金流股);接股票成本=履約價 − 權利金
- 最大獲利 MP
- 權利金(NP 過期無效)
- 賺賠率
- 短期修正或進入盤整正報酬勝率 75%
- 適用標的
- 只 NP 自己願意承接的績優股/REITS/ETF(GOOGL、AAPL、MSFT;SPG、O、MO;SPY、QQQ、IWM、XLK、VNQ);資金分配 60% REITS/ETF + 40% 科技龍頭。
- 進場條件
- Step1 只佈局想長期持有的股票/ETF/REITS
- Step2 積極承接 30-60 DTE;保守承接 60-180 DTE
- Step3 積極 OTM 60-80%(價平 OTM≥50);相對保守 OTM 80-90%;OTM 75-80% 為佳
- Step4 計算帳戶資金能承接 100 股(CASH SECURED PUT);BPR 風險 <10%
- Step5 進場參考:股價在 3 均線上/來到主要支撐/STO <20
- NP 股價總值不要超過總資金的一倍;只 NP 資金夠接的張數,不要因貪權利金放大張數
- 願意接的價位靠近主要支撐或高配息成本價位(如 SPG $100 接、年租金 $7.6 ≈ 8%);可選 6 個月以上契約,下單後不用每天看
- 步驟
- 小 David 策略:從 SPY、QQQ 開始 NP,抓(股價 −15%),SPY/QQQ 跌 1% 就可進場,1~3 個月;NP 收到的錢去買高股息股
- 常犯錯誤
- 不想也沒資金接股卻 NP(投資渣男/渣女思維)
- NP 不想接的股票
- 只想賺權利金卻沒在業績前平倉避險(NP 目的是接股,基本上不避開業績)
- 出場
- NP 權利金只剩 2-3 成(收到 70-80%)→ 獲利出場,再佈新 NP(提高收現金流速度)
- 股價低於 NP 履約價承接股票=DO NOTHING 等到期接股票(打折送現金)→ 轉 SCC(摩天輪)
- 股價碰到 NP 履約價想用更低價位承接 → ROLLING 換約(ROLL OUT/OUT+DOWN,用時間換空間)
- 後期不想承接:權利金剩 30% 獲利平倉;帳面虧損達到 BPR(權利金賠 2 倍)→ 虧損平倉
- 範例
- QQQ:NP 1 張 SEPT $420 PUT 收 $16 → 成本 $404 ≈ 200 均線;接到後搭 SC 持續降低成本,收來的 $1,600 買 SPG 或樂透股零股。COIN 20JUN25 NP@$300 收 $65 半年 21%。
- TD 下單
- 單腳 Sell Put → Bid
- 我的補充
- 引擎的 NP 部位=摩天輪(#12)第一階段;接股後的 SCC 另有一張卡。
- 履約價預設保守版(支撐下方、OTM 70~85%);積極版(價平、30~60 天)列在候選裡。
- 筆記:「股價在 3 均線上通常接不到」—— 這正是收租的時機。
#6 BCDS 預購契約也能出租(Bull Call Debit Spread) Bull Call Debit Spread(+NP=小資金大報酬)
DS・付錢
降低成本(買方價差) 看漲、小漲格局 DTE 6 個月以上(預設 180 天)
筆記:「手邊現金不足一次買 100 股(高價股)來參與股價成長時,BCDS 是很好的策略」—— 搭 NP 就是小資金大報酬
🖼 筆記原圖
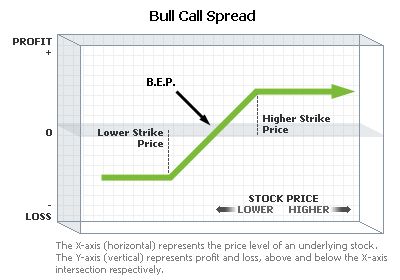
 Bull Call Spread 到期損益:最大報酬=兩個履約價的價差 − 成本;B.E.P 在低履約價 + 淨支出
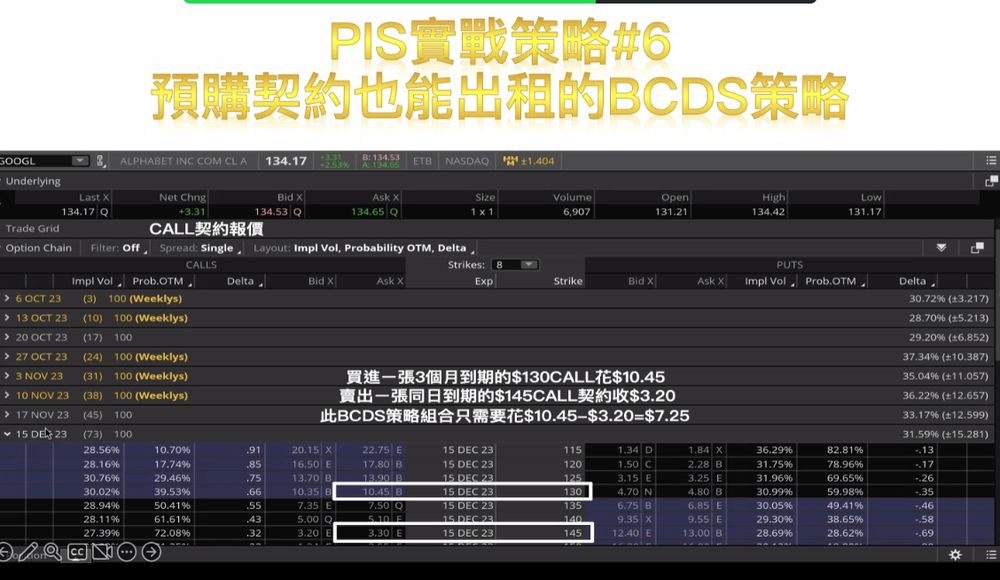
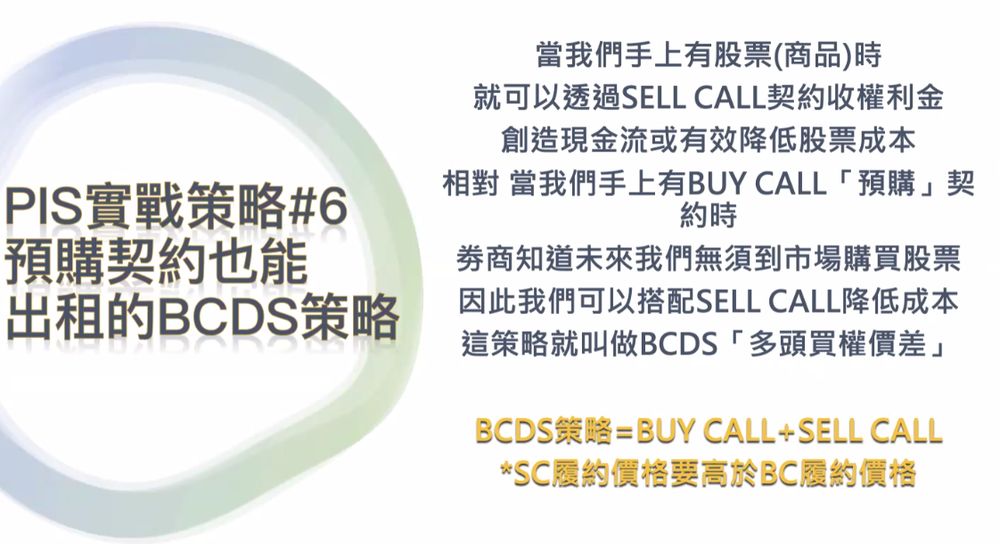
 BCDS =「預購契約也能出租」:買一個 CALL、再賣一個更高履約價的 CALL 把成本壓下來
 為什麼 BCDS 又叫「多頭買權價差」:BUY CALL 的權利金要高於 SELL CALL 的
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 3.49
- 組成
- BUY CALL(價平或歷史支撐點)+ SELL CALL(歷史壓力區、OTM ≥80%),同到期 6 個月以上;搭 NP(願接價)付掉成本
- 使用時機
- 看好市場但認為短期大漲不易、屬小漲格局;或股票已漲一段想保有獲利又想參與續漲(先賣股獲利了結 → 資金投入 BCDS+NP)。
- 最大風險 ML
- 投資成本(BC 權利金 − SC 權利金)
- 最大獲利 MP
- 兩個履約價之間的價差 − 投資成本(TSLA 案例 98.75,6370%)
- 賺賠率
- 賺區間差,風險有限
- 適用標的
- 高價股(TSLA、AAPL)、想參與但不想買 100 股的績優股。
- 進場條件
- BC 履約價選歷史支撐點或現價;SC 履約價 > BC,選歷史壓力區(& OTM ≥80%)
- BC/SC 選同時到期、6 個月以上
- 搭配 NP 價格拉回時可接股票(及降低成本)
- 步驟
- 用 TD Spread:Vertical 保證 BC、SC 同時成交
- 到期前要手動平倉,否則券商會在到期日後一天幫你平倉
- 常犯錯誤
- 出場
- 看不漲時直接獲利出場轉 NP;認為還會漲就把 NP 收的權利金轉佈局 BCDS
- 到目標價/壓力區 → 獲利出場;BC/BCDS 如買股票要看股價型態進出場(獲利/停損)
- 21 DTE 換約或平倉
- 範例
- TSLA:BCDS [BC$200/SC$300] + NP [$170]:BCDS 成本 32.80、NP 收 31.25 → 淨 1.55;>300 賺 98.75。AAPL:BCDS [185/200] + NP [165]。JETS JUN23 $20/$23 花 $1 最大賺 $3。
- TD 下單
- Vertical → Bid(+ 單腳 NP)
- 我的補充
- 引擎:願接的標的自動加 NP(小資金大報酬);NP 收的 ≥ BCDS 成本 → 理論淨權利金 ≥ 0 加分。
#7 BPDS 有效降低「保費」(Bear Put Debit Spread) Bear Put Debit Spread
DS・付錢
降低成本(買方價差) 看跌一大段/對沖保險 DTE 6 個月以上(預設 180 天)
筆記:「BUY PUT 買保險鎖住股價獲利,同時 SELL PUT 收權利金降低保費,又有機會未來用低價把股票買回來」
🖼 筆記原圖
 BPDS 實戰:到目標區手動獲利出場;權利金剩 50% 也手動停損,不要放到過期無效
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 2.84
- 組成
- BUY PUT(現價,鎖住獲利)+ SELL PUT(願意承接的價格/支撐),同到期 6 個月以上
- 使用時機
- 判斷股價會跌一大段(偏買方)賺區間差;股價在「相對高檔」且「ATR 相對低」時;存股者在相對高檔對沖。
- 最大風險 ML
- 買進 PUT 權利金 − 賣出 PUT 權利金
- 最大獲利 MP
- 兩個履約價之間的價差 − 投資成本(SPY 案例 13.30,近 200%)
- 賺賠率
- SPY 案例 1:2
- 適用標的
- 指數 ETF(SPY)、持有的高配息股(O、MO)對沖。
- 進場條件
- 股價相對高檔+ATR 相對低
- BP 現價、SP 支撐(願接價)
- 6 個月以上同到期
- 方向看錯應在波動大時做 Rolling 提高勝率
- 常犯錯誤
- 出場
- 股價來到 SP 目標區域 → 手動獲利出場
- 不跌反漲、權利金剩 50% → 手動停損出場
- BUY PUT/BPDS 如同放空股票,要看股價型態進出場
- 範例
- SPY 2022/11:BUY JUN23 $400 PUT + NP JUN23 $380 PUT 花 $6.70;最大淨獲利 13.30、最大風險 6.70;到 $380 出場,剩 $3.35 停損。
- TD 下單
- Vertical → Bid
- 我的補充
- 引擎:只在 Finviz 看空組+SP500 在均線下才會「適合」;VIX <20 加分(買方)。
#8 NPBC「低成本」策略組合(NP+BC) Naked Put + Buy Call
收+付
現金流+槓桿 股價過高但想參與後續上漲(預期起漲點) DTE NP 60~BC 180(預設 120 天同到期)
筆記:「股價過高,雖然 NP 可以賺取現金流,但依然想參與股價後續上漲 → 收的 NP 權利金拿來做 BUY CALL,也能達到零成本」
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 2.14
↑ 上方開放
↓ 下方開放
- 組成
- SELL PUT(願接價/支撐)+ BUY CALL(通常買比較高的契約價)
- 使用時機
- 股價過高並想參與股價後續上漲(預期現在就是起漲點)。
- 最大風險 ML
- 跌破 NP 接股(下檔=持股風險);BC 部分最多賠淨支出
- 最大獲利 MP
- 上漲無上限(BC 線性獲利)
- 賺賠率
- 零成本時只剩接股風險
- 適用標的
- 願意接的績優股/ETF。
- 進場條件
- NP 放支撐/願接價
- BC 放價平或略價外(預期上漲)
- NP 權利金 ≈ BC 成本 → 零成本
- 常犯錯誤
- 出場
- 股價到目標(FIB180)→ BC 獲利出場、NP 留著或一起平
- 跌破 NP → 接股(摩天輪)
- 21 DTE 處理
- 範例
- —(筆記原理說明;同 DOS「NP+CALL 蝴蝶」的思路)
- TD 下單
- 單腳 Sell Put + 單腳 Buy Call
#9/#9.1 SRS 股票修復術(持股 Turbo 術) Stock Repair Strategy = Covered Call + Bull Call Debit Spread(1×BC + 2×SC)
收+付
持股修復/加碼 持股套牢/築底後零成本加碼 DTE 30~90 天(預設 60 天)
筆記:「手上已有 100 股但套牢,用 SRS 免費零成本加碼 —— 上漲的獲利是 Turbo」
🖼 筆記原圖
 SRS 實戰(GOOGL):買在 $180、現在 $158,怎麼讓股價回到 $170 就打平還小賺
 SRS 的三種結局:$160/$170 兩個履約價之間怎麼賺,跌破 $160 又會怎樣
 紅牛加碼:好股票修正到相對支撐時,用 SRS 零成本加碼
 大人版 SRS(IBIT):想長期持有、嚴重超賣但短期可能再下殺時的零風險加碼
 大人版 SRS 的實際部位:600 股現貨 vs 賣 12 張 CALL(1:2)—— 其中 6 張由現股保護
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 2.30
↓ 下方開放
- 組成
- 持有 100 股 + BUY 1 張 CALL(價平)+ SELL 2 張 CALL(壓力區/FIB180~200;收的權利金要能付掉 BC)
- 使用時機
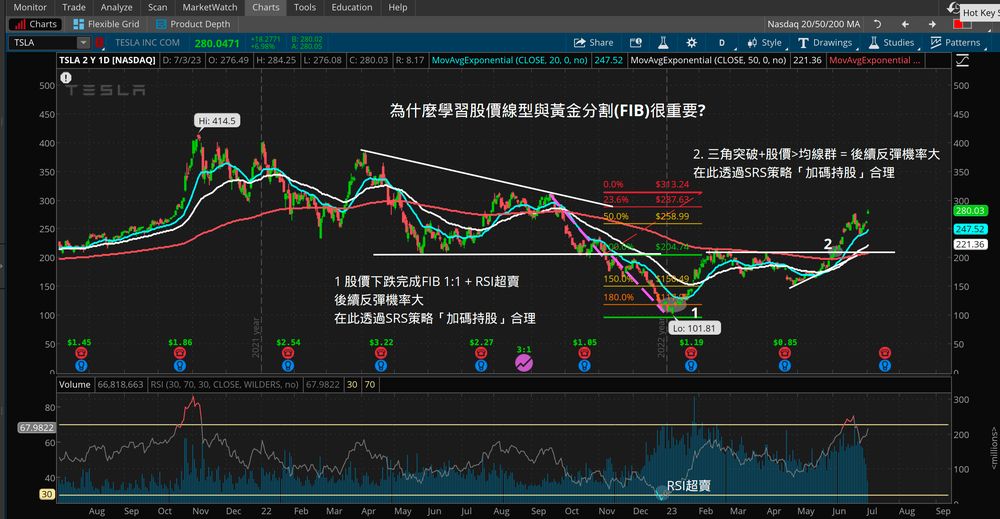
- (1) 股價來到相對支撐位置(築底,FIB180)→ 選 6 個月以上 CALL (2) 股價起漲(三角突破+3 均線上)→ 選 3-6 個月 CALL,SC 選壓力區;SRS 不只用在解套,進場買高配息績優股時也可以同時搭配,免費零風險加碼持股。
- 最大風險 ML
- 股價續跌:契約都過期無效(小賺),持股照跌但沒有越攤越平
- 最大獲利 MP
- 到期在 SC 履約價以上:100 股讓出+BC 獲利 → 打平或小賺
- 賺賠率
- GOOGL 案例:>170 小賺 105;160~170 成本降到 172;<160 小賺 295
- 適用標的
- 穩定獲利企業股票且短期依然願意持有(不想持有的直接停損)。
- 進場條件
- STO 指標必須在 20 區域
- CALL 契約選 30-90 DTE(同到期日)
- 1×BC 價平 + 2×SC 收取的權利金要能「免費」支付 BC
- 股價下跌完成 FIB 1:1+RSI 超賣(反彈機率大)/三角突破+股價>均線群 → 加碼合理
- 常犯錯誤
- 對不是很有未來的股票硬修復(大跌後直接賣掉也是解法)
- 出場
- 到期 > SC 履約價:100 股讓出+BC 獲利(打平)
- 160~170 區間:BC 獲利平倉降低成本
- < BC 履約價:全部過期無效
- 範例
- GOOGL 買在 $180、現價 $158:BUY 1 張 $160 CALL 花 9.45 + SELL 2 張 $170 CALL 收 5.25×2。COIN:持 100 股+BUY 18MAR22 $255 CALL 花 28.56,SELL 2 張 $300 CALL 收 14×2 零成本。
- TD 下單
- Buy Call + Sell 2 Call(Covered + Vertical)
- 我的補充
- #9.1 大人版 SRS(IBIT 2025/11):遠期+超價外+SC×2(1:2 ratio write,半邊裸賣)+ NC 收的錢買現股=零成本加碼;手冊收錄為教材,引擎不自動做。
- 只在「持有中」出現。
#10 零成本保值、漲跌都可賺價差(BP+SC+NP) Protective Put + Covered Call + Naked Put
收+付
持股保護 持股、看不清漲跌但不想賣 DTE 6 個月以上(預設 180 天)
筆記:「手上持有績優股,目前看不清未來漲跌,但又不想賣掉持股 → (1) 零成本保值 (2) 股價漲賺價差 (3) 股價跌用較低成本再接回」
🖼 筆記原圖
 BP+SC+NP 三腳的實際位置:BP 買在現價鎖獲利、SC 放想讓出的壓力點、NP 放想接股的支撐點
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
付 2.11
↓ 下方開放
- 組成
- 持有 100 股 + BUY PUT(現價,鎖住獲利)+ SELL CALL(想讓出的壓力點)+ SELL PUT(想接股的支撐點)
- 使用時機
- 持有績優股、看不清未來漲跌、不想賣掉持股。
- 最大風險 ML
- 跌破 NP 再接 100 股(下檔由 BP 鎖住原持股);漲破 SC 讓出
- 最大獲利 MP
- SC+NP 權利金付掉 BP 保費 → 零成本保值+價差
- 賺賠率
- —
- 適用標的
- 持有中的績優股。
- 進場條件
- BP strike 買在現價鎖住獲利
- SC 放想讓出的壓力點
- NP 放想接股的支撐點
- 常犯錯誤
- 出場
- 漲破 SC → 讓出;跌破 NP → 再接;BP 鎖住原持股
- 範例
- —(筆記原理說明)
- TD 下單
- Collar + 單腳 NP
- 我的補充
#11 SRPS —
收+付
(筆記無內容) — DTE —
筆記第 35 頁只有標題「PIS 實戰策略 #11 - SRPS」,沒有內容
- 組成
- —
- 使用時機
- —
- 最大風險 ML
- —
- 最大獲利 MP
- —
- 賺賠率
- —
- 適用標的
- —
- 出場
- 範例
- —
- TD 下單
- —
- 我的補充
⭐ 先專注 #12 摩天輪 Wheel(NP + SCC 現金流組合) Wheel Strategy
CS・收錢
現金流(摩天輪) 長期看多、願意持有 DTE NP 45~60 天起;小資月存 12 個月以上
筆記:「賣出賣權收權利金 → 跌破接股(本來就打算長期持有)→ 賣出買權收權利金 → 漲破讓出 → 再賣賣權,持續循環」
🖼 筆記原圖
 摩天輪的循環:賣 PUT 收現金 → 接到股票 → 賣 CALL 收現金 → 讓出 → 再回到賣 PUT
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
收 1.35
↓ 下方開放
🎡 摩天輪循環
摩天輪=NP(第一階段)→ 接股 → SCC(第二階段)→ 讓出 → 再回到 NP。
- 組成
- 第一階段 SELL PUT(NP 卡)→ 接股 → 第二階段 SELL COVERED CALL(SCC 卡)→ 讓出 → 再 NP
- 使用時機
- 股價若剛好突破 3 均線為佳 → 起漲點,安心收權利金(帳面數字為正);標的:(1) 龍頭股 (2) REITS (3) 高股息 → 可長期持有,就算股價下跌再接新股也不怕;STO ≥80 做 SC、≤20 做 NP(筆記原文方向相反,已裁決為筆誤,建議非強制)。
- 最大風險 ML
- NP:跌破接股;SCC:漲破讓出
- 最大獲利 MP
- 兩階段權利金+讓出價差
- 賺賠率
- —(現金流策略)
- 適用標的
- 龍頭股/REITS/高股息 ETF。小資 $15,000 帳戶:選 2~3 個不同產業個股/ETF + 不同時間軸(MAGS/O/PLTR 各 NP→SCC→NP);$20,000 帳戶:同一標的(指數 ETF/REITS/高配息)不同時間軸(摩天輪加大組合)。
- 進場條件
- 剛突破 3 均線的起漲點 → NP
- 接股後 STO 高檔/壓力區 → SCC
- 標的很重要:願意長期持有
- 步驟
- NP vs SCC:NP 比買股與 SCC 保守(犧牲價差換打折,100% 賺權利金);SCC 有價差獲利+權利金,但股價下跌直接虧價差;股價來到壓力區時「轉 NP 或 SCC 都比直接持有股票合理」
- 常犯錯誤
- 不想接股的標的做摩天輪
- 分批思維:SC 超過一張就分批 ROLL
- 出場
- NP/SC 權利金收到 70% 提早平倉
- 碰到履約價 → Rolling(正現金流)或接股/讓出
- 範例
- MAGS:NP DEC24 $45 PUT 收 2.65~2.70(3 個月 7.6%);持 200 股可同時 SC DEC24 $50 CALL 收 0.60~0.70。
- TD 下單
- 單腳 Sell Put / Sell Call
- 我的補充
- 引擎用「NP 卡」代表第一階段(這週掃出來的標的都還沒持股);接股後改看 SCC 卡。
2024 新策略 摩天輪加大 Cover Strangle(同時做遠期 SCC+NP) Covered Strangle
CS・收錢
現金流(摩天輪加大) 長期持有、翻倍收租 DTE 積極 45~60 DTE OTM70%;小資月存 12 個月以上 OTM80%(預設 60 天)
筆記:「善用 COVER STRANGLE 組合=遠期 SCC+NP → 翻倍賺取 REITS/高配息股現金流」—— 教練最愛 cash positive 策略;唯一成功關鍵是選股
🖼 筆記原圖
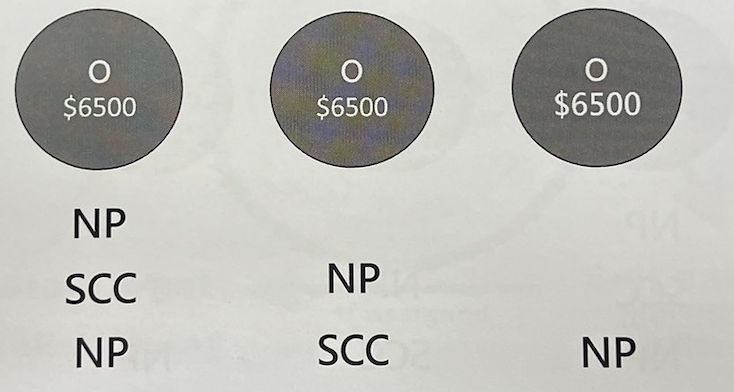
 摩天輪加大:$20,000 帳戶、同一標的(O)、三個不同時間軸各 $6,500,NP 與 SCC 交錯佈局
 Cover Strangle 實戰(O):SC 與 NP 的履約價各放在哪,三種收入怎麼加總
 Cover Strangle 的另一段走勢:股價停在 SC 與 NP 中間時兩頭賺
📐 到期損益結構
(示意:現價 100、IV 25%、45 天)
上方=賺下方=賠
淨權利金
收 1.14
↓ 下方開放
🍱 摩天輪加大組合
「加大」的意思是同一個標的分批、時間錯開,兩邊(PUT/CALL)同時收租。
- 組成
- 持有 100 股 + SELL 遠期 CALL(SCC Price)+ SELL 遠期 PUT(SNP Price)
- 使用時機
- 願意持續累積此 REITS/高配息股持股;更有效率的降低持有成本;不用先持有更多股就先翻倍賺現金流。
- 最大風險 ML
- 跌破 PUT 再接 100 股(要夠資金買 200 股);漲破 CALL 讓出
- 最大獲利 MP
- 兩邊權利金+股息+價差(O 案例 16 個月 13.4%~24.5%)
- 賺賠率
- —
- 適用標的
- REITS/高配息股/指數 ETF;golden sample 2025.12.06 BRK/B。
- 進場條件
- 選股比履約價重要
- 積極想承接更多股數 → 45-60 DTE + OTM70%
- 小資持續月存 → 12 個月以上 DTE + OTM80% 以上
- CS 是夠資金買 200 股才可運用
- 步驟
- 同時賣遠期 CALL+PUT
- 權利金收到 70% 就提早獲利平倉(收 $10、6 個月後剩 $3)
- 碰到 SELL CALL/SELL PUT 履約價 → Rolling,以收取正現金流(NET CREDIT)為原則
- 常犯錯誤
- 資金不夠買 200 股
- 看到某檔上下權利金極高就套用(權利金高=波動大,大幅修正時會因恐懼虧損出場)
- 出場
- 收到 70% 平倉
- 碰到履約價 → Rolling(NET CREDIT)
- 範例
- 持有 100 股 O @63:賣 16 個月 $70 CALL 收 2.10 + $52.5 PUT 收 2.15(A 24.5%/B 13.4%/C 再接 100 股 @52.5 平均 57.75)。
- TD 下單
- Strangle(持股)→ Bid
- 我的補充
- 只在「持有中+願接」出現,上限「可考慮」(要你確認資金夠 200 股)。